💡 À retenir cette semaine
Une semaine à deux vitesses sur les marchés. Le CAC 40 recule de 2,3% et le CAC Mid & Small de 1,1%, pénalisés par les inquiétudes autour des taux, du pétrole et des risques budgétaires en Europe. À l’inverse, Wall Street reste portée par les valeurs technologiques et les attentes de résultats solides : le S&P 500 gagne 2,2% et le Nasdaq, via l’Invesco QQQ, avance de 2,7% sur la semaine.
TOP valeurs de la semaine
🚗 FORVIA (+19%)
Forvia s’envole de +19% sur la semaine, portée par le relèvement de recommandation de Bank of America, passée directement à l’achat. Le broker voit désormais un potentiel de revalorisation important après le parcours très décevant du titre depuis le début de l’année.
Le marché mise surtout sur les progrès attendus de la nouvelle direction : amélioration des marges, désendettement et génération de cash devraient devenir plus visibles à partir de 2027. L’objectif de cours est relevé de 10,5 à 14 €.
Le titre profite donc d’un double effet : une valorisation jugée attractive et des perspectives d’amélioration opérationnelle qui commencent à être mieux intégrées par les investisseurs.
🩲 LE SLIP FRANÇAIS (+9%)
Le Slip Français poursuit son rebond après une publication rassurante. Le chiffre d’affaires progresse de 12% sur les neuf premiers mois, porté notamment par le digital, qui représente désormais 87% des ventes.
Dans un contexte difficile pour la consommation, cette bonne résistance rassure le marché. La confirmation des objectifs à moyen terme soutient également le titre, qui continue de rattraper une partie de son retard.
💡 OPMOBILITY (+7%)
OPmobility clôture le top hebdomadaire avec une hausse de 7%, portée notamment par son acquisition de l’activité éclairage de Hyundai Mobis pour environ 390 millions d’euros. Une opération qui apporte près de 1,6 milliard d’euros de chiffre d’affaires et change clairement d’échelle pour cette activité.
Le groupe renforce au passage sa présence en Asie et approfondit ses liens avec Hyundai et Kia. Le marché semble surtout apprécier cette opération de diversification, alors que l’éclairage automobile devient un relais de croissance de plus en plus important.
FLOP valeurs de la semaine
🔥 STIF (-60%)
STIF s’effondre de -60%, malgré des résultats semestriels solides avec un chiffre d’affaires en hausse de +50,8% et un EBITDA de +37,6%.
Le marché sanctionne surtout la perte de Tesla comme client en 2027 sur le Megapack 3, qui va fortement peser sur les volumes futurs. STIF abaisse ainsi son objectif 2027 à 100 M€ de chiffre d’affaires, contre 110 M€ visés auparavant.
Un coup dur qui oblige le groupe à revoir également son ambition 2030, désormais fixée à 170 M€ de CA contre 200 M€ auparavant, malgré de nouvelles commandes avec BYD et des développements commerciaux avec CATL.
⚡ LA FRANÇAISE DE L’ENERGIE (-28%)
La Française de l’Energie plonge de -28%, rattrapée par les conséquences de l’incident de sur-couverture de son portefeuille gaz, qui fait désormais apparaître une perte latente de 25,8 M€.
Au-delà de cette perte financière, le groupe change de braquet : plusieurs projets sont mis en pause et les ambitions 2030 sont revues à la baisse, avec un objectif de chiffre d’affaires désormais inférieur à 175 M€.
Le marché sanctionne donc à la fois le coût de l’incident et une visibilité nettement réduite sur la trajectoire de croissance, malgré des actifs opérationnels qui restent jugés solides.
🤖 LIGHTON (-15%)
LightOn recule de -15% malgré une croissance solide au premier semestre, avec un chiffre d’affaires en hausse de +51% à 1,1 M€. Les ventes de licences Paradigm progressent notamment de +34%.
Le marché retient surtout l’envers du décor : la perte nette se creuse à 4 M€, tandis que la trésorerie nette tombe à 2,7 M€ fin juin.
LightOn mise désormais sur un recentrage autour du Search et des usages métiers de l’IA, avec l’objectif d’accélérer les déploiements commerciaux dès 2027. Mais avec une trésorerie encore limitée, les investisseurs restent prudents sur la capacité du groupe à transformer sa croissance en rentabilité.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif.
Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement.
Toutes opinions, prévisions, projections et/ou estimations éventuellement formulées dans ce document sont entièrement celles d'EuroLand Corporate et sont données dans le cadre de ses activités usuelles de recherche et ne doivent pas être considérées comme ayant été autorisées ou approuvées par toute autre personne.
Toutes opinions, prévisions, projections et/ou estimations éventuellement contenues dans cette newsletter reflètent le jugement d'EuroLand Corporate à la date à laquelle elle est publiée, et il ne peut être garanti que les résultats ou évènements futurs soient en ligne avec ces opinions, prévisions, projections et/ou estimations. Ces opinions, prévisions, projections et/ou estimations peuvent faire l'objet de modifications par la suite sans préavis ni notification, leur exactitude n'est pas garantie et elles peuvent être incomplètes ou synthétisées. Ce document peut donc ne pas contenir toutes les informations relatives à la Société.
EuroLand Corporate attire l'attention du lecteur sur le fait que dans le respect de la réglementation en vigueur, il peut arriver que ses dirigeants ou salariés possèdent à titre personnel des valeurs mobilières ou des instruments financiers susceptibles de donner accès aux valeurs mobilières émises par la Société, sans que ce fait soit de nature à remettre en cause l'indépendance d'EuroLand Corporate dans le cadre de l'établissement de cette newsletter.
Tout investisseur doit se faire son propre jugement quant à la pertinence d'un investissement dans une quelconque valeur mobilière émise par la Société, en tenant compte des mérites et des risques qui y sont associés, de sa propre stratégie d'investissement et de sa situation légale, fiscale et financière.
EuroLand Corporate n'a pas vérifié de manière indépendante les informations fournies dans cette newsletter. A ce titre, aucune déclaration ou garantie, implicite ou explicite, n'est donnée quant à la sincérité, l'exactitude, l'exhaustivité ou la véracité des informations, opinions, prévisions, projections et/ou estimations contenues dans la présente newsletter. EuroLand Corporate, ni aucun de ses membres, dirigeants, employés ou conseillers, ni toute autre personne n’accepte d’être tenu d’une quelconque responsabilité (en raison d’une négligence ou autrement) pour tout préjudice de quelque nature que ce soit qui résulterait de l'utilisation de la présente newsletter, de son contenu, de son exactitude, de toute omission dans la présente newsletter, ou encore lié d'une quelconque manière à la présente newsletter.
La présente newsletter ne peut être reproduite, communiquée ou diffusée, directement ou indirectement, dans son intégralité ou en partie, de quelque façon que ce soit sans l'accord d'EuroLand Corporate.
Ce document ne peut être diffusé auprès de personnes soumises à certaines restrictions. Ainsi, en particulier, au Royaume-Uni, ce document s'adresse uniquement aux personnes qui (i) sont des professionnels en matière d'investissements au sens de l'article 19(5) du Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (tel qu'actuellement en vigueur, ci-après le « Financial Promotion Order »), (ii) sont visées à l'article 49(2) (a) à (d) (« high net worth companies, unincorporated associations etc. ») du Financial Promotion Order, (iii) sont en dehors du Royaume-Uni, ou (iv) sont des personnes à qui une invitation ou une incitation à s'engager dans des activités d'investissement (au sens de la section 21 du Financial Services and Markets Act 2000) dans le cadre de l'émission ou de la cession de toutes valeurs mobilières peut être légalement communiquée, directement ou indirectement (toutes ces personnes étant dénommées ensemble, les « Personnes Habilitées »). Ce document s'adresse uniquement aux Personnes Habilitées et ne peut être utilisé par aucune personne autre qu'une Personne Habilitée. Toute personne autre qu’une Personne Habilitée doit s’abstenir d’utiliser ou de se fonder sur le présent document et les informations qu’il contient.
Ni ce document ni aucune copie de celui-ci ne peut être transmis ou distribué aux Etats-Unis d’Amérique, ou être distribués, directement ou indirectement, aux Etats-Unis d’Amérique. Tout manquement à cette restriction peut constituer une violation de la règlementation boursière des Etats-Unis d’Amérique.Ni le présent document ni aucune copie de celui-ci ne peut être transmis ou distribué au Canada, en Australie, ou au Japon. La distribution du présent document dans d’autres juridictions peut constituer une violation des dispositions légales et règlementaires en vigueur. Les personnes entrant en possession de ce document doivent s’informer et se conformer à ces lois et règlements. En acceptant de recevoir cette note de recherche, vous acceptez d’être lié par les restrictions visées ci-dessus."
Le règlement délégué (UE) 2026/1092 du 21 mai 2026, publié au Journal officiel de l’Union européenne le 4 septembre, est entré en vigueur le 7 septembre 2026. Pris sur le fondement de l’article 24, paragraphe 3 quater, de MiFID II introduit par le Listing Act, il établit le code de conduite de l’Union applicable à la recherche financée par l’émetteur.
L’objectif annoncé est de restaurer la confiance dans la qualité et l’objectivité de ces travaux afin de redynamiser la couverture des entreprises par la recherche, en particulier celle des petites et moyennes entreprises.
Un code inspiré de la pratique française
Dans le cadre de ses travaux préparatoires pour établir le texte de ce règlement, l’ESMA (Autorité Européenne des marchés financiers) a réalisé une consultation de place et a notamment examiné la Charte française des bonnes pratiques applicable à la recherche sponsorisée, qu’elle a identifié comme étant le seul code de conduite national largement approuvé et respecté.
L’Europe s’est ainsi largement appuyée sur cette charte pour mettre en place les grandes lignes de son code.
À qui le code s’adresse-t-il ?
Le règlement distingue trois cercles, dont les obligations ne sont pas de même nature :
- le prestataire de recherche, défini comme l’entité qui produit l’analyse, qu’elle soit ou non agréée au titre de MiFID II. C’est sur lui que pèse l’essentiel du code ;
- l’entreprise d’investissement qui utilise cette recherche ou la met à la disposition de ses clients, et à laquelle il revient de vérifier la conformité avant toute diffusion ;
- l’émetteur qui finance l’analyse. Il n’est pas le destinataire direct du code, mais plusieurs clauses le visent expressément : interdiction d’influencer le contenu, encadrement de la résiliation du contrat, mise à disposition du public.
Quelles sont les exigences à respecter ?
Le contrat et la rémunération. La durée initiale du contrat doit être d’au moins deux ans, tout renouvellement d’au moins un an, et la résiliation anticipée n’est possible que sur critères objectifs : radiation de la cote, défauts de paiement répétés, retards systématiques du prestataire. L’émetteur ne peut résilier au motif qu’il n’est pas satisfait du contenu ou de la recommandation. La rémunération ne peut comporter de composante variable liée au contenu, et au moins 50 % de l’annuité est versée dès la signature, puis à chaque date anniversaire.
Les répondants à la consultation de l’ESMA avaient demandé une durée d’un an ou une dérogation pour les notes accompagnant une introduction en bourse. L’ESMA a maintenu ses exigences : selon elle, une dérogation créerait une brèche substantielle, et le paiement d’avance n’est pas un coût supplémentaire mais l’anticipation de sommes dues, destinée à protéger l’indépendance de l’analyste. Si l’argument est recevable, un tel dispositif, pourtant pensé pour les PME, fixe ainsi un coût d’entrée que les plus petites d’entre elles pourraient considérer comme trop élevé.
L’indépendance de l’analyse. Les recherches financées par l’émetteur doivent être produites selon des modalités identiques à celles appliquées aux recherches non financées, sans différence de qualification des analystes, de ressources affectées ni de type de contenu. S’y ajoutent des garde-fous précis :
- séparation physique entre les analystes et les fonctions en conflit potentiel, ou barrières à l’information lorsque cette séparation est disproportionnée au regard de la taille de la structure ;
- interdiction de promettre une couverture favorable et mise à l’écart des analystes du démarchage comme des négociations contractuelles ;
- interdiction pour l’émetteur de relire un projet comportant une recommandation ou un objectif de cours, y compris au motif d’en vérifier l’exactitude factuelle.
La transparence et l’organisation. La mention « recherche financée par l’émetteur » doit figurer sur toutes les pages de l’analyse, et le résumé doit mentionner, le cas échéant, le franchissement du seuil de 5 % du chiffre d’affaires consolidé du prestataire et l’existence d’une relation contractuelle avec l’émetteur au cours des douze derniers mois, contrat de liquidité compris. La recherche intégralement financée doit être rendue accessible gratuitement au public.
Le prestataire doit enfin être en mesure de démontrer son organisation : politique de conflits d’intérêts formalisée, registre tenu à jour des conflits détectés et des mesures prises, revue au moins annuelle du dispositif, conservation pendant cinq ans du contrat, des paiements, des sources et des recommandations émises, et communication aux entreprises d’investissement qui diffusent la recherche d’un résumé de l’accord conclu avec l’émetteur.
Quelles conséquences en cas de non-respect ?
Le code ne s’impose à personne : aucune sanction administrative n’est attachée à son non-respect, mais un prestataire qui ne s’y conforme pas ne peut plus désigner son analyse comme une « recherche financée par l’émetteur », il est tenu de la requalifier en « informations publicitaires ».
Bien que construit intelligemment et s’appuyant sur une pratique éprouvée, ce code européen est confronté à une réalité de marché : la recherche financée par l’émetteur souffre d’un déficit de crédibilité que ni la qualité des analystes ni la rigueur des méthodes n’ont encore réussi à combler. Si le label européen suffit à faire entrer ces notes dans les processus d’investissement, il aura traité le premier handicap des petites valeurs cotées. À défaut, l’Europe aura renchéri la seule forme d’analyse qui leur restait accessible.
EuroLand Corporate, premier Listing Sponsor du marché Euronext Growth Paris, accompagne plus de 60 sociétés cotées, dont 39 en qualité de Listing Sponsor, dans leur stratégie de structuration et d’optimisation de leur communication financière.
Ateme, la rentabilité prend l’antenne
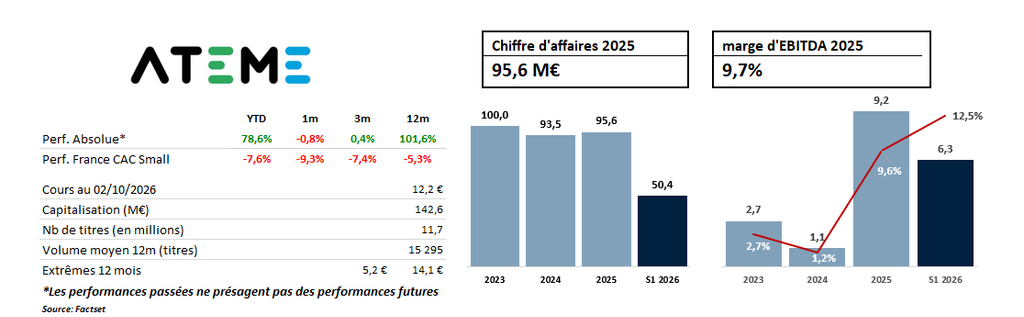
Longtemps perçu comme un dossier de projets à la trajectoire heurtée, Ateme récolte enfin les fruits de plusieurs années d’investissement. Le spécialiste français de la compression et de la diffusion vidéo a vu son EBITDA passer de 1,1 M€ à 9,2 M€ en 2025, et la dynamique s’accélère en 2026. Trois moteurs portent le groupe vers une croissance plus rentable et plus visible : l’essor du live et du sport dans le streaming, la montée des revenus récurrents et un paysage concurrentiel en pleine recomposition.
L’avance d’Ateme repose d’abord sur sa technologie. Avec 70 brevets et plus de 1 000 clients dans plus de 100 pays, le groupe est l’un des rares acteurs à couvrir toute la chaîne vidéo. Il intervient de la contribution (Kyrion) à l’encodage (Titan), jusqu’à la diffusion OTT, au cloud DVR et à l’insertion publicitaire (NEA). Ce savoir-faire a une valeur économique très concrète. Le mode d’encodage intelligent du groupe peut réduire le débit jusqu’à 40%, et Ateme revendique une efficacité de bande passante supérieure de 20% à celle d’AWS MediaLive. Les contrats décrochés auprès de Netflix, YouTube et Apple valident cette technologie auprès des clients les plus exigeants du marché.
La croissance a nettement réaccéléré. Au premier semestre 2026, le chiffre d’affaires atteint 50,4 M€, en hausse de 25% à changes et périmètre constants. L’Amérique du Nord progresse de 45% et pèse désormais 31% de l’activité. Le live et le sport, qui ne tolèrent ni latence ni rupture de qualité, deviennent un relais majeur, comme le montrent les références avec DAZN, Ligue 1+ ou Slovak Telekom. Dans le même temps, deux opérations recomposent le marché : le rapprochement de MediaKind et Harmonic, et la reprise de Synamedia Video Network par Lumine. Elles ouvrent une fenêtre de conquête pour un acteur indépendant, face à des concurrents occupés à rationaliser des gammes redondantes.
Le modèle gagne aussi en qualité. Le revenu récurrent mensuel atteint 3,245 M€ en juillet 2026, soit un ARR de 38,9 M€. Il progresse de 20% sur un an et a été multiplié par près de quatre depuis 2020. Surtout, Ateme fait croître son activité à effectifs quasi stables, autour de 550 collaborateurs, grâce à la convergence de sa R&D et à l’usage de l’IA. Avec une base de coûts largement fixe, chaque euro de chiffre d’affaires supplémentaire se retrouve en grande partie dans les marges.
Cette mécanique rend crédible l’objectif du management : 22 M€ d’EBITDA et 4 M€ de MRR en 2027. Les estimations tablent sur un EBITDA de 22,4 M€ en 2027 puis 30,7 M€ en 2028. La marge d’EBITDA atteindrait alors 24,1%, contre 9,7% en 2025, soit un gain de plus de 14 points en trois ans. Le free cash-flow passerait de 4,2 M€ à 22,4 M€ sur la période, et le groupe deviendrait trésorier net dès 2028. Le bilan est d’ailleurs moins tendu qu’il n’y paraît. Hors préfinancement du CIR et dettes locatives, la dette nette financière ressort autour de 7 M€, soit 0,8 fois l’EBITDA 2025.
Côté valorisation, le titre s’échange autour de 12,8 €, pour une capitalisation d’environ 150 M€. Il a progressé de 125% sur un an, mais ne se traite qu’à 10,7 fois les bénéfices attendus pour 2027 et 6,5 fois l’EBITDA 2027. Il reste aussi loin de ses plus hauts de 2017, autour de 20 €. Ces multiples restent modestes pour un groupe dont les bénéfices devraient être multipliés par plus de vingt d’ici 2028. Le levier opérationnel commence à peine à se matérialiser : l’image n’a jamais été aussi nette.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
💡 À retenir cette semaine
Les indices progressent en Europe : CAC 40 +0,7 % (YTD +3,5 %) et CAC Mid & Small +0,1 % (YTD +1,2 %), et reculent aux États-Unis avec un S&P 500 à -0,7 % (YTD +9,9 %) et un Nasdaq/QQQ à -1,3 % (YTD +15,4 %).
TOP valeurs de la semaine
🧬 Valerio Therapeutics +71,3%
La biotech a profité de la nomination de Gilles Besin, du projet d’acquisition d’Etherna Immunotherapies et surtout d’un accord engageant avec Abivax dans les thérapies ARN contre les maladies inflammatoires. Cette annonce a entraîné une hausse immédiate de +30%, prolongée par un fort mouvement spéculatif durant la semaine. Le nouveau positionnement stratégique séduit le marché.
🎮 Bigben Interactive +28,4%
Le groupe a annoncé la cession définitive de Bigben Connected à Modelabs, une opération dont la finalisation est prévue à la fin du mois de septembre. L’activité de Nacon Gaming s’est également améliorée au premier trimestre 2026-2027, avec un chiffre d’affaires de 32,6 M€, en hausse de +4,1%, soutenu par le catalogue existant. La cession ne devrait toutefois pas suffire à rembourser l’intégralité de la dette financière, estimée à environ 68 M€, tandis que les discussions avec les créanciers se poursuivent.
📡 Ateme +14,0%
Le spécialiste de la compression vidéo a publié une croissance semestrielle de +20%, portée par une progression de +25% à données comparables. Ses revenus mensuels récurrents ont atteint 3,245 M€ en juillet, soit un revenu récurrent annualisé de 38,9 M€, en hausse de +20% sur un an. Les contrats avec Netflix et le référencement de ses solutions par Apple soutiennent la visibilité commerciale, tandis que la consolidation du secteur renforce son intérêt stratégique.
FLOP valeurs de la semaine
⚡ La Française de l’Énergie -32,8%
Le producteur d’énergies bas-carbone a annoncé 3,8 M€ de pertes réalisées et 6,7 M€ de pertes latentes sur certaines positions de couverture. Ces pertes, liées à la forte volatilité des prix de l’énergie, ont provoqué une chute brutale du titre, passé de 40,7 € à 28,6 € en trois séances. La publication d’un chiffre d’affaires annuel de 29,1 M€, en baisse de -4%, n’a pas permis de rassurer le marché.
💸 DNXCorp -14,2%
Le groupe luxembourgeois spécialisé dans la vente de contenus numériques à un public majeur voit son titre baisser de -14,2% sur la semaine. La baisse provient principalement du détachement, d’un dividende de 2,50 € par action. Sur la base d’un cours proche de 18€ avant détachement, ce coupon a représenté mécaniquement un rendement d’environ 13,9%.
🌐 Ekinops -10,8%
Le titre du fournisseur de solutions de télécommunications ouvertes et interopérables a subi des prises de bénéfices après avoir progressé de +17% à la suite de la publication d’un chiffre d’affaires trimestriel de 30,6 M€, en hausse de +6%. Sur l’ensemble du premier semestre, la croissance reste toutefois limitée à +2% en données publiées et ressort négative à périmètre et taux de change constants. Les investisseurs attendent désormais les résultats semestriels du 28 juillet, notamment pour évaluer les marges et l’intégration des acquisitions Olfeo et Chimere.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif.
Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement.
Toutes opinions, prévisions, projections et/ou estimations éventuellement formulées dans ce document sont entièrement celles d'EuroLand Corporate et sont données dans le cadre de ses activités usuelles de recherche et ne doivent pas être considérées comme ayant été autorisées ou approuvées par toute autre personne.
Toutes opinions, prévisions, projections et/ou estimations éventuellement contenues dans cette newsletter reflètent le jugement d'EuroLand Corporate à la date à laquelle elle est publiée, et il ne peut être garanti que les résultats ou évènements futurs soient en ligne avec ces opinions, prévisions, projections et/ou estimations. Ces opinions, prévisions, projections et/ou estimations peuvent faire l'objet de modifications par la suite sans préavis ni notification, leur exactitude n'est pas garantie et elles peuvent être incomplètes ou synthétisées. Ce document peut donc ne pas contenir toutes les informations relatives à la Société.
EuroLand Corporate attire l'attention du lecteur sur le fait que dans le respect de la réglementation en vigueur, il peut arriver que ses dirigeants ou salariés possèdent à titre personnel des valeurs mobilières ou des instruments financiers susceptibles de donner accès aux valeurs mobilières émises par la Société, sans que ce fait soit de nature à remettre en cause l'indépendance d'EuroLand Corporate dans le cadre de l'établissement de cette newsletter.
Tout investisseur doit se faire son propre jugement quant à la pertinence d'un investissement dans une quelconque valeur mobilière émise par la Société, en tenant compte des mérites et des risques qui y sont associés, de sa propre stratégie d'investissement et de sa situation légale, fiscale et financière.
EuroLand Corporate n'a pas vérifié de manière indépendante les informations fournies dans cette newsletter. A ce titre, aucune déclaration ou garantie, implicite ou explicite, n'est donnée quant à la sincérité, l'exactitude, l'exhaustivité ou la véracité des informations, opinions, prévisions, projections et/ou estimations contenues dans la présente newsletter. EuroLand Corporate, ni aucun de ses membres, dirigeants, employés ou conseillers, ni toute autre personne n’accepte d’être tenu d’une quelconque responsabilité (en raison d’une négligence ou autrement) pour tout préjudice de quelque nature que ce soit qui résulterait de l'utilisation de la présente newsletter, de son contenu, de son exactitude, de toute omission dans la présente newsletter, ou encore lié d'une quelconque manière à la présente newsletter.
La présente newsletter ne peut être reproduite, communiquée ou diffusée, directement ou indirectement, dans son intégralité ou en partie, de quelque façon que ce soit sans l'accord d'EuroLand Corporate.
Ce document ne peut être diffusé auprès de personnes soumises à certaines restrictions. Ainsi, en particulier, au Royaume-Uni, ce document s'adresse uniquement aux personnes qui (i) sont des professionnels en matière d'investissements au sens de l'article 19(5) du Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (tel qu'actuellement en vigueur, ci-après le « Financial Promotion Order »), (ii) sont visées à l'article 49(2) (a) à (d) (« high net worth companies, unincorporated associations etc. ») du Financial Promotion Order, (iii) sont en dehors du Royaume-Uni, ou (iv) sont des personnes à qui une invitation ou une incitation à s'engager dans des activités d'investissement (au sens de la section 21 du Financial Services and Markets Act 2000) dans le cadre de l'émission ou de la cession de toutes valeurs mobilières peut être légalement communiquée, directement ou indirectement (toutes ces personnes étant dénommées ensemble, les « Personnes Habilitées »). Ce document s'adresse uniquement aux Personnes Habilitées et ne peut être utilisé par aucune personne autre qu'une Personne Habilitée. Toute personne autre qu’une Personne Habilitée doit s’abstenir d’utiliser ou de se fonder sur le présent document et les informations qu’il contient.
Ni ce document ni aucune copie de celui-ci ne peut être transmis ou distribué aux Etats-Unis d’Amérique, ou être distribués, directement ou indirectement, aux Etats-Unis d’Amérique. Tout manquement à cette restriction peut constituer une violation de la règlementation boursière des Etats-Unis d’Amérique.Ni le présent document ni aucune copie de celui-ci ne peut être transmis ou distribué au Canada, en Australie, ou au Japon. La distribution du présent document dans d’autres juridictions peut constituer une violation des dispositions légales et règlementaires en vigueur. Les personnes entrant en possession de ce document doivent s’informer et se conformer à ces lois et règlements. En acceptant de recevoir cette note de recherche, vous acceptez d’être lié par les restrictions visées ci-dessus."
Après plusieurs semestres difficiles, le marché français des small caps a présenté des signes d’amélioration au premier semestre 2026. Le redémarrage reste encore progressif et sélectif, mais plusieurs indicateurs évoluent favorablement : retour des introductions en Bourse, hausse des montants levés, amélioration de la liquidité et mobilisation croissante des investisseurs particuliers.
Les performances boursières demeurent néanmoins contrastées. Au 30 juin 2026, le CAC 40 progressait de 3,1 %, tandis que le CAC Mid & Small reculait de 0,3 % et le CAC Small de 0,8 %. Euronext Growth s’est distingué avec une hausse de 6,1 %, portée notamment par les valeurs liées à l’intelligence artificielle et aux semi-conducteurs.
Ces évolutions masquent une première partie d’année mouvementée. Après un début de semestre favorable, les marchés ont subi une forte pression en mars, dans un environnement marqué par les incertitudes macroéconomiques et géopolitiques. Le rebond intervenu à partir d’avril a ensuite permis aux indices de retrouver une trajectoire plus favorable, sans toutefois effacer totalement la sous-performance des petites et moyennes valeurs.
Au-delà des indices, l’évolution de la liquidité constitue un signal encourageant. Les volumes quotidiens moyens du CAC Mid & Small ont progressé chaque mois par rapport au premier semestre 2025. Ils ont notamment atteint 8,4 Md€ en juin, contre 6,5 Md€ un an auparavant. La progression est encore plus marquée sur le CAC Small, dont les volumes sont passés de 0,8 à 1,1 Md€ en juin. Sur Euronext Growth, la liquidité est restée globalement stable, avec une amélioration en mars et un niveau de 1,3 Md€ en juin. Le regain d’activité apparaît donc plus net que ne le laisse penser la seule performance des indices.
Le marché primaire a lui aussi montré des signes de réouverture. Deux introductions en Bourse ont été réalisées au premier semestre, pour près de 44 M€ levés, contre aucune au premier semestre 2025, hors admissions techniques et transferts de marché. Rising Stone a levé 35,5 M€ et IEVA Group 7,3 M€, confirmant que les investisseurs restent disposés à accompagner des entreprises présentant un positionnement différenciant, une stratégie lisible et une valorisation adaptée.
Cette dynamique s’est poursuivie dès juillet avec l’introduction en Bourse du Slip Français. L’opération de 13 M€, comprenant 5 M€ d’augmentation de capital et 8 M€ de cession, a permis aux fonds Experienced Capital et 360 Capital Partners de céder leur participation. Elle montre que l’IPO peut redevenir une solution de financement, mais également une alternative crédible pour la liquidité de certains actionnaires historiques.
Les levées de fonds des sociétés déjà cotées confirment cette amélioration. Sur Euronext Access, Euronext Growth et le marché réglementé, pour les sociétés capitalisant moins de 500 M€, 33 opérations ont permis de lever 943 M€, contre 795,9 M€ à travers 38 opérations au premier semestre 2025. Si leur nombre recule de 13 %, les montants augmentent de 18 % et la taille moyenne des transactions progresse de plus de 35 %.
Cette évolution repose aussi sur une demande retail désormais structurelle. La France compte environ cinq millions d’investisseurs particuliers, dont l’âge moyen est tombé à 48 ans, soit douze ans de moins qu’en 2018. Le retail représente 27 % des échanges sur les PME-ETI, pour un volume annuel estimé à 6,6 Md€. Cette mobilisation s’est illustrée lors des IPO de Rising Stone et du Slip Français, qui ont respectivement réuni plus de 6 000 et près de 7 500 particuliers.
EuroLand Corporate, premier Listing Sponsor du marché Euronext Growth Paris, accompagne plus de 60 sociétés cotées, dont 39 en qualité de Listing Sponsor, dans leur stratégie de structuration et d’optimisation de leur communication financière.
Tikehau Capital
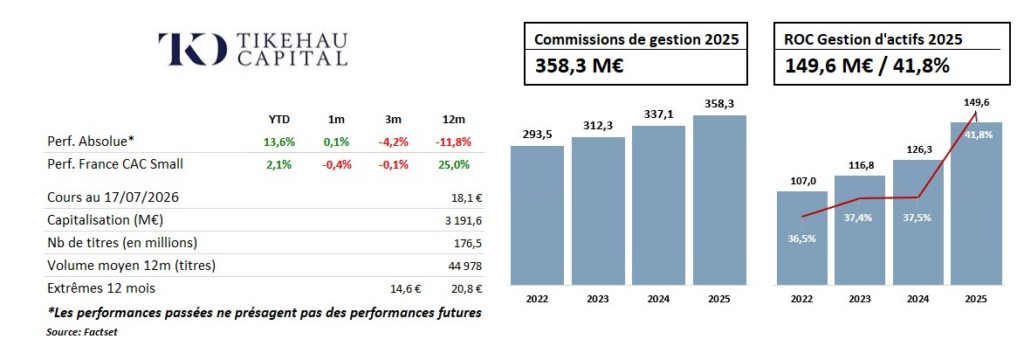
Fondé en 2004 par Antoine Flamarion et Mathieu Chabran, Tikehau Capital est un groupe mondial de gestion d’actifs alternatifs, présent dans le crédit privé, les actifs réels, le private equity et les marchés de capitaux. Depuis son introduction en Bourse en 2017, le groupe a changé de dimension : ses actifs sous gestion sont passés de moins de 10 Mds€ à 53,0 Mds€ au 31 mars 2026, en hausse de +7% sur un an.
La première force du modèle repose sur un alignement d’intérêts rare dans le secteur. Tikehau Capital investit son propre bilan dans les stratégies proposées à ses clients-investisseurs. À fin 2025, 3,1 Mds€ de fonds propres étaient ainsi investis aux côtés de ces derniers. Cet engagement est renforcé par un capital détenu à 56% par les fondateurs et le management. Dans un métier où la confiance, la performance et la discipline d’investissement sont déterminantes, ce principe constitue un véritable avantage compétitif : Tikehau Capital partage directement les risques et les résultats des investissements réalisés pour ses clients-investisseurs.
Le deuxième pilier du dossier repose sur une trajectoire de collecte particulièrement solide. Après avoir franchi pour la première fois le seuil de 10 Mds€ de collecte brute en 2025, Tikehau Capital a poursuivi sa dynamique au premier trimestre 2026. La collecte nette a atteint 1,0 Md€ sur les stratégies de marchés privés et 0,7 Md€ au total, après prise en compte d’une décollecte de 315 M€ sur les stratégies de marchés de capitaux. Sur douze mois, la collecte nette ressort à 7,0 Mds€. Le crédit reste le principal moteur, tandis que les encours de private equity progressent de 19% sur un an. Pour la période 2026-2029, le groupe vise plus de 34 Mds€ de collecte nette cumulée.
Cette croissance doit désormais se traduire par une accélération de la rentabilité. Après plusieurs années consacrées à construire une plateforme internationale, Tikehau Capital entre dans une phase de récolte. La marge opérationnelle de la gestion d’actifs a atteint 41% en 2025, avec un niveau de 46% au second semestre. Le groupe vise une marge comprise entre 45% et 50% à horizon 2029. Le levier opérationnel est important : la taille des fonds et les commissions peuvent progresser sans que les charges augmentent dans les mêmes proportions.
Tikehau Capital est également positionné sur des marchés en pleine expansion. Le retrait progressif des banques de certains financements favorise le développement du crédit privé, tandis que les investisseurs cherchent à diversifier leurs allocations vers les actifs non cotés. En private equity, le groupe s’appuie sur des stratégies de long terme consacrées notamment à la décarbonation, à l’aéronautique et à la défense ou encore à la cybersécurité. Au 31 mars 2026, les stratégies dédiées à la décarbonation atteignaient 2,6 Mds€ d’encours, contre 0,6 Md€ pour l’aéronautique et la défense.
Le groupe dispose enfin d’un réservoir de valeur encore imparfaitement reflété par le marché. Au 30 septembre 2025, Tikehau Capital comptabilisait 220 M€ de revenus de performance non réalisés, dont environ 160 M€ devraient arriver à maturité d’ici 2029. Le premier trimestre 2026 a déjà illustré sa capacité à cristalliser la valeur de ses investissements : la cession de Schroders a généré 179 M€ de revenus, pour un TRI brut de 64% et un multiple brut de 1,65x sur la durée de détention.
Avec une collecte solide, une rentabilité en amélioration et un alignement d’intérêts au cœur de son modèle, Tikehau Capital présente un profil attractif pour s’exposer à la croissance des actifs alternatifs. Pour rappel nous avons un objectif de cours de 25,9€ sur la valeur, traduisant un upside de +44% par rapport au cours de clôture du vendredi 17/07.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
💡 À retenir cette semaine
Semaine marquée par une prudence sur les marchés, avec le CAC 40 en baisse de -0,6% et le CAC Mid et Small de -0,5%. C'est mieux outre atlantique: le S&P reprend +1,4% et le Nasdaq +3,6%. Ce dernier frôle les +20% de hausse en YTD !
TOP valeurs de la semaine
💊 Abivax +44%
Le titre repart à la hausse après la publication de résultats cliniques positifs sur son traitement phare, l'obéfazimod, dans la rectocolite hémorragique. Les nouvelles données confirment à la fois l'efficacité du médicament chez les patients les plus difficiles à traiter et surtout rassurent sur sa sécurité, effaçant les craintes sur un risque de cancer qui avaient fait plonger le titre début juin. La société reste en ligne pour déposer sa demande d'autorisation aux États-Unis fin 2026. Abivax a profité du rebond du titre pour annoncer une levée de 600m de dollars mercredi soir afin financer la commercialisation future de son médicament aux US et la poursuite de sa recherche. Malin.
🤖 2CRSI +40%
Le cours se redresse après le passage à vide provoqué par un rapport à charge d'un vendeur à découvert américain, qui accusait la société de gonfler artificiellement sa croissance via des montages opaques. La direction a réagi rapidement en apportant une réponse détaillée aux actionnaires et en rachetant quelques titres sur marché. À ce stade, aucune tierce partie n'a encore validé ni infirmé les lourdes accusations. Le fonds short, lui, a racheté l'ensemble de sa position.
🛡️ Exail Technologies +22%
Exail a confirmé les rumeurs de rachat qui circulaient depuis quelques jours : Safran est entré en négociations exclusives sur la base d'un prix de 128,5 euros par action, soit une prime d'environ 36% par rapport au dernier cours avant l'annonce. L'opération valoriserait Exail à environ 2,2 milliards d'euros en fonds propres, et prendrait la forme d'un rachat du bloc de contrôle détenu par la famille Gorgé (environ 44% du capital), suivi d'une offre publique obligatoire sur les actionnaires minoritaires. Plusieurs bureaux d'études jugent toutefois ce prix trop bas au regard des fondamentaux. Un dossier M&A à suivre de près.
FLOP valeurs de la semaine
🛋️ Maisons du Monde -19%
La signature d'un accord avec de nouveaux investisseurs pour refinancer le groupe dans le cadre de sa restructuration inquiète fortement le marché. Le mécanisme envisagé (rachat de dette à prix cassé puis conversion massive en actions) devrait fortement diluer les actionnaires actuels. S'ajoutent des résultats annuels repoussé et l'absence de rapport financier publié dans les temps. Le groupe reste sous procédure de conciliation, encadrée par le tribunal de commerce, signe que la situation financière demeure critique malgré la recherche active d'un adossement.
🔬 MaaT Pharma -13%
Le titre est toujours sous pression après un avis défavorable des autorités européennes sur son traitement contre le rejet de greffe, malgré des données d'essai clinique jugées positives par ailleurs. La société a demandé un réexamen du dossier, une procédure qui laisse une fenêtre de rattrapage réglementaire mais qui prend du temps et pèse sur la visibilité à court terme. Les analystes restent à l'achat sur le fond, convaincus par la franchise microbiote.
💻 Lighton -10%
Retour de bâton logique après un emballement spéculatif autour de l'IA souveraine française, déclenché par une annonce gouvernementale de financement massif du secteur ainsi que par la multiplication des contrats signés avec des institutions publiques françaises (ministères, collectivités, opérateurs numériques). L'unique analyste suivant le dossier reste prudent sur la valorisation, jugeant que le rallye est allé bien au-delà des fondamentaux actuels de la société. Côté positif, LightOn a sécurisé un financement obligataire complémentaire de 4 M€ qui lui permet désormais de tenir sa trésorerie jusqu'à fin 2027.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif.
Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement.
Toutes opinions, prévisions, projections et/ou estimations éventuellement formulées dans ce document sont entièrement celles d'EuroLand Corporate et sont données dans le cadre de ses activités usuelles de recherche et ne doivent pas être considérées comme ayant été autorisées ou approuvées par toute autre personne.
Toutes opinions, prévisions, projections et/ou estimations éventuellement contenues dans cette newsletter reflètent le jugement d'EuroLand Corporate à la date à laquelle elle est publiée, et il ne peut être garanti que les résultats ou évènements futurs soient en ligne avec ces opinions, prévisions, projections et/ou estimations. Ces opinions, prévisions, projections et/ou estimations peuvent faire l'objet de modifications par la suite sans préavis ni notification, leur exactitude n'est pas garantie et elles peuvent être incomplètes ou synthétisées. Ce document peut donc ne pas contenir toutes les informations relatives à la Société.
EuroLand Corporate attire l'attention du lecteur sur le fait que dans le respect de la réglementation en vigueur, il peut arriver que ses dirigeants ou salariés possèdent à titre personnel des valeurs mobilières ou des instruments financiers susceptibles de donner accès aux valeurs mobilières émises par la Société, sans que ce fait soit de nature à remettre en cause l'indépendance d'EuroLand Corporate dans le cadre de l'établissement de cette newsletter.
Tout investisseur doit se faire son propre jugement quant à la pertinence d'un investissement dans une quelconque valeur mobilière émise par la Société, en tenant compte des mérites et des risques qui y sont associés, de sa propre stratégie d'investissement et de sa situation légale, fiscale et financière.
EuroLand Corporate n'a pas vérifié de manière indépendante les informations fournies dans cette newsletter. A ce titre, aucune déclaration ou garantie, implicite ou explicite, n'est donnée quant à la sincérité, l'exactitude, l'exhaustivité ou la véracité des informations, opinions, prévisions, projections et/ou estimations contenues dans la présente newsletter. EuroLand Corporate, ni aucun de ses membres, dirigeants, employés ou conseillers, ni toute autre personne n’accepte d’être tenu d’une quelconque responsabilité (en raison d’une négligence ou autrement) pour tout préjudice de quelque nature que ce soit qui résulterait de l'utilisation de la présente newsletter, de son contenu, de son exactitude, de toute omission dans la présente newsletter, ou encore lié d'une quelconque manière à la présente newsletter.
La présente newsletter ne peut être reproduite, communiquée ou diffusée, directement ou indirectement, dans son intégralité ou en partie, de quelque façon que ce soit sans l'accord d'EuroLand Corporate.
Ce document ne peut être diffusé auprès de personnes soumises à certaines restrictions. Ainsi, en particulier, au Royaume-Uni, ce document s'adresse uniquement aux personnes qui (i) sont des professionnels en matière d'investissements au sens de l'article 19(5) du Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (tel qu'actuellement en vigueur, ci-après le « Financial Promotion Order »), (ii) sont visées à l'article 49(2) (a) à (d) (« high net worth companies, unincorporated associations etc. ») du Financial Promotion Order, (iii) sont en dehors du Royaume-Uni, ou (iv) sont des personnes à qui une invitation ou une incitation à s'engager dans des activités d'investissement (au sens de la section 21 du Financial Services and Markets Act 2000) dans le cadre de l'émission ou de la cession de toutes valeurs mobilières peut être légalement communiquée, directement ou indirectement (toutes ces personnes étant dénommées ensemble, les « Personnes Habilitées »). Ce document s'adresse uniquement aux Personnes Habilitées et ne peut être utilisé par aucune personne autre qu'une Personne Habilitée. Toute personne autre qu’une Personne Habilitée doit s’abstenir d’utiliser ou de se fonder sur le présent document et les informations qu’il contient.
Ni ce document ni aucune copie de celui-ci ne peut être transmis ou distribué aux Etats-Unis d’Amérique, ou être distribués, directement ou indirectement, aux Etats-Unis d’Amérique. Tout manquement à cette restriction peut constituer une violation de la règlementation boursière des Etats-Unis d’Amérique.Ni le présent document ni aucune copie de celui-ci ne peut être transmis ou distribué au Canada, en Australie, ou au Japon. La distribution du présent document dans d’autres juridictions peut constituer une violation des dispositions légales et règlementaires en vigueur. Les personnes entrant en possession de ce document doivent s’informer et se conformer à ces lois et règlements. En acceptant de recevoir cette note de recherche, vous acceptez d’être lié par les restrictions visées ci-dessus."
Après IPOready, voici IPOgo. Le 18 juin 2026, Euronext a dévoilé un nouveau dispositif destiné à fluidifier l’accès des PME à la cote (cf. IPOgo | Euronext). Depuis dix-huit mois, nous assistons à une reconstruction profonde du marché primaire français, après une année 2025 particulièrement touchée (PME et IPO en France : l’impossible réconciliation ?), le frémissement des small caps en début d’année et la multiplication des initiatives de réformes (Loi Attractivité, nouvelle doctrine de l’AMF, Listing Act, statut de small mid-caps).
Ces outils, désormais en place, permettront-ils enfin un parcours d’IPO réellement praticable pour une PME et ainsi un regain d’intérêt pour l’introduction en bourse de ces sociétés ? Avec IPOgo, Euronext apporte sa réponse — non plus un texte supplémentaire, mais un produit à part entière.
Quatre leviers pour « industrialiser » la simplification
IPOgo ne crée pas de droit nouveau : il opérationnalise le Listing Act européen (adopté fin 2024, dont les dispositions clés entrent en vigueur en juin 2026) en le transformant en offre commerciale standardisée. Quatre axes structurent le dispositif :
- Une documentation allégée : le Document d’Information est réduit d’environ moitié (de quelque 140 à 75 pages), la partie financière, souvent très volumineuse, passant notamment à une dizaine de pages.
- Un calendrier resserré : grâce à un process entièrement numérisé et harmonisé entre les places du groupe, la durée de préparation passerait de six à quatre mois.
- Un coût réduit : mécaniquement, l’allègement documentaire et la standardisation du parcours compriment la facture de l’opération, longtemps dénoncée comme rédhibitoire pour les petites valeurs.
- Une ouverture inédite aux particuliers : sur Euronext Growth Paris, un émetteur peut désormais allouer jusqu’à 100 % de son offre aux investisseurs individuels.
100 % particuliers
C’est sans doute l’élément le plus novateur de l’offre d’Euronext. Avec le relèvement du seuil d’exemption de prospectus, IPOgo cantonne ses opérations de 2,5 à 12 M€. Le Document d’Information allégé suffit à solliciter directement le grand public pour de telles volumétries d’opérations.
Le constat d’Euronext est simple : la France compte 1,5 million de nouveaux investisseurs particuliers depuis 2020, et ces derniers ont représenté près d’un tiers des volumes échangés sur les valeurs PME d’Euronext Growth en 2025.
IPOgo souhaite cibler cette base élargie qui permettra d’apporter de la liquidité aux opérations, même si elle demeure néanmoins plus volatile et plus sensible aux à-coups de cours.
Un ciblage qui assume la sélectivité
IPOgo n’est néanmoins pas ouvert à tous. Le dispositif vise des PME en croissance, justifiant :
- d’au moins douze mois de visibilité financière,
- d’un exercice audité au minimum et
- d’un historique de rentabilité.
Euronext favorisera les IPO mais surtout les opérations de meilleure qualité.
En contrepartie, les sociétés déficitaires ou en amorçage, comme les opérations dépassant 12 M€, restent hors champ et continueront à relever du parcours classique.
Une nouveauté de taille est également à noter : la valorisation pourra s’appuyer soit sur une note d’analyse de la banque ou du Listing Sponsor, soit sur un rapport d’évaluation indépendant. Le rôle du Listing Sponsor, loin d’être dilué par cet allègement, s’en trouve réaffirmé.
Dans un dossier au formalisme réduit, la qualité de l’accompagnement et de la mise en récit du projet devient le véritable facteur différenciant aux yeux des investisseurs.
L’ultime étape ?
IPOgo constitue un signal fort : Euronext ne se contente plus de plaider pour la simplification, il la met en œuvre et en assume la promotion. C’est la traduction concrète de deux années de chantiers de simplification réglementaires.
Un parcours plus court et moins coûteux lève un frein à l’entrée. Il ne règle ni la profondeur du marché secondaire, ni la concurrence d’un private equity toujours prompt à offrir des valorisations généreuses sans contrainte de transparence, ni la « maltraitance » boursière que subissent parfois les small caps une fois cotées. La simplification n’emportera ses pleins effets que si la liquidité, la couverture en analyse financière et la fidélité actionnariale suivent.
La porte de la Bourse vient de s’entrouvrir un peu plus pour les PME. À l’écosystème d’aller convaincre les entrepreneurs pour que ces derniers franchissent le pas !
EuroLand Corporate, premier Listing Sponsor du marché Euronext Growth Paris, accompagne plus de 60 sociétés cotées, dont 39 en qualité de Listing Sponsor, dans leur stratégie de structuration et d’optimisation de leur communication financière.
ABC arbitrage - Le pari rémunéré sur la volatilité
ABC arbitrage est un objet boursier à part : une maison quantitative fondée en 1995, qui conçoit et exploite des stratégies d'arbitrage sur actifs liquides à l'échelle mondiale: actions, futures sur indices, volatilité, matières premières, taux.
Le principe n'est pas de parier sur la direction des marchés, mais de capter les écarts de prix injustifiés entre instruments convergents. Et derrière l'étiquette « arbitrage » se cache non pas une recette unique mais une palette de stratégies systématiques : arbitrage statistique, retour à la moyenne, suivi de tendance, event-driven sur les opérations de M&A, arbitrage de dérivés. Le tout adossé à des modèles propriétaires et à une exécution ultra-rapide.
Ces stratégies n'ont pas toutes le même comportement, mais elles partagent un dénominateur : elles tendent à mieux performer quand les marchés s'agitent. La volatilité n'est pas une garantie de résultat, mais elle en reste le principal carburant. Et en 2026, elle ne manque pas.
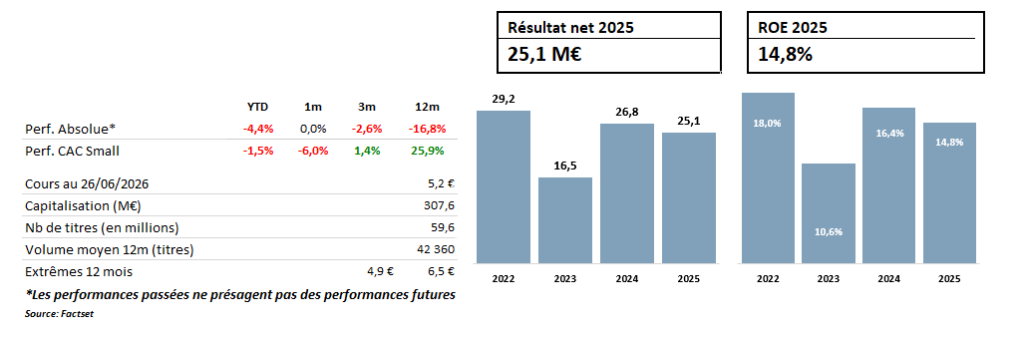
D'abord, ce qui rassure : la régularité. Avec la performance de 2025, le groupe aligne sa 31ᵉ année consécutive de ROE moyen supérieur à 15 %. Le millésime a affiché un PAC de 59,7 M€ (+15 %) pour un résultat net part du groupe de 25,1 M€. En repli facial vs 2024 (26,8 M€), mais celui-ci portait des exceptionnels : retraité, le BNPA a progressé de près de +19%, à 0,42 €, pour un ROE de 14,8%. Le dividende a également été maintenu à 0,34 €, soit un peu plus de 6% de rendement.
La seule ombre au tableau est la suivante: la collecte ne suit pas. Malgré des fonds qui surperforment régulièrement les marchés, les encours gérés pour compte de tiers (et investis dans les mêmes stratégies que les fonds propres de la société) sont ressortis à 245 M€ au 1ᵉʳ mars 2026, sous les objectifs. Tant qu'ils ne décollent pas, le modèle reste une rente adossée à la volatilité, pas une machine de croissance.
C'est ce que vise à corriger le nouveau plan Momentum 2028 : diversification des revenus et croissance des encours, au prix de 15 à 25 M€ d'investissement sur trois ans, conditionnés à l'atteinte de résultats. Et le calendrier aide : à fin mai, le Rythme d'Activité ressort plus de 70 % au-dessus de sa moyenne mensuelle 2025. Les tensions géopolitiques du printemps ont rappelé que le terrain de jeu reste favorable.
La meilleure façon de lire le dossier, c'est donc de le voir comme un hedge rémunéré contre la volatilité de marché. Là où une couverture classique coûte une prime, ABC arbitrage paie pour la détenir, avec un rendement supérieur et une rentabilité des capitaux propres au-dessus du coût du capital. À cette couverture portée positivement s'ajoute une optionalité gratuite : si Momentum 2028 parvient à débloquer la collecte, le titre cessera d'être une simple rente cyclique pour devenir une valeur de croissance, avec un important re-rating à la clé.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
💡 À retenir cette semaine
Semaine marquée par une prudence sur les marchés, avec le Nasdaq en baisse de -1,6% et un S&P 500 en léger recul de -0,8%, dans un contexte de doutes croissants sur le rythme et la rentabilité des investissements liés à l’IA. En Europe, le CAC 40 recule de -0,5% et le CAC Mid & Small de -3,3%, pénalisé par une aversion au risque plus forte sur les petites capitalisations. L’ensemble traduit une rotation défensive, avec des investisseurs qui commencent à questionner le retour sur investissement des dépenses massives dans l’intelligence artificielle.
TOP valeurs de la semaine
✈️ Air France-KLM +13%
Air France-KLM signe une forte hausse de 13% cette semaine, portée par la nette détente des prix du pétrole. Le groupe bénéficie directement de la chute du Brent, en baisse de près de 40% depuis ses plus hauts récents, dans un contexte d’apaisement géopolitique entre les États-Unis et l’Iran et de reprise du trafic maritime via le détroit d’Ormuz. La baisse du coût du carburant améliore mécaniquement les perspectives de marges du secteur aérien, avec déjà des premières réductions de surcharges carburant observées chez certains transporteurs. Le titre profite donc pleinement de cet effet macro favorable, malgré un environnement opérationnel toujours sensible.
🤖 LightOn +11%
LightOn poursuit son rebond boursier avec une hausse hebdomadaire de 11%, porté par l’engouement autour de la souveraineté numérique et les annonces de déploiement de ses solutions d’IA générative auprès d’une quinzaine d’institutions publiques françaises. Le mouvement est également soutenu par le contexte politique favorable à l’IA en France, qui agit comme catalyseur pour le titre. Sur le plan financier, la visibilité s’est améliorée grâce à des opérations de financement par obligations et obligations convertibles, pour un montant total d’environ 3,7 M€, permettant d’étendre l’horizon de trésorerie jusqu’à fin 2027. De quoi renforcer temporairement la confiance du marché après une année 2025 très chahutée.
📰 Unify Group (ex : Reworld) +9%
Enfin, Reworld Media vient clore notre top hebdomadaire avec une performance de +10%. Sans annonce particulière, le leader de la presse thématique en France profite de cette belle semaine pour atteindre une performance de 20% depuis le début d’année.
FLOP valeurs de la semaine
👨💻 2CRSi -40%
La semaine a été particulièrement difficile pour 2CRSi dont le titre a décroché de 40%. Le spécialiste des serveurs haute performance a été la cible d’un rapport très critique publié par le vendeur à découvert Grizzly Research, mettant en cause plusieurs aspects de son activité et de ses perspectives commerciales. Malgré une réponse détaillée de la société et le démenti formel des accusations, les explications fournies n’ont pas suffi à rassurer les investisseurs. Le marché reste dans l’attente d’éléments tangibles permettant de dissiper les doutes soulevés, ce qui a alimenté de nouvelles prises de bénéfices sur une valeur qui affiche encore un parcours boursier exceptionnel depuis le début d’année.
💻 Memscap (-20%) et Semco (-17%)
Les deux spécialistes français des semi-conducteurs ont connu une semaine difficile dans le sillage de la correction observée sur l’ensemble du secteur. Le compartiment a souffert d’un regain de prudence des investisseurs vis-à-vis de la thématique de l’intelligence artificielle, alors que les montants considérables investis dans les infrastructures numériques commencent à alimenter des interrogations sur leur rentabilité future. Dans ce contexte, les grands noms américains du secteur ont lourdement corrigé en bourse, entraînant dans leur sillage des acteurs européens comme Memscap et Semco. Malgré des fondamentaux inchangés, le sentiment de marché s’est détérioré sur l’ensemble de la chaîne de valeur des semi-conducteurs cette semaine. Depuis le début d’année, Semco et Memscap continuent d’afficher des performances respectives de +70% et +20%.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif.
Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement.
Toutes opinions, prévisions, projections et/ou estimations éventuellement formulées dans ce document sont entièrement celles d'EuroLand Corporate et sont données dans le cadre de ses activités usuelles de recherche et ne doivent pas être considérées comme ayant été autorisées ou approuvées par toute autre personne.
Toutes opinions, prévisions, projections et/ou estimations éventuellement contenues dans cette newsletter reflètent le jugement d'EuroLand Corporate à la date à laquelle elle est publiée, et il ne peut être garanti que les résultats ou évènements futurs soient en ligne avec ces opinions, prévisions, projections et/ou estimations. Ces opinions, prévisions, projections et/ou estimations peuvent faire l'objet de modifications par la suite sans préavis ni notification, leur exactitude n'est pas garantie et elles peuvent être incomplètes ou synthétisées. Ce document peut donc ne pas contenir toutes les informations relatives à la Société.
EuroLand Corporate attire l'attention du lecteur sur le fait que dans le respect de la réglementation en vigueur, il peut arriver que ses dirigeants ou salariés possèdent à titre personnel des valeurs mobilières ou des instruments financiers susceptibles de donner accès aux valeurs mobilières émises par la Société, sans que ce fait soit de nature à remettre en cause l'indépendance d'EuroLand Corporate dans le cadre de l'établissement de cette newsletter.
Tout investisseur doit se faire son propre jugement quant à la pertinence d'un investissement dans une quelconque valeur mobilière émise par la Société, en tenant compte des mérites et des risques qui y sont associés, de sa propre stratégie d'investissement et de sa situation légale, fiscale et financière.
EuroLand Corporate n'a pas vérifié de manière indépendante les informations fournies dans cette newsletter. A ce titre, aucune déclaration ou garantie, implicite ou explicite, n'est donnée quant à la sincérité, l'exactitude, l'exhaustivité ou la véracité des informations, opinions, prévisions, projections et/ou estimations contenues dans la présente newsletter. EuroLand Corporate, ni aucun de ses membres, dirigeants, employés ou conseillers, ni toute autre personne n’accepte d’être tenu d’une quelconque responsabilité (en raison d’une négligence ou autrement) pour tout préjudice de quelque nature que ce soit qui résulterait de l'utilisation de la présente newsletter, de son contenu, de son exactitude, de toute omission dans la présente newsletter, ou encore lié d'une quelconque manière à la présente newsletter.
La présente newsletter ne peut être reproduite, communiquée ou diffusée, directement ou indirectement, dans son intégralité ou en partie, de quelque façon que ce soit sans l'accord d'EuroLand Corporate.
Ce document ne peut être diffusé auprès de personnes soumises à certaines restrictions. Ainsi, en particulier, au Royaume-Uni, ce document s'adresse uniquement aux personnes qui (i) sont des professionnels en matière d'investissements au sens de l'article 19(5) du Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (tel qu'actuellement en vigueur, ci-après le « Financial Promotion Order »), (ii) sont visées à l'article 49(2) (a) à (d) (« high net worth companies, unincorporated associations etc. ») du Financial Promotion Order, (iii) sont en dehors du Royaume-Uni, ou (iv) sont des personnes à qui une invitation ou une incitation à s'engager dans des activités d'investissement (au sens de la section 21 du Financial Services and Markets Act 2000) dans le cadre de l'émission ou de la cession de toutes valeurs mobilières peut être légalement communiquée, directement ou indirectement (toutes ces personnes étant dénommées ensemble, les « Personnes Habilitées »). Ce document s'adresse uniquement aux Personnes Habilitées et ne peut être utilisé par aucune personne autre qu'une Personne Habilitée. Toute personne autre qu’une Personne Habilitée doit s’abstenir d’utiliser ou de se fonder sur le présent document et les informations qu’il contient.
Ni ce document ni aucune copie de celui-ci ne peut être transmis ou distribué aux Etats-Unis d’Amérique, ou être distribués, directement ou indirectement, aux Etats-Unis d’Amérique. Tout manquement à cette restriction peut constituer une violation de la règlementation boursière des Etats-Unis d’Amérique.Ni le présent document ni aucune copie de celui-ci ne peut être transmis ou distribué au Canada, en Australie, ou au Japon. La distribution du présent document dans d’autres juridictions peut constituer une violation des dispositions légales et règlementaires en vigueur. Les personnes entrant en possession de ce document doivent s’informer et se conformer à ces lois et règlements. En acceptant de recevoir cette note de recherche, vous acceptez d’être lié par les restrictions visées ci-dessus."