Tikehau Capital

Fondé en 2004 par Antoine Flamarion et Mathieu Chabran, Tikehau Capital est un groupe mondial de gestion d’actifs alternatifs, présent dans le crédit privé, les actifs réels, le private equity et les marchés de capitaux. Depuis son introduction en Bourse en 2017, le groupe a changé de dimension : ses actifs sous gestion sont passés de moins de 10 Mds€ à 53,0 Mds€ au 31 mars 2026, en hausse de +7% sur un an.
La première force du modèle repose sur un alignement d’intérêts rare dans le secteur. Tikehau Capital investit son propre bilan dans les stratégies proposées à ses clients-investisseurs. À fin 2025, 3,1 Mds€ de fonds propres étaient ainsi investis aux côtés de ces derniers. Cet engagement est renforcé par un capital détenu à 56% par les fondateurs et le management. Dans un métier où la confiance, la performance et la discipline d’investissement sont déterminantes, ce principe constitue un véritable avantage compétitif : Tikehau Capital partage directement les risques et les résultats des investissements réalisés pour ses clients-investisseurs.
Le deuxième pilier du dossier repose sur une trajectoire de collecte particulièrement solide. Après avoir franchi pour la première fois le seuil de 10 Mds€ de collecte brute en 2025, Tikehau Capital a poursuivi sa dynamique au premier trimestre 2026. La collecte nette a atteint 1,0 Md€ sur les stratégies de marchés privés et 0,7 Md€ au total, après prise en compte d’une décollecte de 315 M€ sur les stratégies de marchés de capitaux. Sur douze mois, la collecte nette ressort à 7,0 Mds€. Le crédit reste le principal moteur, tandis que les encours de private equity progressent de 19% sur un an. Pour la période 2026-2029, le groupe vise plus de 34 Mds€ de collecte nette cumulée.
Cette croissance doit désormais se traduire par une accélération de la rentabilité. Après plusieurs années consacrées à construire une plateforme internationale, Tikehau Capital entre dans une phase de récolte. La marge opérationnelle de la gestion d’actifs a atteint 41% en 2025, avec un niveau de 46% au second semestre. Le groupe vise une marge comprise entre 45% et 50% à horizon 2029. Le levier opérationnel est important : la taille des fonds et les commissions peuvent progresser sans que les charges augmentent dans les mêmes proportions.
Tikehau Capital est également positionné sur des marchés en pleine expansion. Le retrait progressif des banques de certains financements favorise le développement du crédit privé, tandis que les investisseurs cherchent à diversifier leurs allocations vers les actifs non cotés. En private equity, le groupe s’appuie sur des stratégies de long terme consacrées notamment à la décarbonation, à l’aéronautique et à la défense ou encore à la cybersécurité. Au 31 mars 2026, les stratégies dédiées à la décarbonation atteignaient 2,6 Mds€ d’encours, contre 0,6 Md€ pour l’aéronautique et la défense.
Le groupe dispose enfin d’un réservoir de valeur encore imparfaitement reflété par le marché. Au 30 septembre 2025, Tikehau Capital comptabilisait 220 M€ de revenus de performance non réalisés, dont environ 160 M€ devraient arriver à maturité d’ici 2029. Le premier trimestre 2026 a déjà illustré sa capacité à cristalliser la valeur de ses investissements : la cession de Schroders a généré 179 M€ de revenus, pour un TRI brut de 64% et un multiple brut de 1,65x sur la durée de détention.
Avec une collecte solide, une rentabilité en amélioration et un alignement d’intérêts au cœur de son modèle, Tikehau Capital présente un profil attractif pour s’exposer à la croissance des actifs alternatifs. Pour rappel nous avons un objectif de cours de 25,9€ sur la valeur, traduisant un upside de +44% par rapport au cours de clôture du vendredi 17/07.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
ABC arbitrage - Le pari rémunéré sur la volatilité

ABC arbitrage est un objet boursier à part : une maison quantitative fondée en 1995, qui conçoit et exploite des stratégies d'arbitrage sur actifs liquides à l'échelle mondiale: actions, futures sur indices, volatilité, matières premières, taux.
Le principe n'est pas de parier sur la direction des marchés, mais de capter les écarts de prix injustifiés entre instruments convergents. Et derrière l'étiquette « arbitrage » se cache non pas une recette unique mais une palette de stratégies systématiques : arbitrage statistique, retour à la moyenne, suivi de tendance, event-driven sur les opérations de M&A, arbitrage de dérivés. Le tout adossé à des modèles propriétaires et à une exécution ultra-rapide.
Ces stratégies n'ont pas toutes le même comportement, mais elles partagent un dénominateur : elles tendent à mieux performer quand les marchés s'agitent. La volatilité n'est pas une garantie de résultat, mais elle en reste le principal carburant. Et en 2026, elle ne manque pas.
D'abord, ce qui rassure : la régularité. Avec la performance de 2025, le groupe aligne sa 31ᵉ année consécutive de ROE moyen supérieur à 15 %. Le millésime a affiché un PAC de 59,7 M€ (+15 %) pour un résultat net part du groupe de 25,1 M€. En repli facial vs 2024 (26,8 M€), mais celui-ci portait des exceptionnels : retraité, le BNPA a progressé de près de +19%, à 0,42 €, pour un ROE de 14,8%. Le dividende a également été maintenu à 0,34 €, soit un peu plus de 6% de rendement.
La seule ombre au tableau est la suivante: la collecte ne suit pas. Malgré des fonds qui surperforment régulièrement les marchés, les encours gérés pour compte de tiers (et investis dans les mêmes stratégies que les fonds propres de la société) sont ressortis à 245 M€ au 1ᵉʳ mars 2026, sous les objectifs. Tant qu'ils ne décollent pas, le modèle reste une rente adossée à la volatilité, pas une machine de croissance.
C'est ce que vise à corriger le nouveau plan Momentum 2028 : diversification des revenus et croissance des encours, au prix de 15 à 25 M€ d'investissement sur trois ans, conditionnés à l'atteinte de résultats. Et le calendrier aide : à fin mai, le Rythme d'Activité ressort plus de 70 % au-dessus de sa moyenne mensuelle 2025. Les tensions géopolitiques du printemps ont rappelé que le terrain de jeu reste favorable.
La meilleure façon de lire le dossier, c'est donc de le voir comme un hedge rémunéré contre la volatilité de marché. Là où une couverture classique coûte une prime, ABC arbitrage paie pour la détenir, avec un rendement supérieur et une rentabilité des capitaux propres au-dessus du coût du capital. À cette couverture portée positivement s'ajoute une optionalité gratuite : si Momentum 2028 parvient à débloquer la collecte, le titre cessera d'être une simple rente cyclique pour devenir une valeur de croissance, avec un important re-rating à la clé.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
Bilendi - Le tournant de l'IA
Fondée en 1999 par Marc Bidou, son actuel PDG, sous le nom de Maximiles puis rebaptisée Bilendi en 2014, la société est cotée sur Euronext Growth Paris depuis 2005. En vingt-cinq ans, elle s’est hissée parmi les quatre leaders mondiaux de la collecte de données pour les études de marché, aux côtés de Dynata, Prodege et Norstat, tout en restant le seul acteur coté de ce marché oligopolistique.
Le cœur du modèle de Bilendi repose sur un actif rare et difficilement réplicable : un portefeuille de panels propriétaires couvrant 44 pays et regroupant plus de 4 millions de panélistes, profilés selon plus de 300 critères. Constituer puis fidéliser de tels panels dans plusieurs pays exige des investissements de long terme qui découragent toute nouvelle entrée et constituent une véritable barrière à l’entrée. Le groupe sert aujourd’hui près de 2 700 clients (agences et instituts d’études, agences médias, cabinets de conseil, entreprises) au travers de 21 bureaux répartis dans 18 pays et plus de 620 collaborateurs.
À l’inverse d’un institut généraliste, Bilendi s’est historiquement concentré sur le maillon le plus technique et le plus stratégique de la chaîne de valeur : l’accès aux répondants qualifiés, la gestion du terrain, le contrôle qualité et le traitement des réponses. Un savoir-faire pointu, bâti dans la durée, qui devient un avantage concurrentiel croissant à l’ère de l’IA, où la donnée humaine vérifiée n’a jamais eu autant de valeur.
Le groupe engage aujourd’hui un tournant stratégique majeur : passer du statut de fournisseur de terrain à celui de plateforme d’insights intégrée et AI-native, capable de couvrir l’intégralité de l’étude, de la conception du questionnaire jusqu’au rapport final. Cette ambition s’incarne dans BARI, son moteur d’IA propriétaire, et dans la Bilendi Platform, sa solution self-service.
Ce repositionnement s’appuie sur plusieurs relais de croissance clairement identifiés. La transformation IA, d’abord, avec le déploiement de BARI et de la Bilendi Platform, qui adresse un marché du self-service en plein essor (+14,3 % par an, contre +1,8 % seulement pour les panels traditionnels). L’élargissement du marché adressable aux corporates, ensuite, avec un potentiel estimé à 10 000 à 15 000 clients, contre 2 700 aujourd’hui. L’intégration de Netquest, acquis début 2025 auprès de NielsenIQ pour 54 M€, qui ouvre l’Ibérie et 19 pays d’Amérique Latine et porte désormais à plus de 80 % la part des revenus réalisés hors de France. Et enfin une politique M&A disciplinée, qui pourra reprendre une fois le levier réduit.
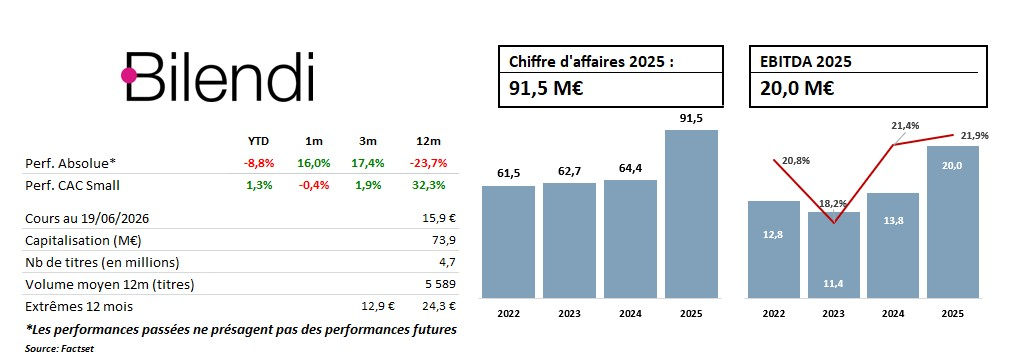
L’exposition à ces marchés porteurs se traduit déjà dans les fondamentaux. En 2025, le chiffre d’affaires a bondi de +42,2 % à 91,5 M€, porté par Netquest, avec un EBITDA de 20 M€ (+45 %), soit une marge de 21,9 %, et un résultat net ajusté de 7,6 M€ (+47,5 %). Sur dix ans, la trajectoire est remarquable, avec un TCAM de +19,7 %, le chiffre d’affaires étant passé de 12,7 M€ en 2014 à 91,5 M€ en 2025, à parts égales entre croissance organique et acquisitions ciblées. Engagé dans un plan stratégique jusqu’en 2030, le groupe vise 175 à 200 M€ de chiffre d’affaires et une marge d’EBITDA supérieure à 25 %, des objectifs ambitieux mais crédibles au regard du repositionnement engagé et des synergies à venir.
L’alignement des intérêts est par ailleurs solide : le fondateur Marc Bidou détient toujours 15,1 % du capital et les salariés 2,6 %, le flottant représentant 82,3 %. Seul bémol à court terme, un levier post-Netquest de 2,4x l’EBITDA qui bride temporairement la capacité de croissance externe.
En Bourse, le titre est pourtant nettement décoté. Autour de 16,5 €, Bilendi se traite à peine plus d’1x son chiffre d’affaires (EV proche de 115 M€, soit environ 1,2x les ventes 2026e), très loin des 1,9x payés par le groupe lui-même pour acquérir Netquest et de la médiane sectorielle de 2,1x observée sur les transactions récentes. Une valorisation qui ne reflète ni la qualité de l’actif, ni le potentiel de la transformation en cours.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
Mint, l'électron gratuit de la cote parisienne
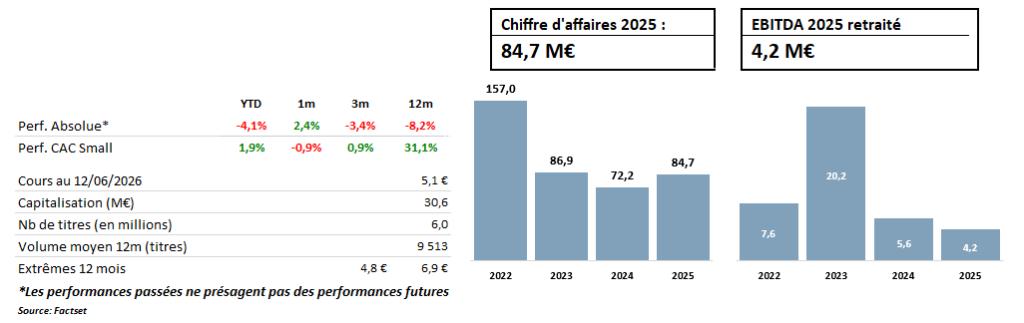
Mint coche aujourd'hui une case rare sur Euronext Growth : celle d'un fournisseur d'électricité verte dont la trésorerie nette (33,9 M€ à fin 2025) dépasse la capitalisation boursière (environ 30 M€). Soit une valeur d'entreprise négative. Dit autrement, le marché valorise négativement des actifs opérationnels qui ont généré 84,7 M€ de chiffre d'affaires en 2025 (+17,2%) et une marge d'EBITDA retraitée supérieure à 5%.
Cette anomalie tient pour l'essentiel à des résultats historiquement fluctuants, au gré des cycles énergétiques et des effets comptables hérités de la crise de 2022, qui ont brouillé la lecture de la société. Or ce facteur de décote est précisément en train de s'estomper, au moment où la société aborde l'ère post-ARENH avec un pivot BtoB qui change la nature de son profil de revenus, et une optionnalité M&A que le cours actuel offre gratuitement.
Un pivot BtoB qui transforme le profil de la société
Fournisseur digital asset-light né du pivot de l'ex-Budget Telecom vers l'énergie en 2017, Mint s'appuie sur un socle BtoC éprouvé : plus de 90 000 compteurs actifs (contre 57 000 fin 2023), une offre verte la moins chère du marché, un coût d'acquisition en baisse et un service client internalisé.
Mais le véritable moteur est désormais le BtoB, quasi inexistant il y a deux ans : 440 GWh sous contrats pluriannuels, plus de 370 contrats signés en 2025 et 160 GWh d'engagements de livraison pour 2026 (soit un quadruplement des volumes livrés en un an) dont un contrat structurant de 50 GWh/an avec le Groupe Riccobono, qui illustre la montée en gamme vers les ETI. Le statut de Responsable d'Équilibre et les différents PPA signés complètent un dispositif d'approvisionnement désintermédié, qui est un avantage structurel.
À plus long terme, Mint entend par ailleurs utiliser la fourniture comme point d'entrée vers une plateforme de services énergétiques (pilotage multi-sites, effacement, solaire), qui offrirait des revenus plus récurrents et moins exposés à la seule compétition tarifaire.
Normalisation des comptes et optionnalité M&A
Avec le bruit comptable désormais derrière elle (impacts ARENH, CoRDiS), Mint devrait retrouver un P&L lisible, permettant d'appréhender enfin la rentabilité normalisée d'un modèle aux fondamentaux solides : marché adressable en croissance structurelle (+40% de consommation électrique d'ici 2035 selon la PPE 3), BFR négatif et bilan sans beaucoup d'équivalents dans l'univers small cap.
À ce socle s'ajoute un levier que le marché ignore jusqu'à présent : la consolidation. Le secteur s'est concentré d'une quarantaine d'acteurs à 23 en sept ans. Dans ce paysage, Mint occupe une position gagnante : celle du consolidateur naturel, fort de ses 34 M€ de trésorerie et d'un track record déjà établi avec Planète Oui (120 000 clients acquis en 2022).
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
Wendel, du blason industriel à la plateforme d'asset management
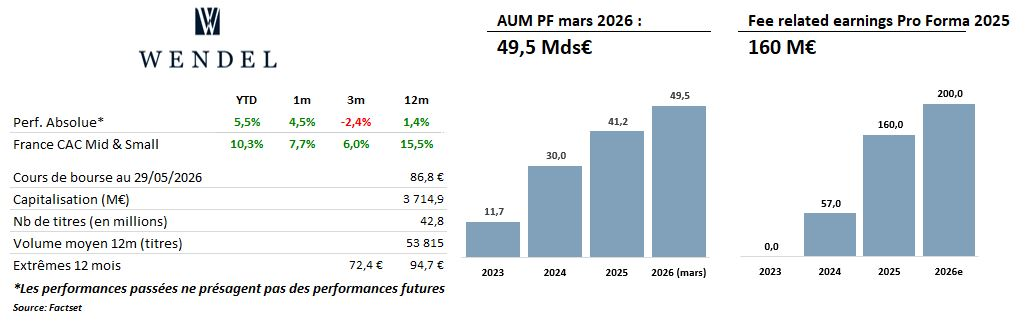
Wendel coche aujourd'hui une case rare sur la place parisienne : celle d'une holding tricentenaire en pleine mue vers un modèle d'asset manager alternatif, avec une décote sur ANR de 50,8% qui apparaît excessive au regard du nouveau profil du groupe. Depuis 2023, le groupe a enchaîné trois acquisitions structurantes (IK Partners, Monroe Capital, Committed Advisors) pour bâtir une plateforme de gestion pour compte de tiers qui pèse désormais près de 50 Mds€ pro forma. Le marché n'a pas encore digéré le changement de nature : la décote reste sensiblement au-dessus de la moyenne de notre peer group à 39%, alors même que le modèle s'éloigne progressivement de la logique patrimoniale pure pour s'arrimer à des revenus récurrents, mieux valorisés.
Un moteur de croissance désormais double
Wendel s'organise autour de deux jambes complémentaires. D'un côté, Wendel Principal Investments (WPI), l'activité historique d'investissement sur bilan, qui regroupe 5,5 Mds€ d'actifs bruts avec Bureau Veritas en pivot (15% détenus en propre, soit 1,7 Mds€). De l'autre, Wendel Investment Managers (WIM), la nouvelle plateforme de gestion qui adresse plus de 1 100 clients institutionnels avec 90% de non-recouvrement entre les trois sociétés de gestion, ouvrant un potentiel important de cross-sell. Sur 2025, WIM a généré 349 M€ de management fees et 160M€ de FRE en année pleine pro forma. La trajectoire visée par le groupe est claire : 15% de croissance organique annuelle des FRE jusqu'en 2030, portée à 20% en consolidé avec la montée progressive dans les minoritaires d'IK et Monroe. À ce socle s'ajouteront environ 300 M€ de carried interest à horizon de cycle, Wendel captant 20% du carry des nouveaux millésimes.
Une décote qui ne reflète pas le nouveau profil
À 50,8% au 31 mars 2026, la décote sur ANR de Wendel reste nettement supérieure à la moyenne sectorielle (39% hors effets techniques). Cet écart traduit une prime de complexité : ANR composite mêlant actifs cotés, non cotés et désormais activités de gestion, architecture juridique multilayer, historique d'ANR jugé volatil. Mais le précédent de l'IDI, dont la décote s'est contractée de 45% en 2022 à 20% en 2025 après le rapprochement avec Omnes et des sorties à multiples élevés, montre que le marché sait sanctionner positivement ces virages quand la lisibilité s'installe. Le peer group des asset managers cotés (Blackstone, KKR, EQT, Partners Group, ICG) se traite sur des multiples de FRE compris entre 12x et 25x, là où les holdings classiques restent valorisées en décote de leur ANR. Avec un bilan solide (LTV pro forma de 7,8 %, très en dessous du seuil de confort de 20 % des agences), un dividende en hausse de 8,5 % à 5,10 € par action et un programme de rachat représentant 9 % du capital, Wendel coche les cases d’une histoire de re‑rating crédible à mesure que la plateforme de gestion d’actifs privés gagne en taille et en lisibilité. À horizon 2030, le groupe anticipe 1,6 Md€ de retour à l’actionnaire, soit plus de 35 € par action.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
Tesmec est-il l'un des gagnants de l’électrification massive des infrastructures ?
Tesmec Group est un groupe industriel italien fondé en 1951 et basé à Bergame, spécialisé dans la conception et la fabrication de solutions technologiques avancées destinées à la construction, la maintenance et le diagnostic des infrastructures stratégiques liées à l’énergie, aux données, au ferroviaire et au transport de matériaux. Le groupe opère à travers trois divisions complémentaires, Energy (Stringing et Automation), Trenchers et Railway, et bénéficie d’un positionnement différencié sur des marchés de niche mondiaux caractérisés par de fortes barrières à l’entrée, une expertise technologique reconnue et une exposition privilégiée à des zones géographiques engagées dans d’importants programmes de modernisation des infrastructures.
Au cours des dernières années, Tesmec a progressivement achevé une phase de transformation centrée sur des investissements stratégiques destinés à soutenir sa croissance de long terme, d’abord via le renforcement de ses technologies et de ses capacités industrielles, puis à travers le soutien du besoin en fonds de roulement et l’expansion commerciale. Cette phase s’est accompagnée d’une discipline financière accrue, d’initiatives d’optimisation industrielle et de rationalisation de la chaîne d’approvisionnement, incluant notamment des opérations stratégiques telles que la déconsolidation de l’activité location de Groupe Marais ainsi que l’opération de club-deal. Le groupe entre désormais dans une nouvelle phase orientée vers la montée en puissance opérationnelle, une croissance rentable et une génération de trésorerie progressivement plus soutenue.
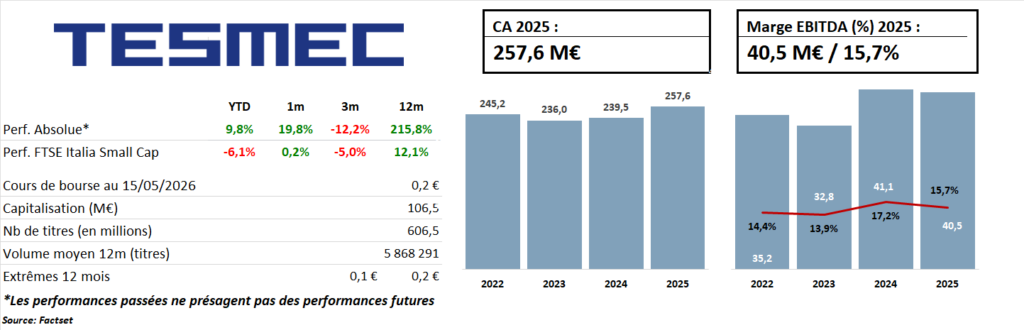
Cette transition devient de plus en plus visible dans les performances opérationnelles. Les résultats du T1 2026, publiés le 8 mai, ont confirmé l’accélération de la trajectoire de croissance de Tesmec. Le chiffre d’affaires a atteint 65,9 M€, en progression de +7,4% sur un an, porté principalement par la division Energy dont les ventes ont progressé de +31,9%, avec une contribution particulièrement dynamique du segment Stringing (+43,8%). L’EBITDA s’est établi à 10,1 M€ (+6,4% sur un an), soit une marge solide de 15,3%, tandis que le groupe a enregistré un bénéfice net positif de 1,1 M€ contre une perte nette de -1,4 M€ au T1 2025, confirmant la matérialisation progressive du levier opérationnel à l’échelle de la plateforme.
Le principal fait marquant du trimestre réside dans la forte progression du carnet de commandes total, qui atteignait 473,8 M€ au 31 mars 2026, contre 358,8 M€ un an plus tôt et 416,2 M€ à fin FY25. Cette hausse de +32% sur un an reflète une demande structurellement robuste sur les marchés finaux adressés par Tesmec et valide le positionnement du groupe au sein de programmes stratégiques d’investissement dans les infrastructures à cycle long. La division Energy contribuait à elle seule à hauteur de 239,9 M€ de backlog, dont 185,3 M€ pour le segment Automation. Par ailleurs, la division Railway affichait un carnet de commandes de 160,8 M€, en hausse de +41% sur un an, soutenu par l’intégration progressive du contrat majeur de 71 M€ signé en mars 2026 avec les chemins de fer slovènes.
Le désendettement se poursuit de manière régulière, avec une dette financière nette post-IFRS 16 ramenée à 126,0 M€ au 31 mars 2026, contre 130,4 M€ à fin FY25 et 152,6 M€ un an auparavant. Le management a réitéré son objectif de poursuite de la réduction de l’endettement sur le reste de l’exercice, soutenue par l’amélioration de la rentabilité opérationnelle, une gestion disciplinée du besoin en fonds de roulement et une conversion de trésorerie progressivement plus élevée.
Selon nous, la thèse d’investissement sur Tesmec repose sur la convergence de plusieurs catalyseurs encore largement sous-estimés par le marché. 1/ La montée en puissance du backlog Automation au cours des prochains trimestres devrait progressivement se traduire dans le chiffre d’affaires, à mesure que les contrats pluriannuels remportés en 2025 entreront en phase d’exécution, tandis que le groupe continue d’élargir son pipeline commercial. 2/ Les nouveaux contrats remportés avec Terna et Enedis dans l’activité Energy-Automation confirment la forte dynamique commerciale de la division et renforcent le positionnement de Tesmec au cœur du cycle de modernisation des réseaux électriques européens. 3/ La division Trenchers présente un potentiel significatif de redressement des marges, avec une rentabilité actuellement située à 11,8% contre une fourchette historique de 17–18% ; une normalisation à elle seule représenterait plusieurs millions d’euros d’EBITDA additionnel. Enfin, 4/ l’expansion internationale en cours de la division Railway, notamment sur l’ensemble des marchés européens d’infrastructures ferroviaires, constitue un relais de croissance additionnel à moyen terme.
À 0,18 € par action, Tesmec se traite sur la base d’un multiple estimé de 5,6x l’EBITDA FY26, une valorisation qui nous semble structurellement déconnectée à la fois de la qualité et de la visibilité du profil de carnet de commandes du groupe, mais également de l’amélioration progressive de sa rentabilité, de sa trajectoire de désendettement et de son potentiel croissant de génération de trésorerie.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
Redelfi, la pépite italienne des projets BESS.
Dans un monde où la transition énergétique redessine les infrastructures électriques, Redelfi s'impose discrètement comme l'un des acteurs incontournables en Italie. Fondée en 2008 à Gênes par Davide Sommariva, cette small cap italienne cotée sur Euronext Growth Milan s'est recentrée avec brio sur un seul métier : le développement pur de projets de stockage d'énergie par batteries, les fameux BESS (Battery Energy Storage Systems).
Un modèle scalable à forte marge
Redelfi ne construit pas, n'exploite pas. Elle développe. Du terrain vierge jusqu'au stade Ready-to-Build, elle prend en charge l'ensemble du processus : identification foncière, études d'impact, raccordement réseau, permis administratifs, avant de céder ses projets clé en main à des fonds d'infrastructure ou des industriels. Ce positionnement exclusivement amont lui permet de capter la création de valeur maximale tout en limitant drastiquement l'intensité capitalistique.
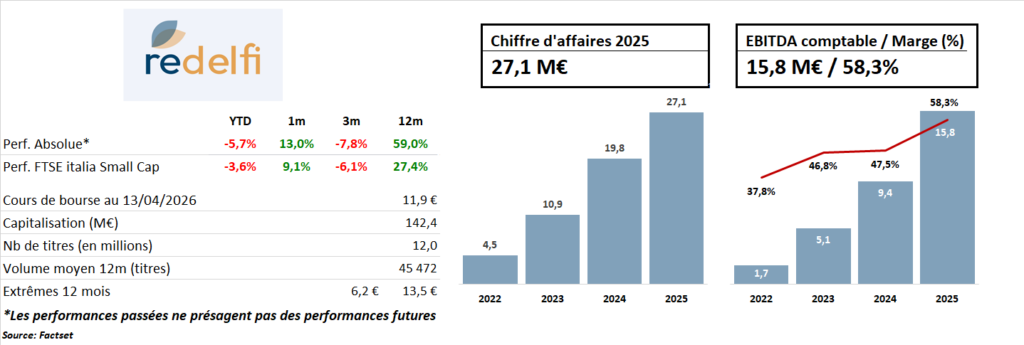
La rémunération repose sur deux piliers : des Development Service Agreements (DSA) facturés à l'atteinte de jalons contractuels, et des cessions de projets arrivés à maturité. Résultat : une marge d'EBITDA de 58,3% en 2025, un chiffre d'affaires en croissance de +36,6% à 27,1 M€, et un TCAM de +56,5% depuis l'IPO de 2022.
Un pipeline de 9 GW, des projets proches de la monétisation
Le portefeuille de Redelfi dépasse aujourd'hui 9,1 GW répartis entre l'Italie (~70%) et les États-Unis. Deux actifs cristallisent l'attention des investisseurs : Bright Storage (~3,3 GW, co-développé avec Flash SpA/WRM Group) et Redelfi 1 (~1 GW, détenu à 100% par Redelfi), tous deux au stade Gate 5 et en attente des autorisations finales pour décrocher le statut Ready-to-Build. Pour Redelfi 1, un accord de vente est d'ores et déjà signé avec un investisseur britannique, garantissant un minimum de 35 M€ de revenus sur trois ans.
Deux marchés en hypercroissance
Le BESS est en pleine effervescence. Selon BloombergNEF, les capacités mondiales de stockage devraient être multipliées par vingt d'ici 2035, soit un TCAM de ~30%. L'Italie, deuxième marché européen, offre un terrain particulièrement fertile, porté par les mécanismes contractuels de Terna (MACSE, capacity market) qui garantissent des revenus sécurisés sur 10 à 15 ans aux exploitants. En parallèle, l'entrée de Redelfi sur le marché des data centers via un contrat avec WRM Group ouvre un second relais de croissance, avec un modèle calqué sur celui du BESS : développement amont, faible consommation de capital, revenus contractuels progressifs.
Une valorisation encore attractive
Au cours actuel (11,86 €/action), Redelfi capitalise 142,4 M€, soit un potentiel d'upside de +18% au regard de notre objectif de cours de 14 €/action. Le bilan, bien qu’en phase d'investissement, reste maîtrisé avec un levier dette nette/EBITDA de 1,9x, voué à se résorber rapidement dès 2027 avec la monétisation du pipeline.
Redelfi offre une exposition directe à la révolution du stockage d'énergie, avec une équipe dirigeante au track record éprouvé et un pipeline proche de la conversion en cash.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
Sword Group
Fondée en 2000 par son actuel PDG Jacques Mottard, Sword Group est une ESN à suivre de près. Depuis près de 25 ans, elle s’est faite une place de choix dans le domaine du conseil technologique, avec une stratégie claire : se concentrer sur des missions à forte valeur ajoutée pour des clients exigeants, souvent dans des secteurs sensibles ou fortement régulés.
Le groupe s’appuie sur une organisation agile, en business units, qui lui permet de rester proche de ses clients et de s’adapter aux spécificités locales ou sectorielles. Ce modèle décentralisé favorise la réactivité, l’expertise ciblée, et une excellente exécution opérationnelle.
À l’inverse de certaines ESN généralistes, Sword se positionne principalement sur des sujets complexes : transformation numérique d’administrations publiques, cybersécurité, traitement de données critiques, architecture logicielle sur mesure… Autant de missions qui nécessitent un savoir-faire pointu, une compréhension fine des enjeux métiers et une forte capacité d’engagement dans la durée.
Ce positionnement sélectif s’appuie aujourd’hui sur plusieurs relais de croissance clairement identifiés :
- Le Royaume-Uni, où Sword est bien implantée dans le secteur de l’énergie où elle travaille avec l’ensemble des 10 principaux acteurs. Le groupe dispose également d’une forte dynamique liée à la transition énergétique ;
- Le Moyen-Orient, tiré par les méga-projets d’infrastructures numériques (Smart Cities comme NEOM, plateformes de données publiques, cybersécurité) ;
- Les institutions européennes, où Sword est désormais un acteur central sur des contrats longs et stratégiques.
- La Suisse, avec un portefeuille solide auprès des organisations internationales basées à Genève.
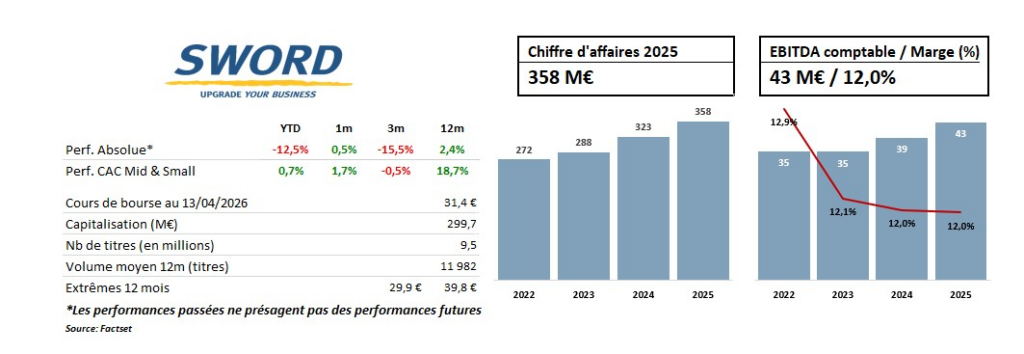
L’exposition de Sword à des marchés en forte croissance lui permet d’afficher une évolution très positive de ses fondamentaux. En 2025, le groupe a enregistré un chiffre d’affaires de 357,7 M€, en progression organique de +12,3%, avec une marge d’EBITDA de 12,0%, signe d’une activité bien maîtrisée. Au passage le groupe a très largement surperformé les autres ESN dont le marché français est ressorti en baisse de près de -2% en 2025. Engagé dans un plan stratégique jusqu’en 2028, le groupe affiche un objectif ambitieux : une croissance organique annuelle moyenne à deux chiffres entre 2025 et 2028 tout en préservant une marge d’EBITDA de 12%. Pour le moment, Sword tient la cadence et affiche une dynamique commerciale remarquable avec un backlog de 704,5 M€ (+10% YoY) représentant presque deux ans de budget.
Au-delà de son positionnement, la croissance de Sword est alimentée par un modèle basé sur l’alignement des intérêts des managers de business units à leurs performances : les share deals. Pour se faire, la société a crée un fonds d’investissement dédié dont les parts sont souscrites par les managers. Après une période généralement comprise entre 3 et 5 ans, les plans prévoient un rachat de leurs parts par le fonds. Ce mécanisme contribue efficacement à la bonne performance des business units.
Avec une trésorerie de près de 60 M€, le groupe dispose d’une puissance feu financière importante qui lui donne les moyens de saisir des opportunités de croissance externe sans déséquilibrer sa structure. Cela permet aussi à la société de mener une politique de dividende généreuse avec un rendement avoisinant 5%.
En Bourse, le titre est cependant sous-valorisé. À 31,9 €, Sword affiche une capitalisation de 358 M€, soit un multiple PER 2026 de 10,3x, en dessous des sociétés comparables (présentées dans le graph ci -dessous avec Sword en bleu), exhibant pourtant des fondamentaux bien moins rutilants.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
Streamwide
Streamwide est un éditeur français de logiciels actif depuis plus de vingt ans dans les communications critiques. Le groupe développe des solutions sécurisées de communication en temps réel intégrant voix, vidéo, messagerie et géolocalisation, principalement à destination des acteurs de la sécurité publique (pompiers, gendarmes), de la défense et, plus marginalement, des entreprises. Son positionnement s’inscrit dans une transformation structurelle du secteur, marquée par la migration progressive des réseaux radio professionnels traditionnels vers les infrastructures cellulaires 4G et 5G.
La crédibilité technologique du groupe a été fortement renforcée lors des Jeux Olympiques de Paris 2024, où sa plateforme a été utilisée par plus de 27 000 agents avec plusieurs millions d’échanges, sans interruption de service. Cette démonstration à grande échelle constitue un point d’inflexion, validant la capacité de la technologie à remplacer les anciens systèmes de communication utilisés par les forces de sécurité dans des conditions réelles. Dans ce contexte, la sélection par AT&T en 2025 pour équiper le réseau FirstNet représente une avancée stratégique majeure. Ce réseau national, dédié aux services d’urgence américains, couvre plus de 30 000 organisations. Le contrat, structuré sous forme d’abonnement, a généré 1,4 M€ de revenus récurrents dès 2025 et ouvre un potentiel de marché estimé autour de 100 M€ à terme. L’annonce d’un premier contrat aux Philippines début 2026 confirme par ailleurs la capacité du groupe à s’étendre au-delà de ses marchés historiques, en s’appuyant sur ces références.
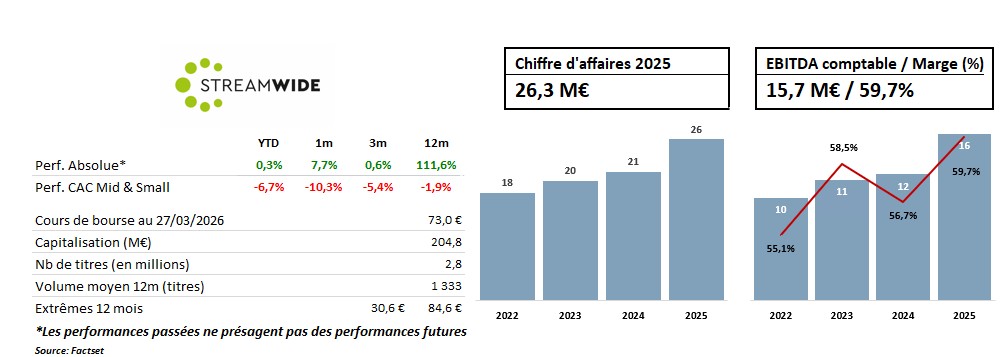
Les résultats 2025 traduisent une accélération nette de la trajectoire. Le chiffre d’affaires atteint 26,3 M€, en progression de 25% par rapport à 2024, porté par la dynamique des plateformes et le démarrage du projet FirstNet. La rentabilité reste élevée avec un EBITDA de 15,7 M€, soit une marge de 60%, et un résultat net de 6,3 M€ en croissance de 33% reflétant l’action du levier opérationnel. La part des revenus récurrents progresse rapidement, en particulier les abonnements qui atteignent 1,9 M€ après une croissance de 285%, améliorant la visibilité future. L’Amérique du Nord devient un moteur de croissance, représentant désormais 28% du chiffre d’affaires contre 9% un an plus tôt, tandis que l’international atteint 39% du total.
La structure financière est solide, avec une trésorerie nette positive de 13,9 M€, en hausse de 7,1 M€ sur l’exercice, permettant de soutenir un effort d’investissement significatif. Les dépenses de R&D atteignent 10,7 M€ et les investissements en infrastructure 3,8 M€, en lien direct avec la préparation du déploiement à grande échelle des solutions sur FirstNet. Ces investissements, bien que pesant à court terme, positionnent le groupe pour une montée en puissance du modèle récurrent à horizon 2026 et 2027.
Dans ce contexte, Streamwide apparaît comme un acteur bien positionné sur un cycle technologique porteur, avec une validation opérationnelle de premier plan et un levier de croissance significatif aux États-Unis susceptible de changer de dimension à moyen terme. À ce jour, la valorisation du groupe reste élevée avec un multiple EV/EBITDA FY1 de 12,7x contre 9,7x pour notre échantillon de comparables. Toutefois, la marge d’EBITDA 2025 de Streamwide (58,7%) reste largement supérieure à la moyenne de l’échantillon qui s’établit à 20,5%.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
Basic Fit
Les plus sportifs d’entre vous connaissent forcément cette chaîne de salles de fitness néerlandaise à la stratégie marketing bien ficelée. Même ceux qui ont arrêté le sport après le BAC ont probablement dû croiser un des 4 millions de sacs à dos orange en Europe, visibles dans les gares, les aéroports et sur le dos des étudiants. Plongeons aujourd’hui dans le cas d’investissement de Basic-Fit.
Une croissance explosive
Basic-Fit, c'est l'histoire d'une idée simple portée très loin. Fondée aux Pays-Bas, la société a bâti son modèle sur un concept radical : une salle propre, bien équipée, pour 20-25€ par mois. Ce positionnement low-cost a d'abord conquis le Benelux, où Basic-Fit détient aujourd'hui plus de 60% de parts de marché en Belgique et entre 25 et 35% aux Pays-Bas. Puis est venu la France, l'Espagne, et depuis fin 2025 l'Allemagne via l'acquisition de la chaîne Clever Fit.
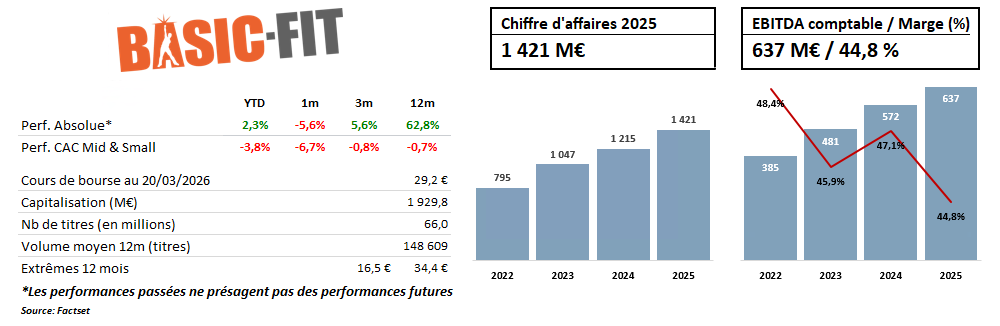
Les chiffres parlent d'eux-mêmes. De quelques centaines de clubs à l'introduction en bourse en 2016, Basic-Fit en comptait 1 716 à fin 2025, pour près de 4,8 millions de membres. Le chiffre d'affaires a plus que triplé en cinq ans pour atteindre 1,42 milliard d'euros. Une trajectoire impressionnante, et ce n'est pas terminé.
Le vrai tournant : la machine à cash s'éveille
Cette croissance remarquable n’a pourtant pas été récompensée en Bourse. En mars 2025, la société se traitait sur ses niveaux d’introduction en Bourse, autour de 17 euros. Pourquoi ?
Pendant des années, Basic-Fit a été perçu par le marché comme un gouffre financier : le groupe souhaitant absolument détenir toutes ses salles en propre, la croissance était extrêmement gourmande en dette et les flux de trésorerie systématiquement négatifs. L’ouverture d’un club nécessite plus d’un million d’euros d’investissement et met presque deux ans à être rentabilisée.
Mais le modèle est en train de basculer.
La société a pris une double décision forte : 1) ralentir le rythme d’ouverture de clubs à une centaine par an (contre 150-200 dans le passé) 2) développer un système de franchises, sur un modèle beaucoup moins gourmand en capital.
Et cela fonctionne. Au second semestre 2025, Basic-Fit a dégagé 80 millions d'euros de free cash flow, affichant un FCF annuel positif de 19 millions d'euros pour la première fois depuis des années.
Les clubs existants, arrivés à maturité, génèrent beaucoup de trésorerie qui est moins diluée par l’ouverture de nouveaux clubs que dans le passé.
Et ce n'est que le début. Pour 2026, le management prévoit une croissance de l'EBITDA de 16 à 28 %. Un catalyseur supplémentaire pourrait venir de France, où Basic-Fit supporte encore environ 35 millions d'euros de coûts liés à l'obligation d'avoir du personnel pour les horaires 24h/24. Si les autorités françaises autorisent les salles sans personnel, décision attendue très prochainement, ces coûts s'évaporeraient quasiment du jour au lendemain.
La qualité intrinsèque du modèle s'est aussi sensiblement améliorée. La durée moyenne de rétention d'un membre est passée de 15 mois à l'époque de l'IPO à 25 mois aujourd'hui, soit le double de la moyenne sectorielle. Moins de churn, c'est moins de dépenses marketing pour recruter, et davantage de revenus récurrents.
Malgré le bon parcours des 12 derniers mois, au cours actuel d'environ 30 euros, le marché continue de percevoir Basic-Fit comme une société endettée et peu rentable. Alors même que la génération de trésorerie devrait dépasser les 220 millions d’euros en 2027, pour une capitalisation inférieure à 2 milliards d’euros.
C'est précisément ce décalage entre perception et réalité qui constitue l'opportunité. La transformation est en cours, les preuves s'accumulent, et l'histoire commence à peine à être comprise.
Chez Erasmus AM, nous sommes actionnaires de Basic-Fit et nous suivons l'évolution de la thèse avec conviction.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."