Ce mois-ci, notre Golden Stock met en lumière une entreprise française qui a réussi à se réinventer pour accompagner la transformation du marché de la télévision et du streaming : Netgem.
Historiquement spécialisé dans les box internet, Netgem a progressivement fait évoluer son modèle vers les services numériques et la distribution de contenus. Avec sa plateforme Netgem.tv, le groupe permet aux opérateurs télécoms de proposer à leurs abonnés une offre combinant télévision en direct, plateformes de streaming et services de divertissement.
Ce repositionnement stratégique a profondément transformé son modèle économique, désormais fondé sur des revenus majoritairement récurrents (77 % en 2025). Une évolution qui s'accompagne d'une amélioration de la qualité des revenus, d'une rentabilité renforcée et d'une meilleure génération de trésorerie.
Dans un marché marqué par la multiplication des plateformes de streaming et la recherche d'offres toujours plus accessibles, Netgem entend tirer parti de son expertise technologique et de partenariats stratégiques, notamment avec Vodafone au Royaume-Uni, pour accélérer son développement.
🎥Qui mieux que son dirigeant pour parler de Netgem ?
À l'occasion du Golden Stock, les dirigeants de Netgem échangent avec Marc Fiorentino sur la transformation du groupe, passé de fabricant de box internet à fournisseur de plateformes de divertissement, et sur ses ambitions dans un marché du streaming en pleine évolution.
Un entretien qui revient sur les fondamentaux de Netgem : 31,7 M€ de chiffre d'affaires en 2025, une marge brute de 72 %, des revenus récurrents représentant 77 % de l'activité et une structure financière solide, avec une trésorerie nette positive.
Du développement de la plateforme Netgem.tv au lancement de l'offre Vodafone TV au Royaume-Uni, en passant par la montée en puissance des abonnements et les opportunités de croissance internationale, cet échange permet de mieux comprendre les moteurs de développement du groupe et sa stratégie de création de valeur à long terme.
🎥 Présentation du Golden Stock par notre analyste Victor Lamarre
Au-delà de l'entretien avec les dirigeants de Netgem, Victor Lamarre propose une lecture plus détaillée du dossier et de ses perspectives boursières.
Il revient notamment sur :
Un virage stratégique réussi, avec un modèle désormais centré sur les services et les revenus récurrents, qui représentent 77 % de l'activité en 2025.
Un retour attendu à la croissance, avec un chiffre d'affaires estimé à 33,8 M€ en 2026 (+6,5 %) et une marge d'EBE anticipée à près de 23 % en 2027.
Une valorisation attractive, avec un objectif de cours de 1,50 €, soit un potentiel de hausse de 47 % par rapport au cours du 14 octobre 2026.
Une analyse complémentaire pour replacer Netgem dans une logique d'investissement, en croisant transformation du modèle économique, amélioration attendue de la rentabilité et potentiel de développement auprès des grands opérateurs télécoms européens.
Dans le petit univers des producteurs d’énergie bas carbone cotés, La Française de l’Énergie (FDE) offre cette rentrée un paradoxe cruel : celui d’un groupe dont les actifs n’ont jamais aussi bien tourné, mais qu’un accident de salle de marché menace de faire dérailler.
Sur le plan opérationnel, la trajectoire reste solide. Le chiffre d’affaires de l’exercice 2026, clos fin juin, s’établit à 29,1 M€, en léger repli de 4%, dans un environnement de prix moins porteur. Surtout, la convention Gaz de Mines signée en janvier avec l’État commence à porter ses fruits. Elle ouvre l’accès à 18 ouvrages supplémentaires dans le bassin minier du Nord, en plus des 4 déjà exploités. La production a démarré sur deux unités à Angres, Rouvignies doit suivre, et 16 unités acquises en début d’année viennent s’ajouter aux 15 déjà installées, toutes adossées à l’obligation d’achat EDF. En Norvège, l’usine de Romerike, déficitaire avant sa reprise, est désormais rentable et devrait générer plus de 5 M€ de revenus annuels.
Le problème vient d’ailleurs : une sur-couverture du portefeuille gaz, c’est-à-dire des volumes vendus à terme au-delà de la production. L’erreur a été prise à revers par la flambée du TTF, qui cotait environ 31 €/MWh fin février et a dépassé 74 €/MWh début septembre sous l’effet des tensions au Moyen-Orient.
Au 30 septembre, les pertes réalisées atteignaient 7,6 M€, contre 3,8 M€ fin juin, et la perte latente 25,8 M€. La société négocie avec la contrepartie concernée. Ces pertes pèsent sur un bilan déjà tendu par plus de 65 M€ d’investissements sur l’exercice.
Le management a dégainé un plan complet en réponse. Il comprend des cessions (activité solaire, terrain industriel, actif norvégien), des réductions de coûts, une tranche additionnelle de Green Bond de 10 M€ souscrite par Edmond de Rothschild AM, un audit externe et l’arrivée de trois administrateurs indépendants. Les objectifs stratégiques sont toutefois rééchelonnés : un nouveau plan à horizon FY2032 sera présenté d’ici l’AG du 10 décembre.
Le marché, lui, n’a pas attendu. Après deux séances de baisse à -14 % puis -9,5 % en juillet, le titre a encore dévissé de près de 19 %, à moins de 15 €, soit une division par deux depuis juin. Les résultats annuels du 20 octobre diront si FDE peut absorber le choc seule, ou si ses actionnaires historiques devront remettre la main à la poche.
Les marchés ont parfois besoin d’un symbole. En juin, ils l’ont trouvé avec SpaceX. L’entreprise d’Elon Musk a réalisé la plus grande introduction en bourse de l’histoire, avec 75 Mds$ d’actions initialement proposées aux investisseurs, puis plus de 85 Mds$ finalement levés après l’exercice de l’option de surallocation par les banques.
Le plus spectaculaire n’est peut-être même pas là. Dans ses premières séances cotées, l’action SpaceX s’est envolée de près de +50%, au point de dépasser temporairement la capitalisation d’Amazon (située autour de 2 500 Mds$). Le contraste est vertigineux et interroge sur la valorisation de ce champion de l’espace. En effet, en 2025, Space X a enregistré un chiffre d’affaires de 19 Mds$, contre plus de 700 Mds$ pour Amazon, le tout avec une rentabilité opérationnelle négative.
Autrement dit, le marché ne valorise pas SpaceX pour sa taille actuelle, mais pour la place qu’elle pourrait occuper demain.
C’est précisément ce qui rend le dossier fascinant. SpaceX n’est plus seulement regardée comme une entreprise spatiale. Elle coche plusieurs cases qui font rêver les investisseurs. Les fusées, les satellites, Starlink, les infrastructures de données, l’intelligence artificielle et, bien sûr, Elon Musk. Le récit est puissant, presque parfait pour un marché à la recherche des champions de la prochaine décennie.
Mais SpaceX n’est pas un cas isolé. Depuis quelques semaines, les levées de fonds dans la tech et l’IA s’enchaînent à un rythme impressionnant. Près de 150 Mds$ auraient été levés en quelques jours par les grands noms du secteur, en actions comme en dette. Nvidia a placé 25 Mds$ d’obligations, avec plus de 85 milliards de dollars d’ordres. Anthropic aurait emprunté 35 Mds$ auprès de Blackstone et Apollo. Amazon, Alphabet, Meta ou Oracle ont eux aussi sollicité les investisseurs pour financer leurs besoins massifs.
Pourquoi un tel appétit ? Parce que la course à l’IA coûte très cher. Il faut acheter des puces, construire des centres de données, recruter les meilleurs talents, sécuriser de la puissance de calcul et rester dans le peloton de tête. Dans ce contexte, les marchés ne financent plus seulement des résultats actuels. Ils financent une place dans la prochaine révolution industrielle.
L'acquisition de Cursor par Space X illustre ce changement de dimension. Le rachat, valorisé 60 Mds$, a été réglé en actions, sans consommation immédiate de cash. Après son envolée boursière, le groupe dispose désormais d’une monnaie d’acquisition très puissante pour accélérer dans l’IA. Mais cette force dépend directement du niveau de confiance accordé par le marché.
C’est là que le retour récent de l’action vers 160$ (c.-20% sur 5 jours) mérite d’être suivi de près. La baisse ne remet pas forcément en cause l’histoire de long terme. Elle rappelle simplement une règle de base. Même les plus beaux récits doivent finir par justifier leur prix.
SpaceX résume parfaitement le moment de marché. Les investisseurs veulent être exposés à l’IA, aux infrastructures critiques et aux plateformes capables de dominer demain. Mais après l’euphorie initiale, une nouvelle phase commence. Celle où il faudra transformer la promesse en chiffres, la valorisation en résultats, et le rêve spatial en performance financière durable.
Emmanuel Macron a remis l'électrification au centre du jeu. Après le plan gouvernemental « Électrifions la France ! » dévoilé le 23 avril, le chef de l'État a réuni fin mai à l'Élysée son « équipe de France de l'électrification », composée de quelque 200 représentants d'entreprises, de fédérations et d'organismes publics.
L'ambition chiffrée est nette : ramener la part des fossiles de 58% à moins de 30% d'ici 2035, en portant l'électricité à 38% de la consommation énergétique. Derrière le récit classique de souveraineté, il pourrait il y avoir du concret.
Si l'attention médiatique se concentre naturellement sur les gros contrats (le milliard promis de Stellantis à Mulhouse, EDF, Enedis), il existe tout de même un intérêt pour l'investisseur small cap dans la chaîne d'exécution. Trois poches méritent le radar.
D'abord, l'infrastructure de recharge. L'objectif est de passer de plus de 185 000 bornes en service à 400 000 d'ici 2030, avec par exemple un investissement de 300 M€ d'Electra pour 1 000 points de charge ultra-rapides par an d'ici 2030. Tout l'écosystème d'installation, de maintenance et de pilotage électrique en bénéficie en cascade.
Ensuite, le bâtiment et le chauffage. Le volet le plus contraignant est réglementaire : dès le 1er septembre 2026, les aides à la rénovation d'ampleur des maisons individuelles seront conditionnées au remplacement d'une chaudière fossile. C'est un signal direct pour les fabricants et installateurs de pompes à chaleur, un sous-secteur où plusieurs valeurs cotées et candidats à la cote se positionnent.
Enfin, l'amont électrique : câbles, connectique, équipements de réseau. Sur cet aspect, la cote small cap offre des points d'entrée relativement bon marché sur les sous-traitants spécialisés.
Évidemment, un plan d'État ne fait pas une thèse d'investissement à lui seul. Les annonces de subventions sont souvent recyclées d'un communiqué à l'autre, et le risque politique (budget, alternance, recalibrage) pèse forcément sur la durabilité des aides et la crédibilité des ambitions en la matière.
Le bon réflexe n'est pas d'acheter « le thème », mais de chercher les sociétés dont le carnet de commandes est déjà adossé à cette dynamique, indépendamment des subventions et des effets d'annonce : celles qui vont gagner parce que l'électrification est structurelle, pas parce qu'un guichet politique est ouvert en la matière.
Pendant qu'on suit les annonces de Mistral et les milliards promis dans les data centers, le marché de la souveraineté numérique se structure surtout par la réglementation. La contrainte légale crée la demande, et la demande est supérieure à l'offre qualifiée.
Le 3 juin 2026, la Commission européenne a publié sa proposition de Cloud and AI Development Act (CADA), qui vise à au moins tripler la capacité des data centers de l'UE en cinq à sept ans et instaure quatre niveaux de souveraineté pour les achats cloud du secteur public. Le texte arrive dans un paysage où AWS, Microsoft Azure et Google Cloud détiennent environ 70 % du marché européen des infrastructures cloud, tandis que les fournisseurs européens sont passés d'environ 25 % de part de marché en 2017 à environ 15 % en 2025. La trajectoire est claire : sans levier réglementaire, l'écart se creuse encore.
L’IaaS souverain stricto sensu (calcul + stockage qualifiés souverains, hors SaaS et services managés) atteindrait 80,4 Md$ en 2026 (+35,6% Gartner), dont 12,6 Md$ en Europe, 16,4 Md$ en Amérique du Nord et 47,4 Md$ en Chine. À comparer aux 21,4 Md€ du cloud français en 2025 (+19% IDC) : le souverain reste marginal mais c’est le segment le plus dynamique. L’Europe dépasserait l’Amérique du Nord en 2027 (23,1 Md$).
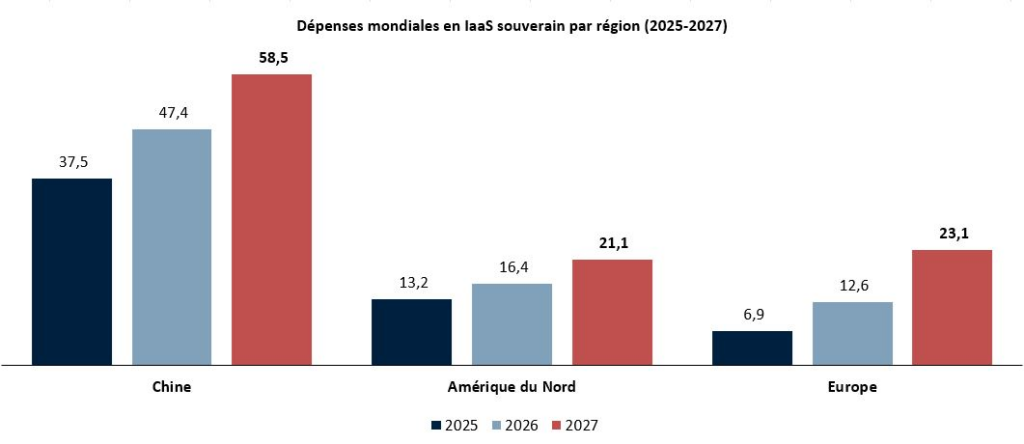
Le CADA redessine la carte
La souveraineté numérique n’est pas un segment mais une architecture en strates, où chaque couche possède son propre cadre réglementaire.
Au-dessus des infrastructures physiques, l'IaaS (Infrastructure as a Service), c'est-à-dire la couche d'hébergement et de calcul qui constitue le socle technique du cloud. C'est ici que se joue la bataille de la souveraineté. La qualification SecNumCloud impose plus de 360 critères de conformité, et depuis la doctrine « Cloud au Centre » de 2023, elle est devenue obligatoire pour héberger les données sensibles des administrations françaises. En 2026, neuf prestataires sont qualifiés, douze candidatures sont en cours. Le ticket d'entrée est tel qu'il crée une rente pour les acteurs déjà en place. OVHcloud reste le seul pure player coté en Europe sur ce créneau
Deuxième étage, le SaaS et la collaboration souveraine, terrain de prédilection de la commande publique. La DINUM déploie progressivement La Suite Numérique aux 2,5 millions d'agents publics, avec un objectif d'effectivité à 2027. Microsoft a répliqué en février 2026 avec Microsoft 365 Local Frontier France, opéré par Bleu, coentreprise détenue à 100% par Capgemini et Orange. Microsoft n'est que fournisseur technologique sous licence, Bleu opère seule ses data centers en France et garde les clés de chiffrement. C'est ce qui permet en théorie d'échapper au Cloud Act, cette loi américaine de 2018 qui autorise les autorités américaines à exiger d'une entreprise relevant du droit américain qu'elle leur communique des données qu'elle détient, où qu'elles soient stockées dans le monde. Une logique similaire vaut pour S3NS, filiale de Thales adossée à Google Cloud, qui a décroché la qualification SecNumCloud 3.2 fin 2025.
Ce modèle hybride a toutefois une limite désormais claire, et c'est l'apport majeur du CADA. Le règlement définit quatre niveaux d'assurance, du plus simple (hébergement dans l'UE, accessible aux hyperscalers américains) au plus exigeant. Le niveau 4, réservé aux données les plus sensibles (défense, santé, fonctions régaliennes), n'est ouvert qu'aux fournisseurs sous contrôle européen maîtrisant l'intégralité de leur chaîne d'approvisionnement, ce qui exclut les partenariats technologiques avec un acteur non européen. Bleu et S3NS peuvent donc prospérer jusqu'au niveau 3, mais le sommet de l'édifice reste réservé aux pure players européens.
Pourquoi le moment réglementaire change la donne
Trois textes se télescopent au niveau européen et créent un effet de cliquet difficile à inverser. Le premier, c'est le CADA évoqué plus haut, porté par la Commission européenne. Le deuxième texte, c'est la directive européenne NIS2, qui étend les obligations de cybersécurité bien au-delà de ces opérateurs critiques, à des milliers d'entreprises de taille moyenne dans des secteurs jugés essentiels. Le troisième, c'est le règlement européen DORA, qui applique une logique équivalente au secteur financier, en visant spécifiquement les prestataires informatiques dont dépendent les banques et les assureurs.
Le point commun de ces trois textes : ils s'imposent à tous les États membres et harmonisent par le haut les exigences de souveraineté et de cybersécurité, ce qui élargit mécaniquement le marché adressable des acteurs qualifiés.
À cela s'ajoute un signal politique fort : la déclaration conjointe ANSSI/BSI de mars 2026, dans laquelle les autorités de cybersécurité française et allemande s'accordent sur des critères communs de souveraineté cloud. Cet alignement entre les deux plus grandes économies de l'UE pourrait débloquer les négociations sur EUCS, le futur schéma européen de qualification cloud, jusqu'ici paralysé par les divergences nationales.
Pour les acteurs cotés qualifiés, c'est mécanique : la demande est obligatoire, l'offre est plafonnée par le rythme des qualifications, et les prix portent une prime de 20 à 50% selon les services. La rente n'est pas garantie à vie (EUCS pourrait, à terme, élargir le pool de prestataires éligibles), mais sur l'horizon 2026-2028, l'asymétrie offre/demande joue en faveur des acteurs déjà qualifiés.
L'Europe doit refaire son réseau électrique à un rythme jamais vu depuis l'après-guerre. Selon le think thank Ember, près de 120 GW de capacités renouvelables en projet dans différents pays européens sont menacés par des contraintes liées aux réseaux électriques. Un petit nombre d'acteurs cotés concentrent la capacité technique pour y répondre et les marchés ont commencé à le pricer fortement.
Pourquoi maintenant ?
Trois forces convergent et créent un appel d’air sans précédent sur l’infrastructure électrique européenne.
D’abord, les interconnexions transfrontalières. Les projets HVDC longue distance : NeuConnect entre l'Allemagne et le Royaume-Uni, Celtic Interconnector entre la France et l'Irlande, Great Sea Interconnector entre la Grèce et Chypre. Des projets qui se chiffrent à plusieurs milliards d'euros et qui ne sont qu'une fraction du pipeline ENTSO-E
L'éolien offshore ensuite. Les objectifs combinés de l'Allemagne, du Royaume-Uni, des Pays-Bas et du Danemark dépassent les 150 GW à horizon 2050, contre une trentaine aujourd'hui. Chaque gigawatt installé en mer exige des centaines de kilomètres de câbles sous-marins haute tension pour le raccordement et l'export à terre.
L'explosion des charges IA enfin. Un campus hyperscale absorbe désormais 500 MW à 1 GW, soit l'équivalent d'une ville moyenne. Le raccordement très haute tension (THT) dédié devient lui-même un projet d'infrastructure majeur.
Résultat : les opérateurs réseau européens (RTE, 50Hertz, Amprion, TenneT, Elia) ont publié des plans d'investissement chiffrés en centaines de milliards d'euros sur la décennie. Les contrats commencent à pleuvoir : NKT et Prysmian ont sécurisé conjointement 4,6 Md€ auprès de 50Hertz, et RTE a contracté pour près d'1 Md€ de câbles souterrains sur 5 200 km jusqu'en 2028.
Un oligopole, pas un marché
La caractéristique structurante de ce thème est la concentration extrême de l'offre. Sur les câbles sous-marins HVDC à 525 kV (très haute tension), segment le plus profitable, trois Européens : Prysmian, Nexans, NKT, captent l'essentiel de la valeur, face à une concurrence asiatique encore limitée (Sumitomo, LS Cable…). À leurs côtés, Cenergy Holdings (via sa filiale Hellenic Cables) joue le rôle de quatrième européen crédible, encore plus petit mais positionné sur les mêmes appels d'offres.
Les barrières à l'entrée sont massives : usines à tour de coulée verticale (300-500 M€ et prend 4-5 ans à qualifier), navires câbliers rares (chaque CLV se compte en années de carnet), qualifications opérateurs qui prennent une décennie. Prysmian a annoncé 2 Md $ d'investissements de capacité d'ici 2027, Nexans construit un navire câblier à plus de 205 M USD, NKT déploie plus de 1 Md USD entre 2023 et 2026 sur la haute tension. Tous ajoutent de la capacité, aucun ne suffit à absorber la demande.
Sur les accessoires HVDC (joints, terminaisons jusqu'à 525 kV), composants critiques sans lesquels un câble ne vaut rien, le même phénomène se retrouve. Pfisterer Holding y occupe une position de spécialiste indépendant, face à quelques intégrés (NKT en interne, Hitachi Energy).
Ce que le marché en pense déjà
Les performances boursières témoignent d'une prise de conscience récente et brutale.
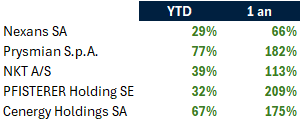
Et la même histoire vue côté valorisation : les multiples se sont re-ratés à grande vitesse.
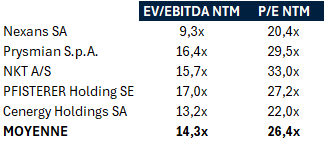
À 14x l'EBITDA et 26x les bénéfices, on est très au-dessus des multiples historiques de l'équipement électrique industriel, traditionnellement compris entre 7x et 10x l'EBITDA. Le marché a clairement basculé d'une lecture cyclique à une lecture structurelle de croissance.
Au-delà du bruit boursier, l'électrification européenne marque un changement de paradigme. Le réseau électrique cesse d'être une infrastructure mature et statique pour redevenir le chantier industriel central de la décennie.Reste l'éternel risque d'exécution : un super-cycle d'infrastructure ne se transforme en cash-flow que si les calendriers tiennent.
EuroLand Corporate, premier Listing Sponsor du marché Euronext Growth Paris, accompagne plus de 60 sociétés cotées, dont 40 en qualité de Listing Sponsor, dans leur stratégie de structuration et d’optimisation de leur communication financière.
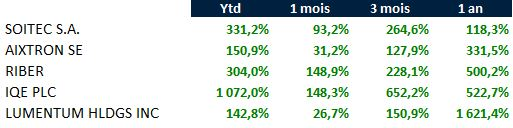
Vous les avez vus s’envoler : Riber, Soitec, IQE, Aixtron. Le mouvement s’appuie sur un changement structurel dans la chaîne de valeur des matériaux et équipements qui alimentent l’amont des semi‑conducteurs, un segment longtemps resté sous‑radar mais désormais directement tiré par l’industrialisation de la photonique.
L’événement déclencheur est venu de TSMC, qui a annoncé en avril que sa plateforme silicon photonics “COUPE” passe officiellement du développement à la production de masse cette année. C’est un signal fort : l’industrialisation des interconnexions optiques pour l’IA entre dans une phase à grande échelle. Pour les data centers, c’est un tournant comparable au passage du cuivre à la fibre dans les télécoms. Et pour les marchés financiers, cela signifie que la photonique n’est plus un pari technologique, mais un nouveau cycle d’investissement.
Les dessous des photonics
Laphotonique sur silicium repose sur une idée simple : utiliser la lumière pour transporter l’information à la vitesse maximale permise par la physique. En remplaçant ou en complétant les connexions électriques en cuivre, elle permet d’atteindre des transmissions plus rapides, plus stables et plus économes en énergie.
Dans un contexte d’accélération des investissements IA, les entreprises qui améliorent la performance des data centers voient la demande s’accélérer. Les hyperscalers renforcent leurs infrastructures ; Google intègre déjà des briques photoniques dans son cloud via l’optical circuit switching (OCS).
En fait, la photonique accélère les échanges, pas le calcul. Ce sont les interconnexions optiques qui déplacent les données entre GPU, mémoire et commutateurs beaucoup plus rapidement et avec beaucoup moins d’énergie que les liaisons électriques traditionnelles. Et les gains sont concrets et mesurables : les industriels annoncent des réductions d’énergie par bit supérieures à 50% . Autrement dit, davantage de bande passante pour moins de watts, ce qui permet de densifier les racks IA sans faire exploser la consommation ni la dissipation thermique.
Quelle chaine de valeur ?
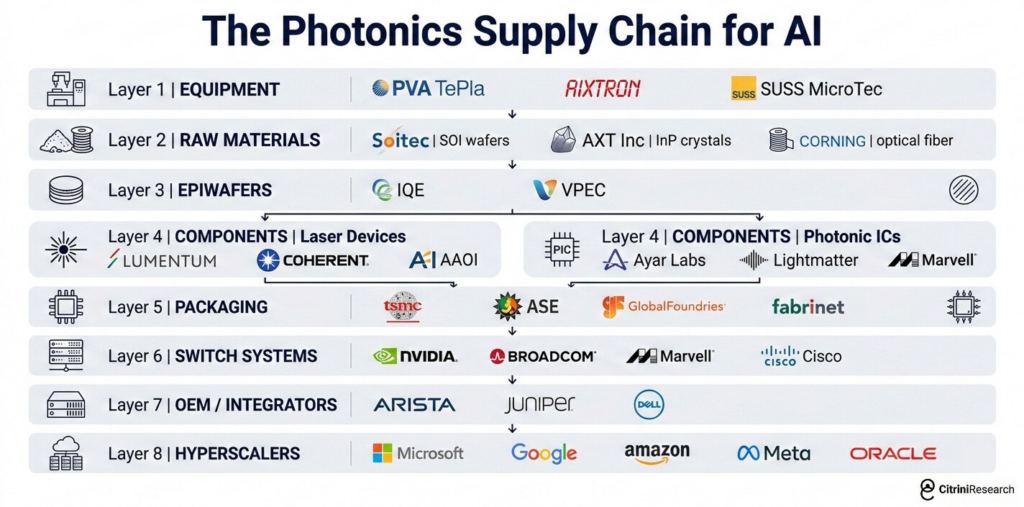
La particularité de la photonique, c’est qu’une part significative de la valeur se crée en amont, avant même la fabrication en fonderie. L’enjeu est de produire une matière première suffisamment avancée pour que les grandes fabs comme TSMC puissent ensuite traiter la photonique avec les mêmes standards que le CMOS. Cette compatibilité industrielle est ce qui permet à la technologie de monter en volume.
Comme dans le reste des semi‑conducteurs, la chaîne de valeur de la photonique intégrée est très spécialisée et s’organise autour de cinq familles d’acteurs. En amont, les fournisseurs de substrats spécialisés, au premier rang desquels Soitec (SOI), fournissent des wafers Photonics SOI qui constituent l’une des bases industrielles des circuits photoniques sur silicium. Viennent ensuite les équipementiers comme Aixtron (AIXA) et Riber (ALRIB), dont les outils de dépôt épitaxial, MOCVD pour l’un et MBE pour l’autre, permettent à leurs clients de faire croître les couches actives nécessaires à la fabrication d’epiwafers. Des acteurs comme IQE (IQE) prennent ensuite le relais en produisant ces epiwafers complexes, notamment en InP, pour les applications de communications optiques et d’infrastructures IA. En aval, les foundries comme TSMC (TSM) industrialisent les circuits photoniques sur silicium via des procédés compatibles CMOS et les intègrent de plus en plus dans des architectures avancées de type co packaged optics. Enfin, des acteurs comme Lumentum (LITE) conçoivent, fabriquent et intègrent composants, circuits photoniques et transceivers dans des modules commerciaux destinés aux applications data center et télécom.
Quelle segmentation de marché ?
Selon Yole Intelligence, les composants photoniques concentrent encore 45 à 55 % de la chaîne de valeur, ce qui en fait la première poche de création de valeur du secteur. Le marché des modules optiques dépasse déjà 13,6 Md USD en 2024 et pourrait franchir 25 Md USD en 2029, porté par la montée en puissance des data centers IA et par des acteurs comme Lumentum, Marvell ou Coherent.
Le packaging photonic arrive juste derrière et constitue aujourd’hui un segment dynamique. Les analyses situent cette activité autour d’un quart de la chaîne de valeur, avec un marché susceptible de tripler d’ici la prochaine décennie. L’intégration progressive de l’optique au plus près des puces, soutenue par les roadmaps des grands fondeurs, renforce cette trajectoire.
Plus en amont, les équipements de production et les matériaux restent des marchés plus étroits mais stratégiques, autour de 10 à 15 % de la chaîne. L’épitaxie capte généralement 6 à 10 % de la valeur et les substrats 3 à 7 %. L’ensemble substrats + epi pourrait dépasser 5 Md USD en 2031, porté par la demande en communications optiques et par la montée des substrats InP. Comme souvent dans les semi‑conducteurs, la valeur décroît en remontant la chaîne, mais certaines positions quasi monopolistiques devraient permettre à quelques acteurs de tirer leur épingle du jeu, à l’image de ce que l’on observe chez ASML dans la lithographie
EuroLand Corporate, premier Listing Sponsor du marché Euronext Growth Paris, accompagne plus de 60 sociétés cotées, dont 40 en qualité de Listing Sponsor, dans leur stratégie de structuration et d’optimisation de leur communication financière.
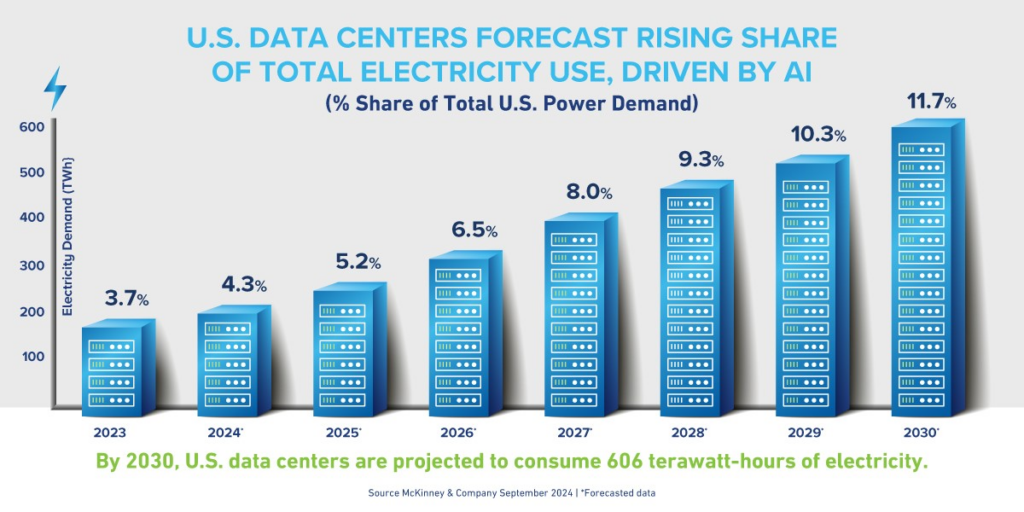
L'intelligence artificielle est en train de réécrire les règles de la consommation électrique mondiale. La consommation des data centers américains, estimée à plus de 200 TWh en 2025, est attendue entre 400 et 600 TWh d'ici 2030, avec une croissance annuelle de 15% sur la période. Dans ce contexte, les systèmes de stockage d'énergie par batterie, les BESS (Battery Energy Storage Systems), s'imposent progressivement comme une infrastructure critique, au même titre que les serveurs ou les systèmes de refroidissement.
Un marché en forte accélération
Le marché mondial des BESS est estimé à 76,7 Mds$ en 2025 et projeté à 172,2 Mds$ d'ici 2030, avec une capacité installée attendue à 1 200 GWh contre 200 GWh aujourd'hui. La dynamique est particulièrement marquée pour les systèmes conteneurisés, qui constituent le format privilégié des déploiements en environnement data center. Ce segment est projeté à un CAGR de 21% entre 2025 et 2030, pour atteindre 35,8 Mds$.
Le basculement en cours est structurel. Les générateurs diesel demeurent le principal système de secours dans la grande majorité des data centers, mais les opérateurs commencent à explorer le BESS comme composant central de leur architecture énergétique. L'attrait est multiple, une réponse en quelques millisecondes contre plusieurs secondes pour un groupe électrogène, une empreinte au sol réduite, un bruit limité, et une compatibilité avec les objectifs de décarbonation. Selon certains bureaux d'études, l'opportunité représentée par les hyperscalers est évaluée à 20 GW de déploiements BESS d'ici 2035, soit environ 9 GW dès 2030.
Un usage qui va bien au-delà du simple backup
Le BESS redéfinit aussi le rapport des data centers au réseau électrique. En optant pour une connexion dite "interruptible" au réseau, couplée à des batteries garantissant une alimentation stable, les opérateurs peuvent réduire considérablement leurs délais de raccordement. Cette stratégie pourrait débloquer jusqu'à 76 GW de capacité nouvelle pour le développement de data centers aux États-Unis. Dans des zones où les files d'attente de raccordement s'étendent désormais sur sept ans comme en Virginie du Nord, l'accélération du time-to-power est devenu un avantage compétitif décisif.
Les hyperscalers déploient des systèmes BESS bien au-delà de ce que nécessite un simple dispositif d'alimentation de secours, intégrant des capacités mesurées en dizaines ou centaines de mégawatts, transformant ainsi les data centers de simples consommateurs en actifs dispatchables capables de fournir des services réseau à haute valeur ajoutée.
Perspectives : entre opportunité structurelle et risques de concentration
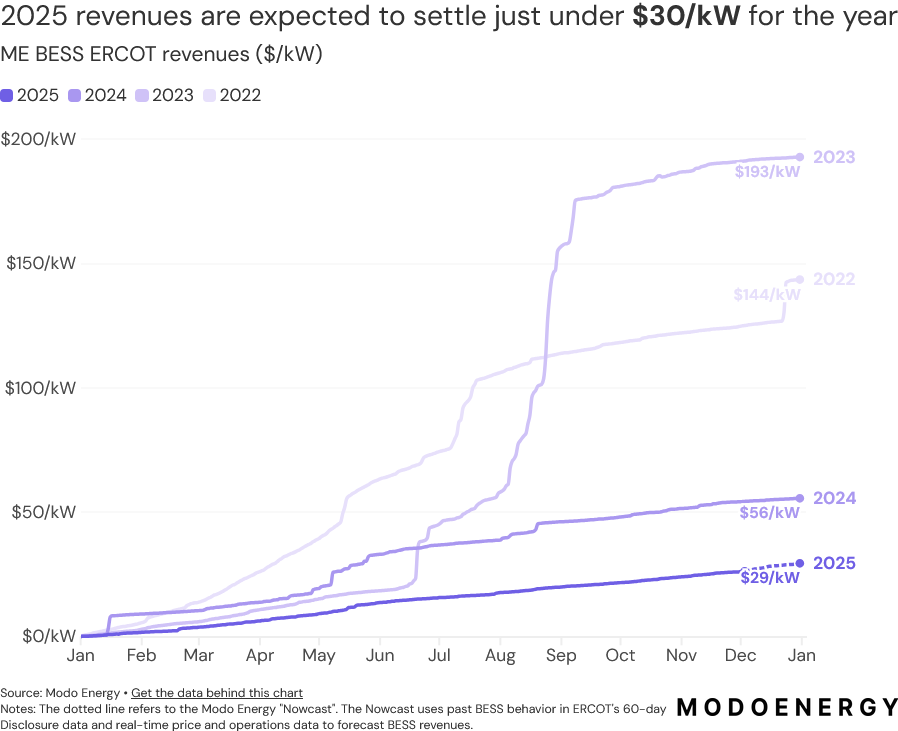
Les fondamentaux de long terme plaident clairement pour une adoption accélérée des BESS en environnement data center. L'Europe est identifiée comme en avance sur ce sujet, notamment dans les pays à forte pénétration des énergies renouvelables comme l'Espagne. Deux points de vigilance méritent néanmoins attention. D'une part, la chimie lithium-ion LFP, aujourd'hui dominante, reste exposée à une forte concentration géographique de la chaîne d'approvisionnement. D'autre part, les revenus des opérateurs BESS ont subi une contraction significative depuis 2023 sur les marchés spot américains (jusqu'à environ -84% sur ERCOT au Texas) rappelant que la rentabilité des BESS dépend fortement des conditions de marché et de l’optimisation opérationnelle, et pas seulement de la capacité installée.
EuroLand Corporate, premier Listing Sponsor du marché Euronext Growth Paris, accompagne plus de 60 sociétés cotées, dont 40 en qualité de Listing Sponsor, dans leur stratégie de structuration et d’optimisation de leur communication financière.
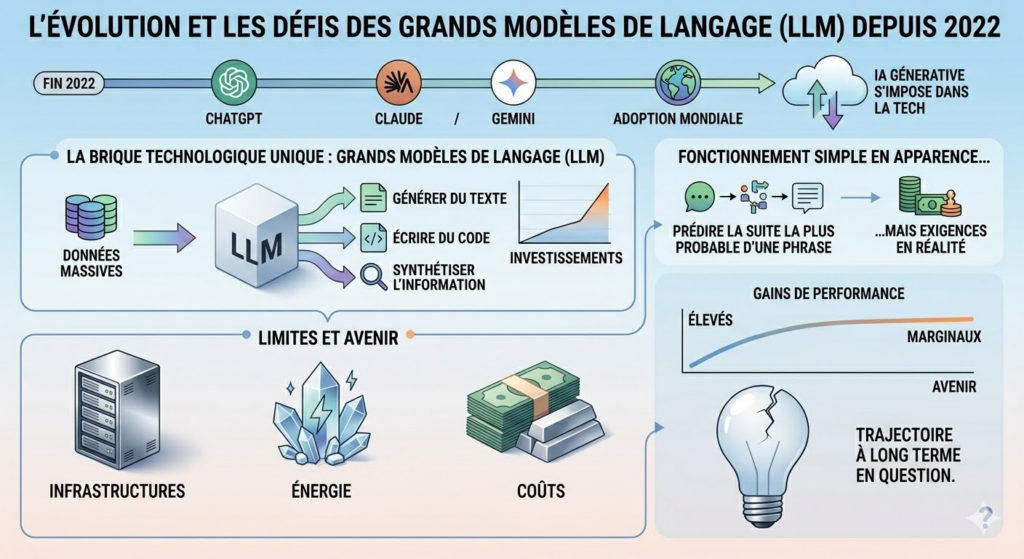
Depuis fin 2022, l’intelligence artificielle s’est imposée comme l’un des grands thèmes structurants de la tech mondiale. Des outils comme ChatGPT, Claude ou Gemini ont profondément transformé les usages, en rendant accessibles au grand public des capacités autrefois réservées à la recherche. Cette révolution repose sur une même brique technologique, les grands modèles de langage, qui ont concentré l’essentiel des investissements ces dernières années.
Pourtant, à mesure que leur adoption progresse, un débat s’installe sur leurs limites structurelles et sur la trajectoire à long terme de cette technologie.
Une puissance impressionnante, mais de plus en plus coûteuse
Les LLM ont démontré une efficacité remarquable pour produire du texte, écrire du code ou synthétiser de l’information, grâce à une approche consistant à analyser des volumes massifs de données afin d’anticiper la suite la plus probable d’une phrase. Ce fonctionnement, qui peut paraître simple dans son principe, nécessite en réalité des moyens considérables.
L’entraînement de ces modèles mobilise des infrastructures gigantesques et une puissance de calcul en constante augmentation, au point que certains acteurs envisagent des investissements dépassant 1 000 milliards de dollars sur plusieurs années. Cette intensité capitalistique, rarement observée dans l’histoire de la tech, pose inévitablement la question de la rentabilité à terme, d’autant qu’elle s’accompagne d’une consommation énergétique en forte hausse.
Dans ce contexte, chaque gain de performance devient plus difficile à obtenir, car il repose sur des ressources toujours plus importantes pour des améliorations de plus en plus marginales.
Des limites techniques qui apparaissent progressivement
Au-delà de ces contraintes économiques, les limites intrinsèques des LLM deviennent plus visibles à mesure que les usages se généralisent. Ces modèles excellent dans la manipulation du langage, mais restent fondamentalement probabilistes, ce qui signifie qu’ils ne disposent pas d’une véritable compréhension du monde réel.
Cette absence de représentation concrète se traduit par des erreurs, des incohérences ou des réponses parfois peu fiables dans des situations complexes, en particulier lorsqu’il s’agit de raisonner ou d’anticiper des enchaînements d’événements.
Par ailleurs, plusieurs travaux récents suggèrent que les progrès ralentissent, car l’augmentation du nombre de paramètres ou de données n’entraîne plus les gains spectaculaires observés lors des premières générations de modèles. L’industrie se heurte ainsi à une forme de plafond technologique qui pousse à repenser les approches actuelles.
Le retour de modèles plus efficaces et mieux ciblés
Face à ces contraintes, les entreprises s’orientent progressivement vers des modèles plus compacts et spécialisés. Les SLM, ou small language models, répondent à cette logique en étant entraînés sur des données spécifiques, avec des besoins en calcul plus faibles.
Cette approche permet non seulement de réduire les coûts, mais aussi d’améliorer la fiabilité sur des cas d’usage précis, notamment dans des environnements où la confidentialité des données est un enjeu central. En parallèle, certaines équipes travaillent sur des architectures hybrides, combinant les capacités d’apprentissage statistique avec des règles logiques plus strictes, afin de sécuriser les résultats dans des secteurs sensibles comme la finance ou la santé.
Les “world models”, une nouvelle frontière
Dans ce paysage en mutation, une approche plus radicale émerge avec les “world models”, défendus notamment par Yann LeCun. L’ambition est de dépasser la simple manipulation du langage pour construire des modèles capables de représenter le monde réel dans toute sa complexité.
Contrairement aux LLM, ces systèmes s’appuient sur des données multimodales, intégrant images, sons et vidéos, afin de comprendre les interactions physiques et d’anticiper les conséquences d’une action. L’objectif n’est plus seulement de prédire, mais de simuler, ce qui rapproche davantage ces modèles du fonctionnement humain.
L’intérêt croissant pour cette approche se matérialise déjà par des investissements significatifs, comme en témoigne la levée de plus d’un milliard de dollars de la start-up AMI, fondée par Yann LeCun, qui entend ouvrir une nouvelle phase dans le développement de l’intelligence artificielle.
Une évolution progressive plutôt qu’un basculement brutal
Pour autant, il serait excessif de considérer que les LLM sont déjà dépassés. Leur adoption reste encore partielle dans de nombreuses entreprises, et leur potentiel économique demeure important à court terme, en particulier pour les usages liés au traitement du langage.
Nous assistons davantage à une phase de transition, au cours de laquelle les LLM devraient continuer à jouer un rôle central tout en s’intégrant progressivement dans des systèmes plus complexes et complémentaires.
Dans cette perspective, l’enjeu pour les acteurs du secteur ne réside plus uniquement dans la taille des modèles ou dans la quantité de données mobilisées, mais dans la capacité à concevoir de nouvelles architectures capables de mieux appréhender le réel.
Pour les investisseurs comme pour les entreprises, cette évolution impose une lecture plus nuancée du marché, car la prochaine rupture pourrait ne pas venir d’un modèle plus puissant, mais d’une manière différente de penser l’intelligence artificielle.
Cette newsletter, préparée par EuroLand Corporate à titre purement informatif, ne constitue ni une offre, ni une invitation à acheter ou souscrire des titres.Les opinions et estimations qu’elle contient reflètent le jugement d’EuroLand Corporate à la date de publication et peuvent être modifiées sans préavis. Leur exactitude ou exhaustivité n’est pas garantie. EuroLand Corporate, ses dirigeants ou salariés peuvent détenir des titres de la société mentionnée, sans que cela ne remette en cause leur indépendance. Chaque investisseur doit se forger sa propre opinion sur la pertinence d’un investissement, en tenant compte de sa situation personnelle.
Après cinq ans de gestation, la France a enfin sa boussole énergétique
C'est un document qu'on n'attendait plus. Le 13 février dernier, le Gouvernement a publié la troisième Programmation pluriannuelle de l'énergie (PPE3), fruit de plus de trois ans de travail, de débats parlementaires et de grandes consultations publiques — plus de 50 000 citoyens en 2024, un million de votes en 2025. Ce décret de près de 400 pages fixe la stratégie énergétique de la France pour la décennie 2026-2035, et trace la trajectoire vers la neutralité carbone à l'horizon 2050.
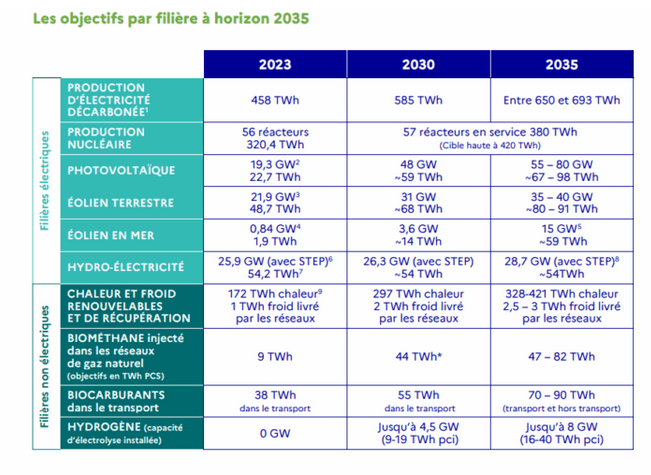
L'ambition affichée est considérable : porter la production électrique décarbonée entre 650 et 693 TWh en 2035, contre 458 TWh en 2023, tout en réduisant la consommation d'énergies fossiles à environ 330 TWh, contre 900 TWh en 2023. En clair, doubler la production propre et diviser par près de trois la dépendance aux fossiles en douze ans. La trajectoire prévoit d'inverser la structure de la consommation énergétique du pays : 60% d'énergie décarbonée dès 2030, 70% en 2035.
Le mix : qui gagne, qui perd ?
Le nucléaire redevient le pilier central — virage à 180° par rapport à la PPE2 qui prévoyait la fermeture de 14 réacteurs. Six EPR2 confirmés (mise en service 2038), option pour huit de plus, prolongation des 57 réacteurs existants à 60 ans, objectif de 380 TWh/an dès 2030. Mais les EPR2 ne produiront pas avant 2038-2040, ce qui signifie que pour la prochaine décennie, seules les EnR peuvent augmenter rapidement la production propre.
Le solaire PV vise 48 GW en 2030 et 55-80 GW en 2035 (~30 GW aujourd'hui) — un quasi-triplement. L'éolien terrestre avance plus prudemment (31 GW en 2030, priorité au repowering). C'est l'éolien offshore qui concentre les plus grosses ambitions : 15 GW en 2035, avec jusqu'à 10 GW d'attributions avant fin 2026 — la filière la plus lisible pour les investisseurs.
Le grand outsider : le biométhane. De 9 TWh en 2023 à 44 TWh en 2030, puis 82 TWh en 2035 — multiplication par neuf, identifié comme pilier de souveraineté. C'est le segment de croissance le plus spectaculaire du texte, encore largement sous le radar des marchés.
Le chaînon manquant : le stockage
Paradoxe de la PPE3 : les batteries y apparaissent peu, alors qu'elles vont conditionner le succès de la trajectoire. Le parc BESS français est pourtant passé de moins de 50 MW à plus d'un gigawatt en cinq ans, et RTE identifie plus de 7 GW dans les tuyaux. Les fondamentaux économiques sont là — solaire+batterie sous 120 €/MWh, business models hors subventions qui émergent. Côté technologie, le sodium-ion (CATL lance la production de masse en 2026) se positionne comme complément stratégique au lithium-ion pour le stockage stationnaire, avec des réductions de coûts potentielles de 30 à 40%.
Quelles valeurs pourraient en profiter en bourse ?
Le paysage boursier français des EnR s'est considérablement appauvri ces dernières années. Le cycle de hausse des taux entamé en 2022 a frappé de plein fouet un secteur capitalistique par nature. En France, Voltalia a vu son cours divisé par plus de trois, Neoen a fini par sortir de la cote via l'OPA de Brookfield, Waga Energy a également fait l'objet d'une OPA d'EQT (mais reste coté).
Résultat : il reste peu de pure players en bourse, mais la PPE3 ouvre des angles sur toute la chaîne de valeur. Des valeurs comme La Française de l'Énergie, producteur d'énergie locale à partir de gaz de mine dans le Grand Est et en Belgique, ou encore Agripower, qui développe des unités de méthanisation clé en main pour le monde agricole et détient des unités en propre, devraient tirer directement parti.
Côté nucléaire, la confirmation des 6 EPR2, l'option pour 8 de plus, et la prolongation du parc à 60 ans créent un appel d'air massif pour toute la filière. Assystem, ingénieriste nucléaire mondial (77% du CA dans l'atome), est le proxy le plus direct. Gérard Perrier Industrie, spécialiste de la maintenance électrique et des automatismes en milieu nucléaire, offre un profil plus discret mais aussi solidement ancré dans le parc existant.
L'électrification massive portée par la PPE3 — de 25% à 39% d'électricité dans la consommation finale d'ici 2035 — devrait aussi bénéficier à un autre segment de la cote. Schneider Electric en sera le premier bénéficiaire structurel sur les large caps. Legrand, positionné sur les infrastructures électriques du bâtiment, profite de la même vague — pompes à chaleur, bornes de recharge, rénovation énergétique. Enfin, le stockage, segment le moins structuré en bourse mais potentiellement le plus porteur, reste le prochain terrain de jeu à explorer. Certains acteurs, présents à différents endroits de la chaine de valeur (STIF, Entech), ont déjà amorcé le virage.
Cette newsletter, préparée par EuroLand Corporate à titre purement informatif, ne constitue ni une offre, ni une invitation à acheter ou souscrire des titres.Les opinions et estimations qu’elle contient reflètent le jugement d’EuroLand Corporate à la date de publication et peuvent être modifiées sans préavis. Leur exactitude ou exhaustivité n’est pas garantie. EuroLand Corporate, ses dirigeants ou salariés peuvent détenir des titres de la société mentionnée, sans que cela ne remette en cause leur indépendance. Chaque investisseur doit se forger sa propre opinion sur la pertinence d’un investissement, en tenant compte de sa situation personnelle.