Ce mois-ci, notre Golden Stock met en lumière une entreprise française qui a réussi à se réinventer pour accompagner la transformation du marché de la télévision et du streaming : Netgem.
Historiquement spécialisé dans les box internet, Netgem a progressivement fait évoluer son modèle vers les services numériques et la distribution de contenus. Avec sa plateforme Netgem.tv, le groupe permet aux opérateurs télécoms de proposer à leurs abonnés une offre combinant télévision en direct, plateformes de streaming et services de divertissement.
Ce repositionnement stratégique a profondément transformé son modèle économique, désormais fondé sur des revenus majoritairement récurrents (77 % en 2025). Une évolution qui s'accompagne d'une amélioration de la qualité des revenus, d'une rentabilité renforcée et d'une meilleure génération de trésorerie.
Dans un marché marqué par la multiplication des plateformes de streaming et la recherche d'offres toujours plus accessibles, Netgem entend tirer parti de son expertise technologique et de partenariats stratégiques, notamment avec Vodafone au Royaume-Uni, pour accélérer son développement.
🎥Qui mieux que son dirigeant pour parler de Netgem ?
À l'occasion du Golden Stock, les dirigeants de Netgem échangent avec Marc Fiorentino sur la transformation du groupe, passé de fabricant de box internet à fournisseur de plateformes de divertissement, et sur ses ambitions dans un marché du streaming en pleine évolution.
Un entretien qui revient sur les fondamentaux de Netgem : 31,7 M€ de chiffre d'affaires en 2025, une marge brute de 72 %, des revenus récurrents représentant 77 % de l'activité et une structure financière solide, avec une trésorerie nette positive.
Du développement de la plateforme Netgem.tv au lancement de l'offre Vodafone TV au Royaume-Uni, en passant par la montée en puissance des abonnements et les opportunités de croissance internationale, cet échange permet de mieux comprendre les moteurs de développement du groupe et sa stratégie de création de valeur à long terme.
🎥 Présentation du Golden Stock par notre analyste Victor Lamarre
Au-delà de l'entretien avec les dirigeants de Netgem, Victor Lamarre propose une lecture plus détaillée du dossier et de ses perspectives boursières.
Il revient notamment sur :
Un virage stratégique réussi, avec un modèle désormais centré sur les services et les revenus récurrents, qui représentent 77 % de l'activité en 2025.
Un retour attendu à la croissance, avec un chiffre d'affaires estimé à 33,8 M€ en 2026 (+6,5 %) et une marge d'EBE anticipée à près de 23 % en 2027.
Une valorisation attractive, avec un objectif de cours de 1,50 €, soit un potentiel de hausse de 47 % par rapport au cours du 14 octobre 2026.
Une analyse complémentaire pour replacer Netgem dans une logique d'investissement, en croisant transformation du modèle économique, amélioration attendue de la rentabilité et potentiel de développement auprès des grands opérateurs télécoms européens.
💡 À retenir cette semaine
Les indices évoluent en ordre dispersé cette semaine. Le CAC 40 cède -0,3%, alors que le CAC Mid & Small progresse légèrement (+0,4%). Outre Atlantique, la couleur est toujours rouge: le S&P lâche -1,5% et le Nasdaq -3,4% sur fond de selloff tech.
TOP valeurs de la semaine
🤖 GL Events (+33%)
La publication de la quinzaine, sans discussion. Le chiffre d’affaires du T3 dévoilé mercredi soir a pulvérisé les attentes : 415,9 M€, en hausse de 44,3% (+43,1% à changes constants), portant le cumul à fin septembre à 1 382,2 M€ (+17,4%, +19,4% tcc), avec un pôle Venues dopé par la prise en main du Stade de France (434,8 M€ sur neuf mois, +23,9%). Le groupe relève dans la foulée ses objectifs annuels : croissance désormais attendue au-delà de 10% à périmètre et changes constants, progression du résultat opérationnel et capex d’environ 80 M€.
🌲 Unify Group (+12%)
L’ex-Reworld Media a bondi de plus de 10% jeudi après un double catalyseur. Des semestriels d’abord, qui valident le travail sur la rentabilité : malgré un chiffre d’affaires en léger repli de 1,9% à 252,3 M€, l’EBE (hors AGA) progresse de 2,1% à 27,0 M€ (marge de 10,7%, +40 bps), le résultat opérationnel bondit de 45,6% à 22,3 M€ et le résultat net de 56,4% à 13,2 M€. Ensuite l’annonce d’un projet d’offre publique de rachat de ses propres actions au prix de 2,70 €, soit une prime de 71,3% sur le dernier cours, portant sur 1,5% du capital : un signal fort du management sur la sous-valorisation du titre, qui décote encore d’environ 60% sur son PER 2026 par rapport aux comparables.
🥦 Rémy Cointreau (+10%)
Le cognaçais enchaîne les catalyseurs et signe l’un des meilleurs parcours du SBF 120 sur la quinzaine. Un broker a initié le suivi à l’achat en soulignant les premiers signaux de redressement du cognac en Chine, puis les ventes résilientes de la division vins et spiritueux de LVMH ont enflammé tout le secteur. Le marché se positionne désormais pour le chiffre d’affaires du T2 le 28 octobre, qui devrait acter le retour à la croissance organique.
FLOP valeurs de la semaine
💻 Soitec (-15%)
Violente purge sur le fabricant isérois de substrats. Aucune nouvelle spécifique au dossier, c’est le momentum lui-même qui se retourne, après un parcours parabolique (+450% environ depuis le 1er janvier) : le dégonflement général des valeurs de semi-conducteurs, sur fond de craintes autour du cycle IA, de la concurrence chinoise et de la remontée des taux, frappe d’abord les titres les plus riches en performance.
🔬 Roche Bobois (-12%)
Le spécialiste de l’ameublement haut de gamme décroche cette semaine, portant la chute à plus de 50% depuis le 1er janvier. Le dossier cumule les vents contraires : un S1 dégradé (CA de 187,8 M€, -8,9%, résultat opérationnel courant divisé par près de deux à 7,1 M€), un remaniement de gouvernance accueilli froidement et une guidance prudente d’un second semestre comparable au premier. Le chiffre d’affaires du T3, attendu jeudi, dira si le carnet de commandes (122,7 M€ à fin juin, stable sur six mois) suffit à stabiliser la trajectoire.
🚗 Pullup (-11%)
L’éditeur de jeux vidéo poursuit sa glissade dans le sillage du sell-off tech et un titre qui a perdu plus de la moitié de sa valeur depuis le 1er janvier. Pas de communiqué déclencheur : le marché continue de solder l’exercice de transition post-Space Marine 2 et reste dans l’attente de nouveaux succès probants.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif.
Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement.
Toutes opinions, prévisions, projections et/ou estimations éventuellement formulées dans ce document sont entièrement celles d'EuroLand Corporate et sont données dans le cadre de ses activités usuelles de recherche et ne doivent pas être considérées comme ayant été autorisées ou approuvées par toute autre personne.
Toutes opinions, prévisions, projections et/ou estimations éventuellement contenues dans cette newsletter reflètent le jugement d'EuroLand Corporate à la date à laquelle elle est publiée, et il ne peut être garanti que les résultats ou évènements futurs soient en ligne avec ces opinions, prévisions, projections et/ou estimations. Ces opinions, prévisions, projections et/ou estimations peuvent faire l'objet de modifications par la suite sans préavis ni notification, leur exactitude n'est pas garantie et elles peuvent être incomplètes ou synthétisées. Ce document peut donc ne pas contenir toutes les informations relatives à la Société.
EuroLand Corporate attire l'attention du lecteur sur le fait que dans le respect de la réglementation en vigueur, il peut arriver que ses dirigeants ou salariés possèdent à titre personnel des valeurs mobilières ou des instruments financiers susceptibles de donner accès aux valeurs mobilières émises par la Société, sans que ce fait soit de nature à remettre en cause l'indépendance d'EuroLand Corporate dans le cadre de l'établissement de cette newsletter.
Tout investisseur doit se faire son propre jugement quant à la pertinence d'un investissement dans une quelconque valeur mobilière émise par la Société, en tenant compte des mérites et des risques qui y sont associés, de sa propre stratégie d'investissement et de sa situation légale, fiscale et financière.
EuroLand Corporate n'a pas vérifié de manière indépendante les informations fournies dans cette newsletter. A ce titre, aucune déclaration ou garantie, implicite ou explicite, n'est donnée quant à la sincérité, l'exactitude, l'exhaustivité ou la véracité des informations, opinions, prévisions, projections et/ou estimations contenues dans la présente newsletter. EuroLand Corporate, ni aucun de ses membres, dirigeants, employés ou conseillers, ni toute autre personne n’accepte d’être tenu d’une quelconque responsabilité (en raison d’une négligence ou autrement) pour tout préjudice de quelque nature que ce soit qui résulterait de l'utilisation de la présente newsletter, de son contenu, de son exactitude, de toute omission dans la présente newsletter, ou encore lié d'une quelconque manière à la présente newsletter.
La présente newsletter ne peut être reproduite, communiquée ou diffusée, directement ou indirectement, dans son intégralité ou en partie, de quelque façon que ce soit sans l'accord d'EuroLand Corporate.
Ce document ne peut être diffusé auprès de personnes soumises à certaines restrictions. Ainsi, en particulier, au Royaume-Uni, ce document s'adresse uniquement aux personnes qui (i) sont des professionnels en matière d'investissements au sens de l'article 19(5) du Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (tel qu'actuellement en vigueur, ci-après le « Financial Promotion Order »), (ii) sont visées à l'article 49(2) (a) à (d) (« high net worth companies, unincorporated associations etc. ») du Financial Promotion Order, (iii) sont en dehors du Royaume-Uni, ou (iv) sont des personnes à qui une invitation ou une incitation à s'engager dans des activités d'investissement (au sens de la section 21 du Financial Services and Markets Act 2000) dans le cadre de l'émission ou de la cession de toutes valeurs mobilières peut être légalement communiquée, directement ou indirectement (toutes ces personnes étant dénommées ensemble, les « Personnes Habilitées »). Ce document s'adresse uniquement aux Personnes Habilitées et ne peut être utilisé par aucune personne autre qu'une Personne Habilitée. Toute personne autre qu’une Personne Habilitée doit s’abstenir d’utiliser ou de se fonder sur le présent document et les informations qu’il contient.
Ni ce document ni aucune copie de celui-ci ne peut être transmis ou distribué aux Etats-Unis d’Amérique, ou être distribués, directement ou indirectement, aux Etats-Unis d’Amérique. Tout manquement à cette restriction peut constituer une violation de la règlementation boursière des Etats-Unis d’Amérique.Ni le présent document ni aucune copie de celui-ci ne peut être transmis ou distribué au Canada, en Australie, ou au Japon. La distribution du présent document dans d’autres juridictions peut constituer une violation des dispositions légales et règlementaires en vigueur. Les personnes entrant en possession de ce document doivent s’informer et se conformer à ces lois et règlements. En acceptant de recevoir cette note de recherche, vous acceptez d’être lié par les restrictions visées ci-dessus."
Quel regard porter sur le marché français des offres publiques en 2026 ? Les données disponibles dessinent un paysage contrasté : une activité sélective, des cibles souvent de petite taille et des primes parfois importantes. Derrière les moyennes, les opérations révèlent surtout des logiques différentes : renforcer un contrôle, offrir une liquidité aux minoritaires ou organiser une sortie de cote.
Selon EY, 18 offres publiques avaient été déclarées conformes par l’AMF en 2025, contre 36 en 2024. La base Aktior recense à ce stade 19 offres en 2026, datées selon leur premier acte AMF. Ce chiffre provisoire englobe plusieurs procédures et ne constitue donc pas un décompte des seules OPA déposées depuis janvier.
Les petites capitalisations occupent une place importante. Sorgem relève dix attestations d’équité produites au premier semestre dans le cadre d’offres publiques. Dans cet échantillon, les cibles relèvent majoritairement des microcaps, avec une valorisation médiane des capitaux propres au prix de l’offre de 36 millions d’euros. La prime moyenne sur le cours moyen des trois mois précédant l’offre atteint 48 %, contre 41 % en 2025 avec des écarts vont de –59 % à +221 %.
Fnac Darty illustre l’importance du cours de référence. Annoncée le 26 janvier, l’offre d’EP Group à 36 euros par action, dividende attaché, faisait ressortir une prime de 19 % sur le dernier cours avant annonce, mais de 26 % sur la moyenne pondérée des trois mois précédents. Pour une même opération, le pourcentage varie donc sensiblement selon la période retenue. EP Group avait par ailleurs annoncé ne pas envisager de retrait obligatoire : une offre publique ne conduit pas systématiquement à une sortie de Bourse.
Gaumont montre que le prix peut évoluer pendant la procédure. Le projet d’offre publique de retrait porté par Ciné Par, initialement déposé en avril à 90 euros par action, a été relevé à 100 euros en juillet. Ce cas rappelle que l’analyse des conditions financières et les échanges intervenant pendant l’instruction peuvent aboutir à une amélioration du prix proposé. Pour les actionnaires, l’examen d’une offre ne se limite donc pas à constater une prime sur le cours de bourse.
Une prime élevée ne suffit pas à démontrer qu’un prix est généreux. Elle peut aussi refléter un cours initialement déprimé, une faible liquidité ou une mauvaise compréhension des perspectives de l’entreprise. L’appréciation du prix suppose donc de confronter plusieurs approches : flux de trésorerie futurs, comparables boursiers, transactions et perspectives opérationnelles. La prime est un indicateur de lecture, elle ne remplace pas le travail de valorisation.
Le retrait de cote demeure par ailleurs une motivation importante. Selon Sorgem, 60 % des opérations examinées au premier semestre 2026 visaient cet objectif, contre 68 % en 2025. Il s’agit bien d’une intention, dont la réalisation dépend du résultat de l’offre. Pour les minoritaires, l’enjeu dépasse la liquidité immédiate : il porte aussi sur le prix auquel ils renoncent à participer à la création de valeur future.
EuroLand Corporate, premier Listing Sponsor du marché Euronext Growth Paris, accompagne plus de 60 sociétés cotées, dont 39 en qualité de Listing Sponsor, dans leur stratégie de structuration et d’optimisation de leur communication financière.
Netgem

Netgem est une société française qui capitalise environ 33 M€ pour 32 M€ de chiffre d’affaires en 2025. Historiquement fabricant de box internet, le groupe a basculé vers un modèle de plateforme de divertissement vendue aux opérateurs télécoms. Sa solution PLEIO est une offre clé en main en marque blanche : depuis son téléviseur, l’abonné accède à des chaînes en direct, à des services de streaming et à des jeux vidéo. L’opérateur vend l’option à ses clients, Netgem assure la technique et les contenus et touche une commission sur chaque abonnement. Le modèle est désormais récurrent à 77 % du mix, avec une marge brute de 72 % en 2025. Trois arguments structurent notre cas d’investissement.
D’abord, le contrat Vodafone change l’échelle du dossier. Vodafone a retenu PLEIO pour opérer Vodafone TV, son nouveau service de télévision au Royaume-Uni, dans le cadre d’un accord pluriannuel dont le lancement commercial est déjà lancé. Vodafone, c’est près de 28 millions d’abonnés mobiles et environ 1/3 de part de marché soit l’équivalent d’Orange en France. L’offre sera proposée à l’ensemble de cette base mobile. Avec une rémunération proportionnelle au taux d’adoption de l'offre par les clients Vodafone.
Ensuite, le chiffre d'affaires lié à ce contrat est bien margé. Le contrat ne comporte aucune livraison de matériel : les décodeurs nécessaires à l’offre sont commandés par Vodafone, et la plateforme s’installe sur les applications et les boîtiers de l’opérateur. Netgem n’a donc ni box à financer ni investissement à amortir, à l’inverse des déploiements chez d'autres opérateurs alternatifs qui pesaient sur ses amortissements. La rétrocession, que nous estimons autour de 10 % du prix payé par l’abonné, est ainsi presque intégralement de la marge brute, hors coûts de serveurs liés aux jeux.
Enfin, le marché britannique est porteur pour ce type d’offre. La télévision s’y paie à part de l’abonnement internet, et depuis deux ans la plateforme gratuite Freely donne accès aux grandes chaînes nationales par internet : le foyer ne paie plus que le supplément qu’il choisit, séries et jeux, ce qui correspond exactement au positionnement de Vodafone TV. Le consommateur y est par ailleurs très protégé. Depuis septembre 2024, le dispositif One Touch Switch permet de changer d’opérateur en une journée sans avoir à résilier soi-même, ce qui permet un recrutement rapide lorsque l’offre est bien calibrée.
Reste la question de l’adoption effective des clients de Vodafone. Les premiers résultats semblent positifs et l’offre paraît attractive : à 17 £ par mois, elle intègre déjà Netflix et HBO Max, facturés 14 £ pris séparément, et y ajoute pour trois livres supplémentaires le boîtier, cent cinquante chaînes et trois cents jeux (ce que propose Pleio). Rien n’est garanti, mais sur une base de trente millions de clients soutenue par un lancement de marque et un effort publicitaire prévu en novembre, même un taux d’adoption modeste serait considérable pour une société de cette taille. Avec une trésorerie nette de l’ordre de 5 M€ au S1 2026, nous sommes confiants sur le profil risque/reward de cette société alors que le titre se traite encore à environ 5 fois l’EBITDA 2026 estimé.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
Le Pulse en un battement... 💢
📉Le casino de l'IA
Le Kospi plonge de 8 %, entraîné par Samsung et SK Hynix, qui pèsent près de 50 % de l'indice. La flambée des taux et les valorisations excessives font vaciller l'euphorie autour de l'IA.
💰 Unify Group rachète ses titres
L'ex-Reworld Media lance une OPAS à 2,70 € par action, soit 71 % de prime. Une opération qui accompagne un résultat net en hausse de 74 % et une stratégie de diversification accélérée.
🏭Industrie – Les marges avant les volumes
Exail Technologies (+21 % de croissance organique), Parrot (nouvelles commandes de l’US Army) et Drone Volt (+52 % de marge brute) affichent des dynamiques contrastées. Trois acteurs français des drones et de la robotique qui poursuivent leur développement sur des marchés stratégiques.
🤖 Anthropic change de dimension
Avec 16,8 Md$ de revenus au T3, en hausse de 45 %, Anthropic accélère grâce à Claude et Claude Code. Désormais rentable sur une base ajustée, le groupe prépare une IPO potentiellement historique.
🚗 Le Mondial de l’Auto passe à la guerre des prix
À Paris, plus de 60 constructeurs s'affrontent sur l'électrique accessible. Face à l'offensive chinoise, les Européens accélèrent pour proposer des modèles autour de 15 000 €.
L'édito de Marc Fiorentino 📜
Le casino de l'IA
Le Kospi, l'indice de la Bourse de Corée du Sud, est devenu un indicateur très suivi de l'engouement pour les valeurs IA.
Et un indicateur de l'état de la bulle IA.
Il a décroché ce matin de 8 %.
Entraînant dans son sillage le Nikkei et les Bourses asiatiques.
Explications.
Une Bourse IA
La Bourse coréenne est devenue une Bourse IA.
Ou plutôt un casino IA.
Avec deux valeurs qui représentent près de 50 % de l'indice total.
Une surconcentration extrêmement rare qui induit une volatilité spectaculaire.
Les variations quotidiennes, à la hausse comme à la baisse, de près de 10 % sont devenues courantes.
Deux valeurs
Samsung Electronics.
SK Hynix.
Deux leaders du secteur des semi-conducteurs.
Les pelles et les pioches de l'IA.
Deux valeurs qui ont chuté de près de 10 % ce matin, entraînant l'indice Kospi à la baisse.
Le Kospi
Du fait de cette extrême concentration, le Kospi a enchaîné les records.
Avec une hausse de 75,6 % en 2025.
Et une hausse de près de 120 % jusqu'à son record de juin, avant une chute qui s'est accélérée en octobre.
Mais l'indice reste, malgré la violente correction, en hausse de 31,8 % depuis le début de l'année 2026.
Pourquoi suivre le Kospi est intéressant ?
C'est un indicateur du sentiment des investisseurs vis-à-vis du secteur de l'IA.
Et depuis quelques semaines, le doute s'est un peu installé sur les valorisations stratosphériques du secteur.
L'inquiétude vient principalement de l'impact de la hausse des taux sur les investissements massifs prévus dans le secteur.
Jusqu'à présent, les leaders de la tech investissaient sur leurs fonds propres.
Mais les besoins sont devenus tellement colossaux qu'ils financent leurs investissements par la dette.
Et avec des taux qui s'envolent, le financement coûte cher et remet en question le retour sur investissement.
Aux États-Unis
Le secteur des semi-conducteurs est aussi sous pression avec un indice très suivi qui a effacé plus de 1 600 milliards de dollars de valeur en 6 jours de baisse.
Le Nasdaq a d'ailleurs affiché une baisse de 1,88 % hier.
Taïwan, l'autre marché des semi-conducteurs, est également sous pression.
Les investisseurs attendent avec nervosité les résultats d'un des leaders mondiaux, TSMC...
Bref, le secteur est devenu un casino, signe d'une bulle IA dont nul ne sait quand elle explosera.
Pour recevoir la newsletter de Marc tous les jours, inscrivez vous ici !
Unify Group rachète ses titres
Coup d’accélérateur pour Unify Group ! L’ex-Reworld Media a annoncé mercredi soir une OPAS sur ses propres actions à 2,70 €, soit une prime de 71 % sur le dernier cours de 1,58 €. L’offre porte sur 1,5 % du capital, pour 2,5 M€ financés par la trésorerie. Les fondateurs n’y apporteront pas leurs titres.
L’annonce accompagne des résultats semestriels solides. Le chiffre d’affaires recule de 1,9 %, à 252,3 M€, pénalisé par l’Italie et par un marché publicitaire capté par la Coupe du monde. L’EBITDA progresse pourtant de 2,1 % à 27 M€, et le résultat net part du groupe bondit de 74 % à 12,8 M€. La dette nette recule à 92,4 M€, soit 1,6 fois l’EBITDA. Surtout, le groupe change de dimension : les rachats d’Ed’Learn dans la formation et de SPAS dans l’événementiel apportent près de 100 M€ de chiffre d’affaires en année pleine.
Au-delà de la prime, c’est un signal fort sur la valeur que la direction prête à des titres valorisés, avant opération, à peine 5x ses bénéfices estimés par le consensus en 2026.

Industrie – Les marges avant les volumes 🏭
Cette semaine, la défense et les drones sont à l’honneur chez les small caps françaises.
Exail Technologies
Exail Technologies continue d’afficher une croissance soutenue. Au T3, le spécialiste de la robotique autonome et des systèmes de navigation a réalisé 121 M€ de chiffre d’affaires, en hausse organique de +21%, tandis que son carnet de commandes atteint 1 Md€. Une dynamique déjà largement saluée en Bourse puisque le titre gagne environ +53% depuis le début de l’année.
Parrot
Parrot accélère pour sa part dans la défense américaine. Son ANAFI UKR a enregistré ses premières commandes via la nouvelle plateforme d’achat de l’US Army et le groupe a été retenu pour une nouvelle phase du programme Short Range Reconnaissance. En Bourse, le titre progresse d’environ +5% depuis janvier.
Drone Volt
Enfin, Drone Volt a publié un T3 contrasté, avec un CA en baisse de -3% mais une marge brute en hausse de +52%. Le marché a apprécié l’amélioration du mix, avec un bond de près de +8% mercredi, même si l’action reste en recul d’environ -60% depuis le début de l’année.

Anthropic change de dimension 🤖
Anthropic vient de réaliser en trois mois plus de chiffre d’affaires que pendant toute l’année 2025. L’entreprise derrière Claude a généré 16,8 milliards de dollars au troisième trimestre, soit une hausse de 45 % en seulement trois mois.
La progression reste spectaculaire : les revenus étaient encore de 4,7 milliards au premier trimestre, puis 11,6 milliards au deuxième. Claude et surtout Claude Code tirent fortement la croissance auprès des entreprises et des développeurs. Le rythme ralentit toutefois après le bond de plus de 140 % enregistré au trimestre précédent.
Autre étape importante : Anthropic affirme avoir atteint la rentabilité sur une base ajustée, malgré les dépenses colossales nécessaires pour entraîner et faire tourner ses modèles.
Ces chiffres arrivent au meilleur moment. Anthropic prépare son entrée en Bourse, avec une valorisation qui pourrait dépasser 2 000 milliards de dollars. À ce niveau, les investisseurs ne regarderont plus seulement la vitesse de croissance : ils voudront surtout savoir combien il faut dépenser pour générer chaque dollar supplémentaire.

© Manuel Orbegozo
📷 Le Mondial de l’Auto passe à la guerre des prix

© AP/Antonin Albert
À Paris, le Mondial de l’Auto ressemble cette année à un grand match Europe-Chine. Plus de 60 constructeurs ont investi la Porte de Versailles jusqu’à dimanche, avec une présence chinoise record et une avalanche de nouveautés électriques.
Le sujet n’est plus vraiment de savoir si la voiture électrique va s’imposer, mais à quel prix. Stellantis a notamment présenté plusieurs projets de petites électriques, dont une nouvelle interprétation de la 2CV, avec l’ambition de descendre autour de 15 000 euros. Renault, Volkswagen et les autres généralistes européens accélèrent eux aussi sur les modèles accessibles.
En face, BYD, Geely ou Leapmotor ne viennent plus simplement tester le marché européen. Leurs voitures gagnent des parts de marché et poussent même les constructeurs historiques à nouer des partenariats pour raccourcir leurs cycles de développement.
Le timing est révélateur : en septembre, l’électrique représentait déjà 42 % des immatriculations neuves en France. Le Mondial 2026 ne célèbre donc pas seulement les belles carrosseries. Il montre surtout à quelle vitesse l’industrie automobile européenne doit apprendre à produire moins cher.
💡 À retenir cette semaine
Changement de décor sur les marchés. Paris tire son épingle du jeu avec un CAC 40 en hausse de +1,9% et un CAC Mid & Small à +2,4%. À Wall Street, la tendance s'inverse : le S&P 500 cède -0,6% et le Nasdaq recule de -2,5%. Le thème de l'intelligence artificielle montre des signes d'essoufflement, entraînant une forte volatilité sur les petites capitalisations françaises.
TOP valeurs de la semaine
🤖 2CRSI (+18,3%)
Nouvelle semaine mouvementée pour 2CRSi, portée par les avancées du projet Aether, un futur site industriel dédié à l'IA. Le fabricant de serveurs évoque un potentiel commercial supérieur à 1 Md€. L'enthousiasme reste toutefois tempéré par l'attente des conclusions définitives de l'expertise indépendante lancée après les accusations d'un vendeur à découvert. Rendez-vous le 29 octobre pour les résultats annuels.
🌲 CHARWOOD ENERGY (+16,2%)
Charwood s'envole après l'annonce d'un projet d'OPA simplifiée à 4,10 € par action, soit une prime de 18,2% sur le dernier cours avant l'annonce. À l'initiative de son dirigeant Adrien Haller, Biomasse Vision 2030 contrôle désormais 91,75% du capital. Un retrait obligatoire pourrait suivre, seulement quatre ans après une introduction en Bourse réalisée à 11,38 € par action.
🥦 BONDUELLE (+5,4%)
Bonduelle reprend des couleurs après des résultats annuels initialement mal accueillis. Le groupe renoue avec les bénéfices, affichant un résultat net de 16,2 M€ contre une perte de 11,5 M€ un an plus tôt. La génération de trésorerie opérationnelle courante progresse également fortement, à 98,9 M€. Malgré ce rebond, le titre accuse encore un repli de -21% depuis janvier, tandis que la rentabilité opérationnelle reste sous pression.
FLOP valeurs de la semaine
💻 GROUPE LDLC (-16,0%)
Huit séances consécutives de baisse pour LDLC. Si le détachement du dividende de 0,73 € explique une partie du recul, les investisseurs redoutent surtout une nouvelle publication décevante le 29 octobre. Le distributeur informatique avait déjà enregistré une contraction de -14,3% de son activité au premier trimestre. La hausse des prix des composants mémoire, alimentée par la demande des datacenters IA, pourrait également peser sur les achats de PC des particuliers.
🔬 RIBER (-10,4%)
Retour sur terre pour Riber ! Sans annonce particulière, le spécialiste des équipements pour semi-conducteurs subit une violente correction, dans un contexte de désengagement des valeurs liées à l'IA et à la photonique. Après avoir culminé à 18,50 € en avril, le titre souffre d'un décalage entre les attentes suscitées par sa technologie ROSIE et des perspectives commerciales encore lointaines. Il conserve néanmoins une progression supérieure à +110% sur un an.
🚗 OPMOBILITY (-3,6%)
Coup de frein brutal pour l'équipementier automobile, qui revoit ses ambitions 2026 à la baisse. Sa marge opérationnelle est désormais attendue entre 430 et 450 M€, contre 490 M€ en 2025. En cause, un marché automobile dégradé et des projets hydrogène reportés ou annulés. Le groupe prévoit également une restructuration de 770 postes, pour un coût pouvant atteindre 130 M€. Un avertissement lourdement sanctionné en Bourse.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif.
Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement.
Toutes opinions, prévisions, projections et/ou estimations éventuellement formulées dans ce document sont entièrement celles d'EuroLand Corporate et sont données dans le cadre de ses activités usuelles de recherche et ne doivent pas être considérées comme ayant été autorisées ou approuvées par toute autre personne.
Toutes opinions, prévisions, projections et/ou estimations éventuellement contenues dans cette newsletter reflètent le jugement d'EuroLand Corporate à la date à laquelle elle est publiée, et il ne peut être garanti que les résultats ou évènements futurs soient en ligne avec ces opinions, prévisions, projections et/ou estimations. Ces opinions, prévisions, projections et/ou estimations peuvent faire l'objet de modifications par la suite sans préavis ni notification, leur exactitude n'est pas garantie et elles peuvent être incomplètes ou synthétisées. Ce document peut donc ne pas contenir toutes les informations relatives à la Société.
EuroLand Corporate attire l'attention du lecteur sur le fait que dans le respect de la réglementation en vigueur, il peut arriver que ses dirigeants ou salariés possèdent à titre personnel des valeurs mobilières ou des instruments financiers susceptibles de donner accès aux valeurs mobilières émises par la Société, sans que ce fait soit de nature à remettre en cause l'indépendance d'EuroLand Corporate dans le cadre de l'établissement de cette newsletter.
Tout investisseur doit se faire son propre jugement quant à la pertinence d'un investissement dans une quelconque valeur mobilière émise par la Société, en tenant compte des mérites et des risques qui y sont associés, de sa propre stratégie d'investissement et de sa situation légale, fiscale et financière.
EuroLand Corporate n'a pas vérifié de manière indépendante les informations fournies dans cette newsletter. A ce titre, aucune déclaration ou garantie, implicite ou explicite, n'est donnée quant à la sincérité, l'exactitude, l'exhaustivité ou la véracité des informations, opinions, prévisions, projections et/ou estimations contenues dans la présente newsletter. EuroLand Corporate, ni aucun de ses membres, dirigeants, employés ou conseillers, ni toute autre personne n’accepte d’être tenu d’une quelconque responsabilité (en raison d’une négligence ou autrement) pour tout préjudice de quelque nature que ce soit qui résulterait de l'utilisation de la présente newsletter, de son contenu, de son exactitude, de toute omission dans la présente newsletter, ou encore lié d'une quelconque manière à la présente newsletter.
La présente newsletter ne peut être reproduite, communiquée ou diffusée, directement ou indirectement, dans son intégralité ou en partie, de quelque façon que ce soit sans l'accord d'EuroLand Corporate.
Ce document ne peut être diffusé auprès de personnes soumises à certaines restrictions. Ainsi, en particulier, au Royaume-Uni, ce document s'adresse uniquement aux personnes qui (i) sont des professionnels en matière d'investissements au sens de l'article 19(5) du Financial Services and Markets Act 2000 (Financial Promotion) Order 2005 (tel qu'actuellement en vigueur, ci-après le « Financial Promotion Order »), (ii) sont visées à l'article 49(2) (a) à (d) (« high net worth companies, unincorporated associations etc. ») du Financial Promotion Order, (iii) sont en dehors du Royaume-Uni, ou (iv) sont des personnes à qui une invitation ou une incitation à s'engager dans des activités d'investissement (au sens de la section 21 du Financial Services and Markets Act 2000) dans le cadre de l'émission ou de la cession de toutes valeurs mobilières peut être légalement communiquée, directement ou indirectement (toutes ces personnes étant dénommées ensemble, les « Personnes Habilitées »). Ce document s'adresse uniquement aux Personnes Habilitées et ne peut être utilisé par aucune personne autre qu'une Personne Habilitée. Toute personne autre qu’une Personne Habilitée doit s’abstenir d’utiliser ou de se fonder sur le présent document et les informations qu’il contient.
Ni ce document ni aucune copie de celui-ci ne peut être transmis ou distribué aux Etats-Unis d’Amérique, ou être distribués, directement ou indirectement, aux Etats-Unis d’Amérique. Tout manquement à cette restriction peut constituer une violation de la règlementation boursière des Etats-Unis d’Amérique.Ni le présent document ni aucune copie de celui-ci ne peut être transmis ou distribué au Canada, en Australie, ou au Japon. La distribution du présent document dans d’autres juridictions peut constituer une violation des dispositions légales et règlementaires en vigueur. Les personnes entrant en possession de ce document doivent s’informer et se conformer à ces lois et règlements. En acceptant de recevoir cette note de recherche, vous acceptez d’être lié par les restrictions visées ci-dessus."
Dans le petit univers des producteurs d’énergie bas carbone cotés, La Française de l’Énergie (FDE) offre cette rentrée un paradoxe cruel : celui d’un groupe dont les actifs n’ont jamais aussi bien tourné, mais qu’un accident de salle de marché menace de faire dérailler.
Sur le plan opérationnel, la trajectoire reste solide. Le chiffre d’affaires de l’exercice 2026, clos fin juin, s’établit à 29,1 M€, en léger repli de 4%, dans un environnement de prix moins porteur. Surtout, la convention Gaz de Mines signée en janvier avec l’État commence à porter ses fruits. Elle ouvre l’accès à 18 ouvrages supplémentaires dans le bassin minier du Nord, en plus des 4 déjà exploités. La production a démarré sur deux unités à Angres, Rouvignies doit suivre, et 16 unités acquises en début d’année viennent s’ajouter aux 15 déjà installées, toutes adossées à l’obligation d’achat EDF. En Norvège, l’usine de Romerike, déficitaire avant sa reprise, est désormais rentable et devrait générer plus de 5 M€ de revenus annuels.
Le problème vient d’ailleurs : une sur-couverture du portefeuille gaz, c’est-à-dire des volumes vendus à terme au-delà de la production. L’erreur a été prise à revers par la flambée du TTF, qui cotait environ 31 €/MWh fin février et a dépassé 74 €/MWh début septembre sous l’effet des tensions au Moyen-Orient.
Au 30 septembre, les pertes réalisées atteignaient 7,6 M€, contre 3,8 M€ fin juin, et la perte latente 25,8 M€. La société négocie avec la contrepartie concernée. Ces pertes pèsent sur un bilan déjà tendu par plus de 65 M€ d’investissements sur l’exercice.
Le management a dégainé un plan complet en réponse. Il comprend des cessions (activité solaire, terrain industriel, actif norvégien), des réductions de coûts, une tranche additionnelle de Green Bond de 10 M€ souscrite par Edmond de Rothschild AM, un audit externe et l’arrivée de trois administrateurs indépendants. Les objectifs stratégiques sont toutefois rééchelonnés : un nouveau plan à horizon FY2032 sera présenté d’ici l’AG du 10 décembre.
Le marché, lui, n’a pas attendu. Après deux séances de baisse à -14 % puis -9,5 % en juillet, le titre a encore dévissé de près de 19 %, à moins de 15 €, soit une division par deux depuis juin. Les résultats annuels du 20 octobre diront si FDE peut absorber le choc seule, ou si ses actionnaires historiques devront remettre la main à la poche.
Un fabricant de cosmétiques inspire désormais aux prêteurs un peu plus de confiance que la République française, et le marché l’a chiffré. Le 23 septembre, L’Oréal a placé une tranche à sept ans à 4 %, quand l’État paie 4,35 % pour la même durée, soit trente-cinq points de base d’avance. Deux semaines plus tard, Air Liquide a reçu près de 12,5 milliards d’euros d’ordres pour une émission de 2 milliards, à des rendements inférieurs à ceux de la dette publique.
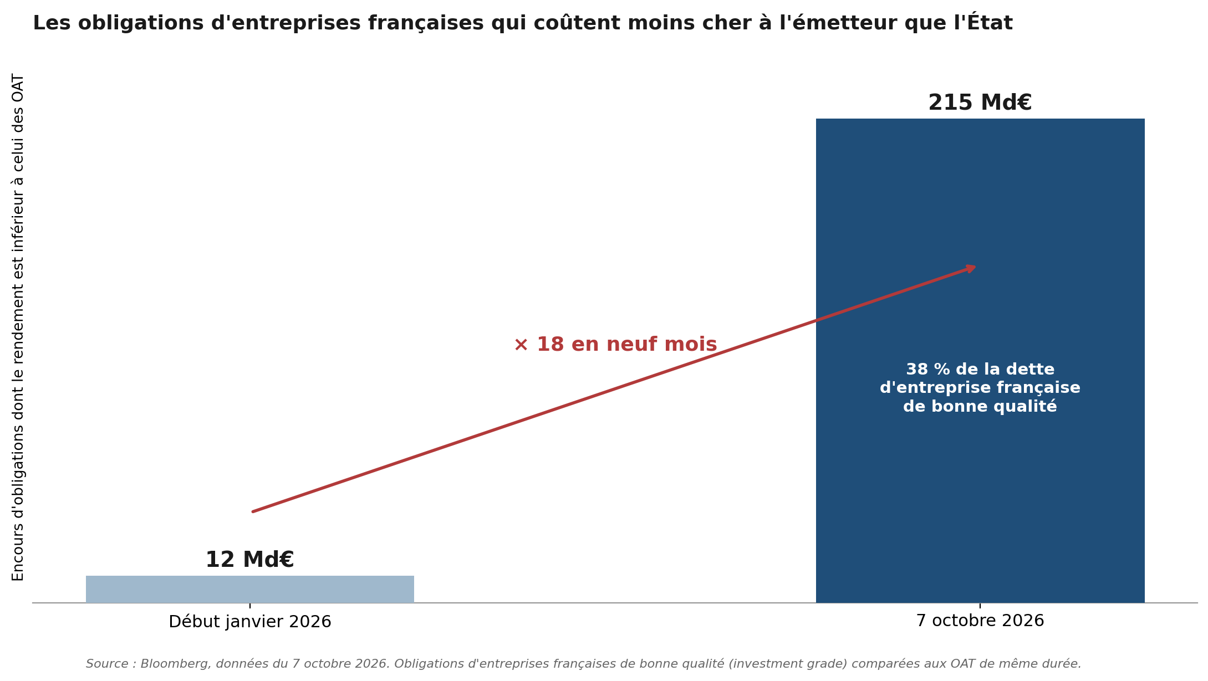
Il faut dire que l’État emprunte aujourd’hui à dix ans à près de 5 ù, un niveau qu’il n’avait plus connu depuis la crise de 2008. Les meilleures signatures privées échappent à cette addition. Selon Bloomberg, 215 milliards d’euros d’obligations françaises de bonne qualité, soit 38 % de l’encours, se négocient désormais à des rendements inférieurs à ceux des OAT de même échéance, contre 12 milliards en janvier. Le phénomène est rare ailleurs, puisque fin 2025 seules 1,6 % des entreprises d’un grand indice obligataire mondial empruntaient à meilleur compte que leur État, d’après l’OCDE. La France, elle, se distingue.
Dans les manuels, l’État est le meilleur emprunteur de son pays. Le rendement de sa dette à dix ans sert de taux sans risque, la base à partir de laquelle on calcule le coût du capital de toutes les entreprises, et donc la valeur de leurs actions. Les agences de notation ont longtemps appliqué cette hiérarchie à la lettre, puisque jusqu’en 1997 aucune d’elles n’acceptait de noter une entreprise au-dessus de son propre pays.
La règle s’est assouplie, sans disparaître. Lorsque la note d’un État est dégradée, les entreprises notées à son niveau ou à peine au-dessus voient leur coût de financement augmenter de l’ordre de 60 points de base de plus que leurs homologues six mois plus tard, et elles réduisent leurs investissements (Almeida, Cunha, Ferreira & Restrepo, Journal of Finance, 2017). Les difficultés d’un État retombent donc sur les entreprises qu’il abrite, qu’elles y soient pour quelque chose ou non.
Pourquoi L’Oréal passe devant l’État
Les obligations de L’Oréal sont notées AA par S&P et Aa1 par Moody’s, quand la France est à A+ et Aa3, soit deux crans d’avance sur chacune des deux échelles.
L’explication est assez simple. Les clients d’un groupe mondial ne sont pas des contribuables français, et ses revenus échappent donc au budget de Paris comme à la conjoncture nationale. Son bilan est solide, ses marques sont difficiles à attaquer et son pouvoir de fixation des prix, que nous évoquions dans notre numéro sur la concurrence, le protège de bien des aléas. Surtout, sa capacité de décision ne dépend d’aucune majorité parlementaire, ce qui compte tant que le budget 2027 est encore en discussion. Une multinationale choisit ses marchés. Un État doit composer avec ses contribuables, son Parlement et, désormais, ses créanciers.
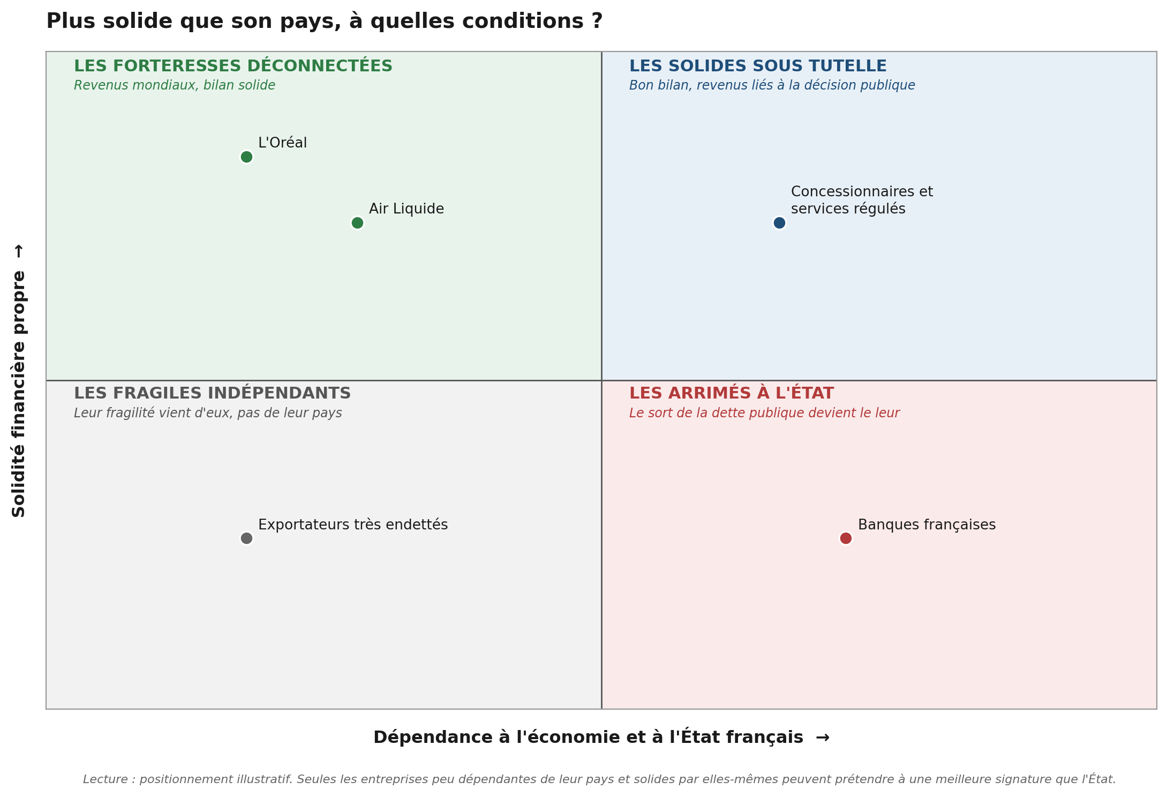
Toutes les entreprises ne passent pas pour autant au-dessus du plafond. Celles dont les clients sont publics, les tarifs régulés ou le bilan garni de titres d’État restent liées au sort du pays. C’est le cas des banques françaises, qui détiennent de la dette publique et prêtent à une économie qui en dépend. Elles partagent le sort de leur souverain, pour le meilleur et, ces temps-ci, pour le pire, et le CDS qui les assure contre le défaut dépasse désormais celui de leurs concurrentes européennes. Tout dépend de ce que l’entreprise doit à son pays et de ce que son bilan vaut sans lui, cf. la matrice ci-dessous.
Ce que cela change pour l’actionnaire
Une note supérieure à celle de l’État ne s’accorde qu’aux groupes capables de traverser une crise de leur propre pays, et le plafond continue de peser quand l’État est dégradé. La solidité d’un groupe n’est donc jamais une immunité, et l’épreuve approche puisque Moody’s doit se prononcer sur la note de la France le 23 octobre et S&P le 27 novembre.
La valorisation est l’autre sujet. Avec un taux à dix ans proche de 5 %, le taux sans risque français pèse sur l’actualisation de tous les flux futurs, y compris ceux des groupes qui vendent surtout à l’étranger et qui devraient, en théorie, être actualisés à un taux mondial. Les marchés de crédit ont déjà fait la distinction. Reste à voir si les marchés d’actions, moins attentifs par nature au risque de perte que les créanciers, suivront.
Une signature supérieure à celle de l’État atteste la qualité d’un bilan, rarement la modicité d’un cours. La solidité se paie, et le marché sait la facturer.
Une entreprise peut donc être plus solide que son pays, du moins aux yeux de ceux qui lui prêtent, à condition que ses revenus échappent à la décision publique, que son bilan soit sain et que ses positions soient difficiles à contester. Cette prime n’est pas une indépendance. Ces groupes restent exposés à la réglementation et au climat politique du pays où ils sont cotés, et elle se jouera aussi, en partie, dans les urnes.
EuroLand Corporate, premier Listing Sponsor du marché Euronext Growth Paris, accompagne plus de 60 sociétés cotées, dont 39 en qualité de Listing Sponsor, dans leur stratégie de structuration et d’optimisation de leur communication financière.
Icape Holding
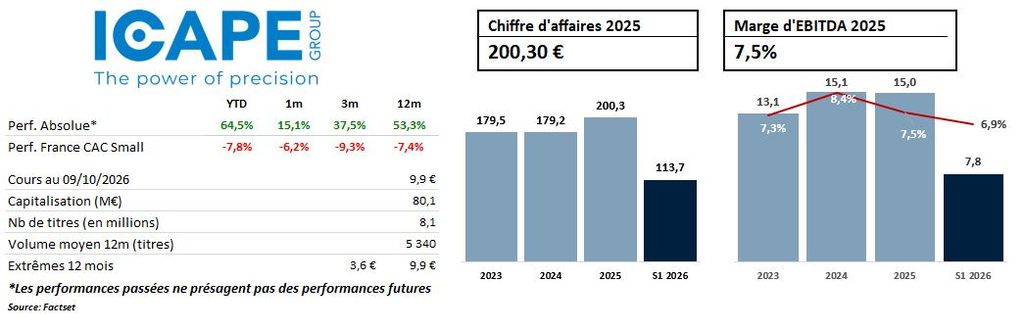
Coté sur Euronext Growth depuis 2022, Icape distribue des circuits imprimés et des pièces techniques sur cahier des charges. Le groupe ne fabrique quasiment rien : il s’appuie sur 88 usines partenaires asiatiques pour servir près de 3 800 clients industriels, en regroupant des commandes trop petites pour intéresser les usines seules et en portant la qualité, la logistique et le risque de la relation. Trois arguments structurent notre cas d'investissement.
Auprès des fabriquant chinois, la place devient rare. Les serveurs d’intelligence artificielle mobilisent les meilleures lignes de production des grandes usines asiatiques, alors que les matières premières flambent et que les délais s’allongent. Les fabricants deviennent sélectifs et n’acceptent plus que des lots suffisamment volumineux. Le petit industriel passe en bout de file, sauf s’il s’adresse à un agrégateur comme Icape, qui conserve l’accès aux capacités grâce au volume cumulé de ses milliers de clients.
Prix et volumes : trois effets distincts. La croissance organique atteint +18 % au S1 2026. Cela s'explique par un effet prix d’abord : Icape répercute la hausse des coûts avec un décalage, ce qui gonfle le chiffre d’affaires tout en comprimant temporairement la marge brute, revenue de 30 % à 26,9 %. Viennent ensuite les volumes apportés par de nouveaux clients écartés par les usines, un flux structurel. Enfin, les commandes anticipées des clients existants, qui sécurisent leurs approvisionnements avant de nouvelles hausses de prix, relèvent d’un simple effet de calendrier. Le carnet de commandes progresse de près de +133 % vs 30/09/2025.
Ensuite, Icape fait des acquisitions qui vont progressivement soutenir les marges. Vingt-trois acquisitions en cinq ans ont bâti une plateforme dont la rentabilité reste à récolter. La fermeture de deux sites déficitaires, les synergies d’achat et la mise en commun des structures doivent porter la marge d’EBIT vers 6 % dès 2026.
Enfin, le bilan reste solide et une forte génération de cash est attendue en 2026. La dette nette recule sur le semestre. Peu gourmand en investissements, le modèle devrait générer une trésorerie largement supérieure aux années précédente en 2026 (2/3 de l'EBITDA converti en FCF au S1), d’autant que l’enveloppe d’acquisitions de l’année a été réduite.
"La présente newsletter a été préparée par EuroLand Corporate indépendamment des sociétés mentionnées et est diffusée à titre purement informatif. Cette newsletter ne constitue ni ne fait partie d'aucune offre de cession ou de souscription de titres ni d'aucune invitation à une offre d'achat ou de souscription de titres. Ni la présente newsletter, ni une quelconque partie de cette newsletter, ne constitue le fondement d'un quelconque contrat ou engagement, et ne doit être utilisé à l'appui d'un tel contrat ou engagement ou constituer une incitation pour conclure un tel contrat ou engagement."
Le Pulse en un battement... 💢
💰 1 milliard d'euros par jour
C'est le déficit commercial de l'Union européenne face à la Chine. Avec près de 600 Md€ d'importations, Bruxelles envisage des quotas pour protéger son industrie, tout en restant dépendante des matières premières chinoises.
🚨 OPmobility - Près de 20 % de baisse, la confiance s'effrite
L'équipementier automobile abaisse ses objectifs 2026 et plonge en Bourse. Ralentissement du marché, concurrence chinoise et difficultés dans l'hydrogène fragilisent ses perspectives.
🏭 Industrie - Les marges avant les volumes
Lacroix (+62 %), Gérard Perrier (+22 %) et EPC (+30 %) affichent de fortes progressions de leurs résultats opérationnels. Trois industriels qui démontrent leur capacité à améliorer leur rentabilité.
🤖 Samsung imprime 80 milliards grâce à l’IA
Le géant coréen anticipe 80,2 Md$ de bénéfice opérationnel trimestriel, porté par l'explosion de la demande en mémoires HBM. Dans la ruée vers l'IA, les fabricants de mémoire touchent aussi le jackpot.
🚀 Le couple franco-allemand rallume la flamme
Première visite d'État d'un président allemand en France depuis treize ans. Macron et Steinmeier réaffirment leur coopération autour de la défense, du spatial et de la souveraineté industrielle européenne.
L'édito de Marc Fiorentino 📜
1 milliard d'euros par jour
C'est le déficit commercial de l'Union européenne vis-à-vis de la Chine.
1 milliard par jour !
Le prix de décennies de naïveté.
L'Union européenne est devenue le déversoir commercial des surplus d'une Chine coincée entre une baisse de sa demande domestique et les barrières établies par les États-Unis.
Elle commence à réagir.
Enfin.
Rencontre au sommet
Aujourd'hui et demain.
À Pékin.
Entre le commissaire européen au Commerce et Wang Wentao, le ministre du Commerce chinois.
Pour essayer de convaincre la Chine de faire des efforts et d'arrêter de nous inonder de ses produits, dont une large partie est subventionnée par l'État.
Car la Chine
Nous a choisis comme cible privilégiée.
Elle veut se découpler autant que possible des États-Unis qui érigent de plus en plus de barrières commerciales et réglementaires.
Elle a besoin d'écouler ses stocks accumulés du fait d'une demande encore faiblarde en Chine.
Et nous sommes une passoire commerciale.
Une explosion
Nos importations de Chine ont explosé depuis le Covid, comme le notent Les Échos.
Nous sommes passés de 360 milliards en 2019 à... près de 600 milliards.
Et nos exportations continuent à plafonner à 200 milliards d'euros.
Car la Chine, elle, s'est bien barricadée et a asphyxié les entreprises européennes qui avaient, pendant un temps, pénétré le marché chinois.
L'exemple le plus frappant est évidemment celui de l'automobile.
Enfin ?
Sous l'impulsion de la France et de l'Allemagne, l'Union européenne semble décidée à enfin sortir de son immobilisme et de sa naïveté.
Ce n'est pas encore gagné.
Mais les déclarations sont un peu plus agressives.
Et des quotas sont à l'ordre du jour.
Sur les voitures hybrides, par exemple : les voitures chinoises représentent un quart des ventes.
Mais l'Europe a besoin de la Chine
Pour des importations de matières premières, comme les terres rares, essentielles pour sa production.
Elle préférerait donc que la Chine accepte volontairement de limiter ses exportations plutôt que d'entrer dans un affrontement.
Mais la Chine n'a aucune envie de stopper son invasion dévastatrice.
Il serait temps qu'on cesse d'être les pigeons dans cette affaire.
Pour recevoir la newsletter de Marc tous les jours, inscrivez vous ici !
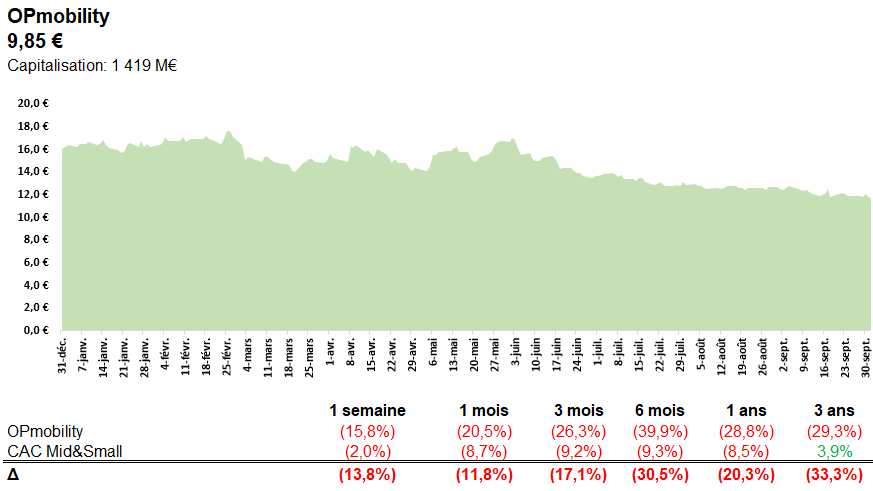
OPmobility – Près de 20 % de baisse, la confiance s'effrite 🚨
Coup de frein brutal pour OPmobility ! L'équipementier automobile a chuté de près de 20 % jeudi après avoir abaissé ses objectifs 2026, pourtant confirmés en juillet. La marge opérationnelle est désormais attendue entre 430 et 450 M€, contre 490 M€ réalisés en 2025 et une progression initialement promise. Même constat pour le cash-flow libre, désormais attendu au-dessus de 220 M€, après 297 M€ l'an dernier.
En cause, le ralentissement du marché automobile mondial, la concurrence chinoise et les difficultés du marché de l'hydrogène, marqué par plusieurs annulations de projets. Pour s'adapter, le groupe envisage 770 suppressions de postes en France et en Allemagne, accompagnées de 120 à 130 M€ de charges de restructuration en 2026.
La sanction boursière a également entraîné Forvia et Valeo dans son sillage. Mais au-delà des objectifs revus à la baisse, c'est surtout la crédibilité des prévisions du groupe qui est fragilisée. Prochain rendez-vous le 21 octobre avec le chiffre d'affaires du troisième trimestre.
Industrie – Les marges avant les volumes 🏭
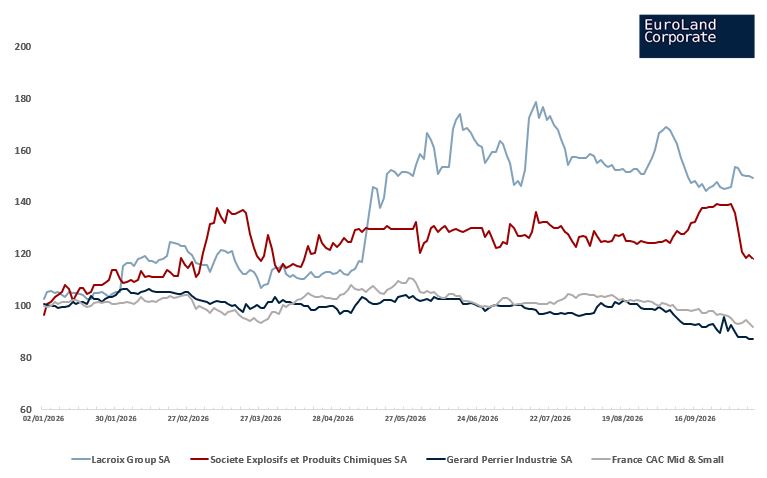
Trois industriels français ont publié des semestres où la hausse du résultat opérationnel dépasse largement celle de l’activité.
Lacroix
Fabricant d’équipements électroniques pour l’industrie et de systèmes de gestion des réseaux d’eau et de routes. Le chiffre d’affaires progresse à peine mais le résultat opérationnel courant bondit de +62%, avec une marge d’EBITDA portée à un niveau record par les marchés de l’eau en France et en Espagne. Les objectifs 2026 sont relevés, même si la direction signale un approvisionnement en composants redevenu incertain pour le second semestre.
Gérard Perrier
Groupe familial lyonnais spécialisé dans les équipements électriques et les automatismes destinés à l’industrie, au nucléaire et à l’aéronautique. La croissance est à deux chiffres et tous les pôles progressent, l’Aéronautique et Défense en tête, avec un pôle Énergie qui se stabilise après un exercice 2025 pénalisé par la baisse des arrêts de tranche nucléaires. Le résultat opérationnel gagne 22% et l’objectif de production annuel est relevé.
EPC
Fabricant d’explosifs civils et prestataire de forage-minage pour les mines et les carrières, également présent dans la déconstruction. Le résultat opérationnel progresse de +30%, tiré par les contrats miniers et de carrières au Maroc, au Canada et en Afrique de l’Ouest, quand le marché français reste atone. Après l’échec du rapprochement avec la Société Suisse des Explosifs en juin, la croissance redevient purement organique.
Samsung imprime 80 milliards grâce à l’IA 💰
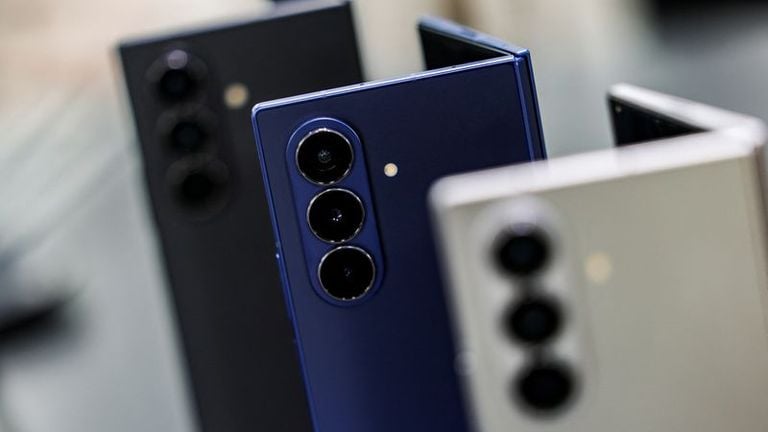
Samsung vient de rappeler qu’on peut gagner une fortune avec l’IA sans vendre un seul chatbot. Au troisième trimestre, le groupe sud-coréen prévoit un bénéfice opérationnel de 80,2 milliards de dollars. En trois mois. C’est près de neuf fois plus qu’un an auparavant.
Le moteur de cette envolée tient en trois lettres : HBM. Ces mémoires ultra-rapides sont devenues indispensables aux GPU et aux data centers qui font tourner les modèles d’IA. Problème pour les acheteurs, excellente nouvelle pour Samsung : l’offre ne suit plus la demande.
Résultat, les prix grimpent. La DRAM a encore augmenté de 13 à 18 % au troisième trimestre et TrendForce anticipe un bond de 121 % du prix moyen de la HBM en 2027, avec l’arrivée de la nouvelle génération HBM4.
Avec environ 80 milliards de dollars de profit opérationnel, Samsung dépasse les précédents records trimestriels d’Apple, Nvidia ou Microsoft. La ruée vers l’IA enrichit donc les fabricants de GPU… mais aussi ceux qui leur fournissent la mémoire. Et en ce moment, cette mémoire vaut de l’or.
📷 Le couple franco-allemand rallume la flamme
©Alberto PIZZOLI / AFP
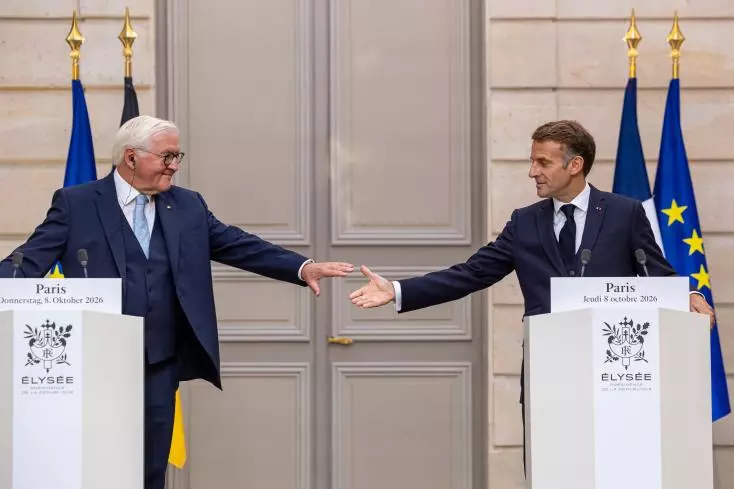
Treize ans qu’un président allemand n’avait pas effectué de visite d’État en France. Frank-Walter Steinmeier est arrivé à Paris pour deux jours très symboliques, accueilli par Emmanuel Macron avec les honneurs militaires à l’Arc de Triomphe.
Le message est surtout européen. Face à la guerre en Ukraine, à la montée des tensions politiques et à une économie sous pression, Paris et Berlin veulent rappeler que le couple franco-allemand reste l’un des moteurs du continent. Steinmeier a insisté sur l’ancrage européen de l’Allemagne, au moment où les deux pays traversent une période politique mouvementée.
La visite prend aussi un tour très industriel. En Gironde, les deux présidents doivent passer par The Exploration Company, ArianeGroup et le Laser Mégajoule. Au programme : espace, défense et autonomie stratégique européenne.
Le timing n’est pas anodin : France et Allemagne célèbrent cette année 75 ans de relations diplomatiques. À quelques mois de la fin de leurs mandats respectifs, Macron et Steinmeier veulent laisser un message simple : quand l’Europe tangue, Paris et Berlin ont intérêt à rester dans le même bateau.