par Ilan Free, Analyste ECM chez Euroland Corporate
Un fabricant de cosmétiques inspire désormais aux prêteurs un peu plus de confiance que la République française, et le marché l’a chiffré. Le 23 septembre, L’Oréal a placé une tranche à sept ans à 4 %, quand l’État paie 4,35 % pour la même durée, soit trente-cinq points de base d’avance. Deux semaines plus tard, Air Liquide a reçu près de 12,5 milliards d’euros d’ordres pour une émission de 2 milliards, à des rendements inférieurs à ceux de la dette publique.
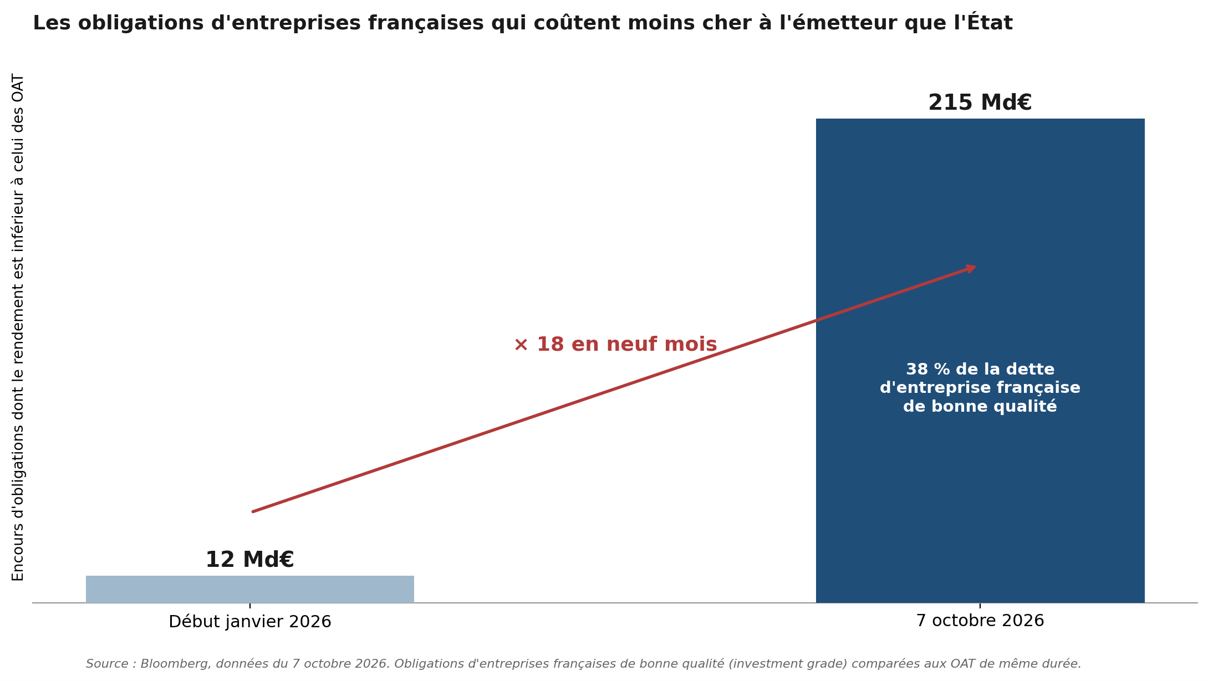
Il faut dire que l’État emprunte aujourd’hui à dix ans à près de 5 ù, un niveau qu’il n’avait plus connu depuis la crise de 2008. Les meilleures signatures privées échappent à cette addition. Selon Bloomberg, 215 milliards d’euros d’obligations françaises de bonne qualité, soit 38 % de l’encours, se négocient désormais à des rendements inférieurs à ceux des OAT de même échéance, contre 12 milliards en janvier. Le phénomène est rare ailleurs, puisque fin 2025 seules 1,6 % des entreprises d’un grand indice obligataire mondial empruntaient à meilleur compte que leur État, d’après l’OCDE. La France, elle, se distingue.
Dans les manuels, l’État est le meilleur emprunteur de son pays. Le rendement de sa dette à dix ans sert de taux sans risque, la base à partir de laquelle on calcule le coût du capital de toutes les entreprises, et donc la valeur de leurs actions. Les agences de notation ont longtemps appliqué cette hiérarchie à la lettre, puisque jusqu’en 1997 aucune d’elles n’acceptait de noter une entreprise au-dessus de son propre pays.
La règle s’est assouplie, sans disparaître. Lorsque la note d’un État est dégradée, les entreprises notées à son niveau ou à peine au-dessus voient leur coût de financement augmenter de l’ordre de 60 points de base de plus que leurs homologues six mois plus tard, et elles réduisent leurs investissements (Almeida, Cunha, Ferreira & Restrepo, Journal of Finance, 2017). Les difficultés d’un État retombent donc sur les entreprises qu’il abrite, qu’elles y soient pour quelque chose ou non.
Pourquoi L’Oréal passe devant l’État
Les obligations de L’Oréal sont notées AA par S&P et Aa1 par Moody’s, quand la France est à A+ et Aa3, soit deux crans d’avance sur chacune des deux échelles.
L’explication est assez simple. Les clients d’un groupe mondial ne sont pas des contribuables français, et ses revenus échappent donc au budget de Paris comme à la conjoncture nationale. Son bilan est solide, ses marques sont difficiles à attaquer et son pouvoir de fixation des prix, que nous évoquions dans notre numéro sur la concurrence, le protège de bien des aléas. Surtout, sa capacité de décision ne dépend d’aucune majorité parlementaire, ce qui compte tant que le budget 2027 est encore en discussion. Une multinationale choisit ses marchés. Un État doit composer avec ses contribuables, son Parlement et, désormais, ses créanciers.
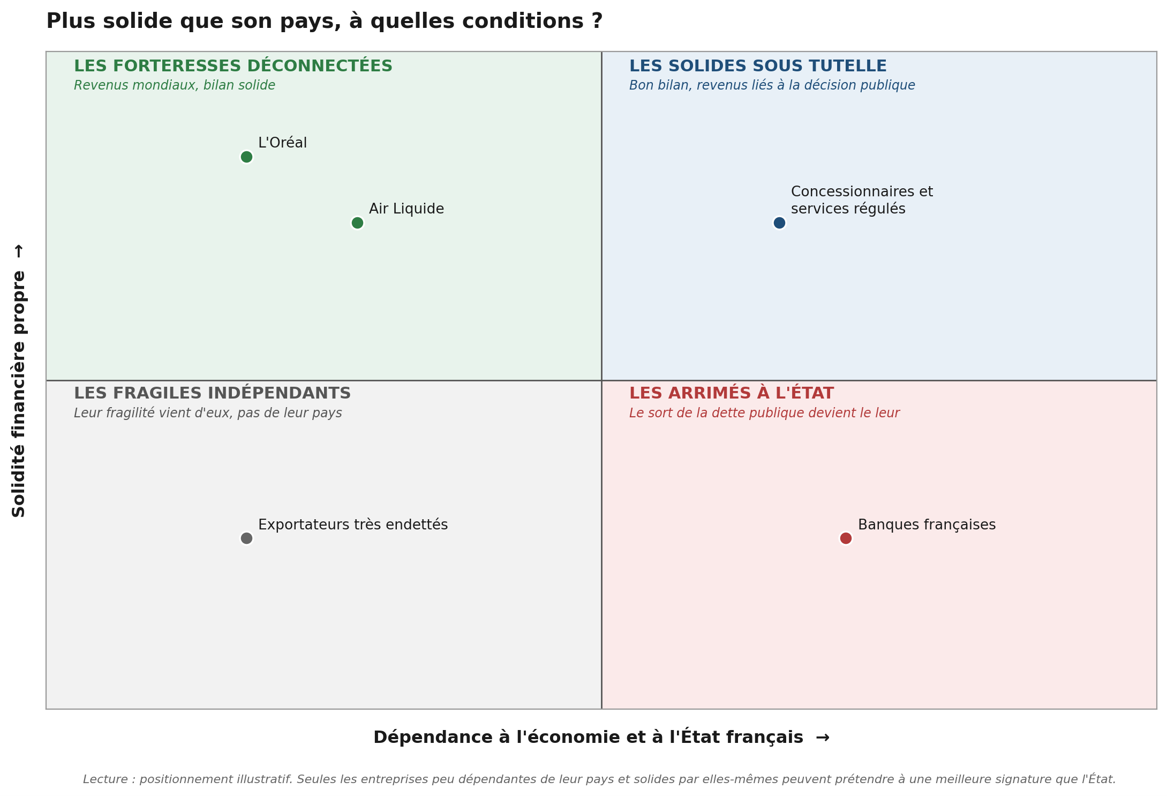
Toutes les entreprises ne passent pas pour autant au-dessus du plafond. Celles dont les clients sont publics, les tarifs régulés ou le bilan garni de titres d’État restent liées au sort du pays. C’est le cas des banques françaises, qui détiennent de la dette publique et prêtent à une économie qui en dépend. Elles partagent le sort de leur souverain, pour le meilleur et, ces temps-ci, pour le pire, et le CDS qui les assure contre le défaut dépasse désormais celui de leurs concurrentes européennes. Tout dépend de ce que l’entreprise doit à son pays et de ce que son bilan vaut sans lui, cf. la matrice ci-dessous.
Ce que cela change pour l’actionnaire
Une note supérieure à celle de l’État ne s’accorde qu’aux groupes capables de traverser une crise de leur propre pays, et le plafond continue de peser quand l’État est dégradé. La solidité d’un groupe n’est donc jamais une immunité, et l’épreuve approche puisque Moody’s doit se prononcer sur la note de la France le 23 octobre et S&P le 27 novembre.
La valorisation est l’autre sujet. Avec un taux à dix ans proche de 5 %, le taux sans risque français pèse sur l’actualisation de tous les flux futurs, y compris ceux des groupes qui vendent surtout à l’étranger et qui devraient, en théorie, être actualisés à un taux mondial. Les marchés de crédit ont déjà fait la distinction. Reste à voir si les marchés d’actions, moins attentifs par nature au risque de perte que les créanciers, suivront.
Une signature supérieure à celle de l’État atteste la qualité d’un bilan, rarement la modicité d’un cours. La solidité se paie, et le marché sait la facturer.
Une entreprise peut donc être plus solide que son pays, du moins aux yeux de ceux qui lui prêtent, à condition que ses revenus échappent à la décision publique, que son bilan soit sain et que ses positions soient difficiles à contester. Cette prime n’est pas une indépendance. Ces groupes restent exposés à la réglementation et au climat politique du pays où ils sont cotés, et elle se jouera aussi, en partie, dans les urnes.
EuroLand Corporate, premier Listing Sponsor du marché Euronext Growth Paris, accompagne plus de 60 sociétés cotées, dont 39 en qualité de Listing Sponsor, dans leur stratégie de structuration et d’optimisation de leur communication financière.